Thema: Ankommen Schweiz

Steuererklärung für Deutsche in der Schweiz: Quellensteuer, Fristen & Fallstricke beim Umzug
Von Robin Veit | Veröffentlicht am: 27. September 2026
Steuererklärung für Deutsche in der Schweiz – Quellensteuer, Fristen und wichtige Steuertipps für Zuzügler

Eine fundierte Steuererklärung für Deutsche in der Schweiz ist der Hebel schlechthin, um nach dem Auswandern tausende Franken zu sparen. Wer frisch aus der Deutschland einwandert, freut sich beim Blick auf die erste Lohnabrechnung meist über die im Vergleich niedrige kantonale Quellensteuer in der Schweiz für Deutsche. Doch was auf den ersten Blick maximal unkompliziert wirkt, da der Arbeitgeber die Abzüge automatisch einbehält, entpuppt sich in der Praxis schnell als finanzielle Stolperfalle.

Wer den Unterschied zwischen der reinen Quellensteuer-Pauschale und einer freiwilligen nachträglichen ordentlichen Veranlagung (NOV) nicht kennt, lässt Jahr für Jahr viel Geld beim Steueramt liegen. Besonders das Jahr des Zuzugs wirft bürokratische Hürden auf, da das deutsche Finanzamt beim Thema Wegzug, Wohnsitzverlegung und weltweitem Einkommen ganz genau hinschaut. Wenn du den administrativen Ablauf deines Umzugs von Anfang an fehlerfrei herrichten willst, wirf vorab einen Blick auf meinen ultimativen 5-Schritte-Fahrplan für die Schweiz.

In diesem Ratgeber brechen wir das Schweizer Steuersystem verständlich herunter. Du erfährst Schritt für Schritt, wann die Steuererklärung für dich Pflicht ist, wie quellenbesteuerte Aufenthalter und Grenzgänger das Maximum aus ihren Abzügen herausholen und wie du die strengen kantonalen Fristen optimal für dich nutzt.

Aus meiner Erfahrung

Da ich hier in Kreuzlingen direkt im Spannungsfeld an der Grenze zu Konstanz lebe, kenne ich die steuerlichen Verwirrungen von Zuzüglern aus nächster Nähe. Im Gegensatz zu den meisten Neuankömmlingen besitze ich die C-Bewilligung und fülle meine Steuererklärung seit Beginn meines Berufslebens ganz regulär im ordentlichen Verfahren aus. Genau dieser tiefe Einblick in das System zeigt mir täglich, dass der pauschale Lohnabzug der Quellensteuer eine gefährliche Bequemlichkeit suggeriert – genauere Details dazu findest du auch in meinem dedizierten Schweizer Quellensteuer Guide.

Ein Kollege von mir hat in seinem ersten Jahr in der Schweiz fleißig den Maximalbetrag in die Säule 3a eingezahlt, um privat vorzusorgen und Steuern zu sparen. Was er komplett unterschätzt hatte: Um diesen Betrag steuerlich geltend zu machen, hätte er bis zum 31. März des Folgejahres aktiv die nachträgliche ordentliche Veranlagung (NOV) beantragen müssen. Weil er diese strikte, kantonale Ausschlussfrist um wenige Tage verpasste, war der Steuervorteil für das gesamte Jahr unwiderruflich verloren.

Damit dir genau solche Anfängerfehler erspart bleiben, gehen wir jetzt direkt in die Details des Schweizer Steuersystems.

Steuererklärung für Deutsche in der Schweiz: Das Wichtigste auf einen Blick
  • ✓ Automatische Quellensteuer im Alltag: Als deutscher Zuzügler mit B- oder L-Bewilligung wird die Einkommensteuer monatlich direkt vom Bruttolohn abgezogen.
  • ✓ Gesetzliche Abgabepflicht ab 120'000 CHF: Überschreitet dein Bruttogehalt diese Grenze pro Kalenderjahr, musst du zwingend eine ordentliche Steuererklärung einreichen.
  • ✓ Freiwilliger Antrag unter der Einkommensgrenze: Bei einem Einkommen unter 120'000 CHF kannst du die nachträgliche ordentliche Veranlagung (NOV) selbst beantragen.
  • ✓ Massives Abzugspotenzial nutzen: Nur über eine Steuererklärung lassen sich Einzahlungen in die Säule 3a und freiwillige Pensionskassen-Einkäufe steuermindernd geltend machen.
  • ✓ Strikte kantonale Ausschlussfrist: Der NOV-Antrag muss zwingend bis zum 31. März des Folgejahres beim Steueramt liegen. Eine Fristverlängerung ist ausgeschlossen.
  • ✓ Die Einbahnstraßen-Regelung beachten: Wer die NOV einmal freiwillig beantragt, bleibt für alle Folgejahre bis zum Erhalt der C-Bewilligung starr im ordentlichen Steuerverfahren.
  • ✓ Unterjährige Steuerprogression im Zuzugsjahr: Bei einem unterjährigen Umzug wird dein Schweizer Einkommen für den Steuersatz auf 12 Monate hochgerechnet.

1. Das Schweizer Steuersystem für Zuzügler: Funktionsweise der Quellensteuer

Wer neu aus Deutschland in die Schweiz auswandert, lässt das gewohnte deutsche Finanzamt und die klassischen Steuerklassen komplett hinter sich. Als ausländischer Arbeitnehmer ohne Niederlassungsbewilligung (C-Ausweis) fällst du mit einer B-Bewilligung (Aufenthalter) oder L-Bewilligung (Kurzaufenthalter) automatisch unter die sogenannte Quellensteuer (QST).

Das Prinzip ist einsteigerfreundlich aufgebaut: Ähnlich wie bei der Lohnsteuer in Deutschland zieht dein Schweizer Arbeitgeber die Einkommensteuer jeden Monat direkt an der „Quelle“ von deinem Bruttolohn ab. Du musst unter dem Jahr also keine separaten Rücklagen für das kantonale Steueramt bilden. Die direkte Bundessteuer, die kantonale Einkommensteuer sowie die Gemeindesteuer sind mit diesem automatischen Abzug pauschal abgegolten.

Allerdings unterscheidet sich die Systemlogik beim ersten Gehalt in einigen Punkten grundlegend von Deutschland. Insbesondere der Föderalismus sorgt für massive Unterschiede: Während in Deutschland ein bundesweit einheitlicher Steuertarif gilt, bestimmen in der Schweiz dein Zivilstand (Tarif A, B, C oder H) und vor allem dein Wohnkanton den genauen Steuersatz. Ob du beispielsweise im Kanton Thurgau oder im Kanton Zürich wohnst, macht bei identischem Bruttolohn auf der monatlichen Abrechnung schnell über hundert Franken Unterschied aus.

Merkmal Deutschland (Lohnsteuer) Schweiz (Quellensteuer)
Zuständigkeit Bundesweit einheitlicher Steuertarif Föderal: Wohnkanton & Zivilstand entscheiden über die Höhe
Krankenkasse Direkt vom Bruttogehalt einbehalten Fehlt auf dem Lohnzettel – zahlst du komplett selbst vom Netto
Pauschalen Werbungskosten per Erklärung nachreichen Berufskosten bereits pauschal im Tarif eingerechnet

Das monatliche Auszahlungsnetto auf dem Schweizer Lohnzettel sieht für deutsche Zuzügler im ersten Moment gigantisch aus. Lass dich davon jedoch nicht täuschen: Da das Schweizer Gesundheitssystem strikt vom Arbeitgeber getrennt ist, zieht die Versicherung die Beiträge nicht automatisch ab. Du musst deine monatliche Krankenkassenprämie nach der Lohnauszahlung komplett selbst überweisen.
Schweizer Lohnabrechnung und Quellensteuer-Abzüge überprüfen
Aus meiner Erfahrung mit der C-Bewilligung

Ich wohne schon immer auf der Schweizer Seite hier in Kreuzlingen und fülle meine Steuererklärung seit Beginn meines Berufslebens ganz regulär im ordentlichen Verfahren aus, da ich die C-Bewilligung besitze. Im engen Freundeskreis sehe ich jedoch täglich, wie es Neuankömmlingen ergeht. Der automatische Quellensteuerabzug suggeriert anfangs eine bequeme Sicherheit. Doch er führt oft dazu, dass individuelle Tarifmerkmale (wie der korrekte Tarifcode oder die Konfessionszugehörigkeit) ungeprüft bleiben.

Wenn du wissen möchtest, wie die exakten Tarifgruppen aufgebaut sind und wie sich die Sätze zwischen Kreuzlingen (Thurgau) und Zürich unterscheiden, lies meinen praktischen Startguide zur Quellensteuer in der Schweiz.

2. Das unterjährige Zuzugs-Szenario: Wie der Steuersatz bei einem Umzug mitten im Jahr hochgerechnet wird

Ein Phänomen, das fast jeden deutschen Auswanderer im Jahr der Ankunft eiskalt erwischt, ist die Logik der unterjährigen Besteuerung. Wenn du beispielsweise am 1. Juli deinen Wohnsitz in die Schweiz verlegst und in den verbleibenden sechs Monaten des Jahres ein Bruttogehalt von insgesamt 45'000 CHF erzielst, nimmt das kantonale Steueramt diesen Betrag für die Ermittlung deines Steuersatzes nicht einfach als Basis für das gesamte Jahr hin.

Um eine faire Besteuerung im Vergleich zu ganzjährigen Steuerzahlern zu gewährleisten, wendet die Eidgenössische Steuerverwaltung das Prinzip der Satzbestimmung an. Dein tatsächlich verdientes Einkommen wird für den Steuersatz auf volle 12 Monate hochgerechnet. Aus den 45'000 CHF in sechs Monaten wird für die Steuerprogression ein fiktives Jahreseinkommen von 90'000 CHF ermittelt. Besteuert wirst du am Ende zwar nur für die effektiv verdienten 45'000 CHF, allerdings zu dem spürbar höheren Prozentsatz, der für ein Jahreseinkommen von 90'000 CHF fällig wäre.

Diese unterjährige Progression betrifft sowohl die monatliche Quellensteuer als auch die spätere nachträgliche ordentliche Veranlagung. Besonders tückisch: Solltest du im gleichen Kalenderjahr vor deinem Umzug noch steuerpflichtiges Einkommen in Deutschland erzielt haben, fordert das deutsche Finanzamt im Rahmen der deutschen Steuererklärung eine Angabe dieses Schweizer Einkommens an. Über den sogenannten Progressionsvorbehalt erhöht dein Schweizer Lohn nachträglich den Steuersatz auf deine deutschen Einkünfte, die du vor dem Wegzug erzielt hast.

Praxistipp für die Budgetplanung

In meinen Gesprächen mit deutschen Zuzüglern hier in der Bodenseeregion stelle ich immer wieder fest, dass dieser Hochrechnungs-Effekt beim ersten Lohnzettel für große Verwirrung sorgt. Viele wundern sich, warum der prozentuale Abzug der Quellensteuer höher ausfällt als in den gängigen Online-Brutto-Netto-Rechnern angegeben. Das liegt fast immer an der unterjährigen Anrechnung und der monatlichen Progression, die bei Sonderzahlungen oder unregelmäßigen Zuzugsmonaten zuschlägt.

Um diese bürokratischen Hürden in den ersten Wochen strukturiert zu bewältigen und keine wichtigen Fristen bei den Gemeinden zu versäumen, empfehle ich dir meinen umfassenden 5-Schritte-Fahrplan für deinen ersten Monat in der Schweiz.

3. Die 120'000-CHF-Grenze: Wann die ordentliche Steuererklärung für dich Pflicht ist

Obwohl die Quellensteuer als bequemer Pauschaltarif startet, gibt es im Schweizer Steuersystem klare Schwellenwerte. Als ausländischer Arbeitnehmer bist du in bestimmten Szenarien gesetzlich dazu verpflichtet, aktiv zu werden und eine reguläre Steuererklärung einzureichen.

Die wichtigste Hürde für Fachkräfte und gut verdienende Berufseinsteiger ist die Einkommensgrenze. Sobald dein vertraglicher Lohn den gesetzlichen Schwellenwert überschreitet, rutschst du automatisch in die sogenannte nachträgliche ordentliche Veranlagung (NOV):

  • Die 120'000 CHF Bruttolohn-Grenze: Verdienst du als Zuzügler mit einer B-Bewilligung mehr als 120'000 CHF brutto pro Kalenderjahr, erlischt die abgeltende Wirkung der Quellensteuer. Das kantonale Steueramt deines Wohnorts fordert dich im Folgejahr automatisch zur Abgabe einer regulären Steuererklärung auf.
  • Der 13. Monatslohn-Effekt: Ist in deinem Arbeitsvertrag ein 13. Gehalt verankert, zählt dieses voll in die 120'000-CHF-Schwelle hinein. Da die Quellensteuer monatlich berechnet wird, steigt im Auszahlungsmonat (meist November oder Dezember) auch die Steuerprogression sprunghaft an.
  • Auslandsvermögen richtig deklarieren: Selbst wenn dein Schweizer Gehalt unter der Grenze liegt, bist du ab gewissen kantonalen Freibeträgen pflichtig, sobald du Vermögen im Ausland besitzt. Hierzu zählen ein noch bestehendes deutsches Aktiendepot, Krypto-Investments oder Immobilienbesitz in Deutschland.
Achtung bei der Steuer-Budgetierung

Falls du die Grenze von 120'000 CHF knackst, berechnet das Steueramt deine finale Steuerschuld anhand des genauen Steuerfusses deiner Schweizer Wohngemeinde. Die unter dem Jahr abgezogene Quellensteuer wird dir dabei wie eine Anzahlung voll angerechnet. Je nach Steuerfuss der Gemeinde kann es hierbei zu einer Steuernachzahlung oder einer Rückerstattung kommen. Bilde daher frühzeitig finanzielle Rücklagen.

Doch was ist, wenn du weniger als 120'000 CHF verdienst? Genau dann wird es für deutsche Auswanderer erst richtig spannend: Über einen einfachen bürokratischen Kniff kannst du freiwillig aktiv werden, um dir bares Geld vom Staat zurückzuholen.

4. Freiwillige Steuererklärung (NOV): Wann sich der Antrag unter der Einkommensgrenze lohnt

Liegst du mit deinem Einkommen unter der 120'000-CHF-Grenze, gilt deine Steuerschuld durch den automatischen Lohnabzug der Quellensteuer rechtlich als komplett abgegolten. Du bist also nicht verpflichtet, Formulare auszufüllen. Dennoch stehen deutsche Auswanderer jedes Jahr vor einer folgenschweren Grundsatzentscheidung: Lohnt es sich, die Steuererklärung freiwillig einzureichen?

Das Schweizer Steuersystem bietet dir hierzu zwei völlig unterschiedliche Wege, die du genau abwägen musst:

Standard-Weg

Reine Quellensteuer

Du unternimmst nichts. Der pauschale Abzug deines Arbeitgebers bleibt deine finale Steuerlast. Maximaler Komfort, aber keine individuellen Abzüge im Nachgang möglich.

Optimierter Weg

Nachträgliche ordentliche Veranlagung

Du beantragst freiwillig die NOV. Du reichst eine Steuererklärung ein, machst private Abzüge geltend und holst dir zu viel gezahlte Steuern vom Amt zurück.

Der Wechsel zur nachträglichen ordentlichen Veranlagung (NOV) macht vor allem dann Sinn, wenn du hohe private Abzüge hast, die im pauschalen Quellensteuertarif deiner Lohnabrechnung nicht berücksichtigt sind. Der mit Abstand größte Hebel für Sparer sind dabei Einzahlungen in die private Altersvorsorge, um sich einen langfristigen Steuerturbo aufzubauen.

Neben der Altersvorsorge gibt es weitere Stellschrauben, um Geld zurückzufordern: Hohe Berufskosten wie teure berufliche Weiterbildungen, lange Pendlerwege zur Arbeitsstelle oder Abzüge für den Wochenaufenthalter-Status. Bevor du den Antrag stellst, solltest du jedoch dein genaues Kantons- und Gemeindeprofil kennen.

Um böse Überraschungen beim ersten Steuer-März in der Schweiz komplett zu vermeiden, solltest du deine fixen Lebenshaltungskosten und Sparraten von Beginn an präzise im Griff haben und die finanziellen Rahmenbedingungen deines neuen Wohnorts genau analysieren.

Strikte Regeln für die NOV-Frist und Konsequenzen: Der Antrag auf eine nachträgliche ordentliche Veranlagung unterliegt einer gesetzlichen Ausschlussfrist: Er muss zwingend bis zum 31. März des Folgejahres beim kantonalen Steueramt eingereicht werden. Wer diese Frist auch nur um einen einzigen Tag verpasst, verliert alle Steuervorteile für das gesamte Jahr unwiderruflich.

Zudem gilt das Prinzip: „Einmal NOV, immer NOV“. Stellst du den Antrag ein einziges Mal freiwillig, bist du für alle Folgejahre bis zum Erhalt der Niederlassungsbewilligung (C-Ausweis) gesetzlich zur Abgabe einer Steuererklärung verpflichtet. Liegt dein Wohnort in einer Gemeinde mit sehr hohem Steuerfuss, kann die ordentliche Steuererklärung trotz Abzügen am Ende teurer ausfallen als die reine Quellensteuer.

5. Abzugsmöglichkeiten im Detail: Steueroptimierung über die Säule 3a und freiwillige Einkäufe in die Pensionskasse

Graue Theorie und generische Steuerrechner im Internet helfen deutschen Zuzüglern oft wenig weiter, wenn es um das erste eigene Ausfüllen geht. Die pauschale Quellensteuer auf deiner monatlichen Lohnabrechnung berücksichtigt deine privaten Vorsorgeinvestitionen nämlich nicht. Um maximale Transparenz zu schaffen, werfen wir stattdessen einen ungeschönten Blick auf die nackten Zahlen einer echten, Schweizer Steuererklärung für einen ledigen, konfessionslosen Angestellten mit Wohnsitz in Kreuzlingen.

Bei einem jährlichen Bruttolohn von rund 87'000 CHF schöpfen wir die typischen Schweizer Steuerabzüge konsequent aus. Das kantonale Steuersystem unterscheidet bei den Abzugslimiten im Detail zwischen der Staatssteuer (Kanton/Gemeinde) und der direkten Bundessteuer (Bund):

Steuerliche Position / Abzug Staatssteuer (Kanton/Gemeinde) Direkte Bundessteuer
Total der Einkünfte (Lohn & Dividenden) 87'487 CHF 87'487 CHF
- Berufsauslagen (Fahrkosten, Verpflegung, Pauschalen) - 11'809 CHF - 9'109 CHF
- Privates Vorsorgekonto (Säule 3a Maximalbetrag) - 7'258 CHF - 7'258 CHF
- Krankenkassenprämien & Sparzinsen (Maximalabzug) - 3'500 CHF - 1'800 CHF
= Steuerbares Einkommen (Finale Berechnungsgrundlage) 64'920 CHF 69'320 CHF

Das Ergebnis zeigt den enormen Hebel des Schweizer Steuersystems: Allein durch das Ausnutzen der legalen Abzüge sinkt das zu versteuernde Einkommen bei der Staatssteuer drastisch um 22'567 CHF nach unten! Da unter dem Jahr monatlich die pauschale Quellensteuer vom vollen Bruttolohn abgezogen wurde, führt diese nachträgliche ordentliche Veranlagung (NOV) in Kreuzlingen zu einer satten Steuer-Rückerstattung von oft 1'200 bis 1'600 CHF – bares Geld, das direkt auf dein Schweizer Bankkonto überwiesen wird. Genauere Details zum gesamten 3-Säulen-System liest du in meinem Ratgeber zur Säule 3a für deutsche Berufseinsteiger.
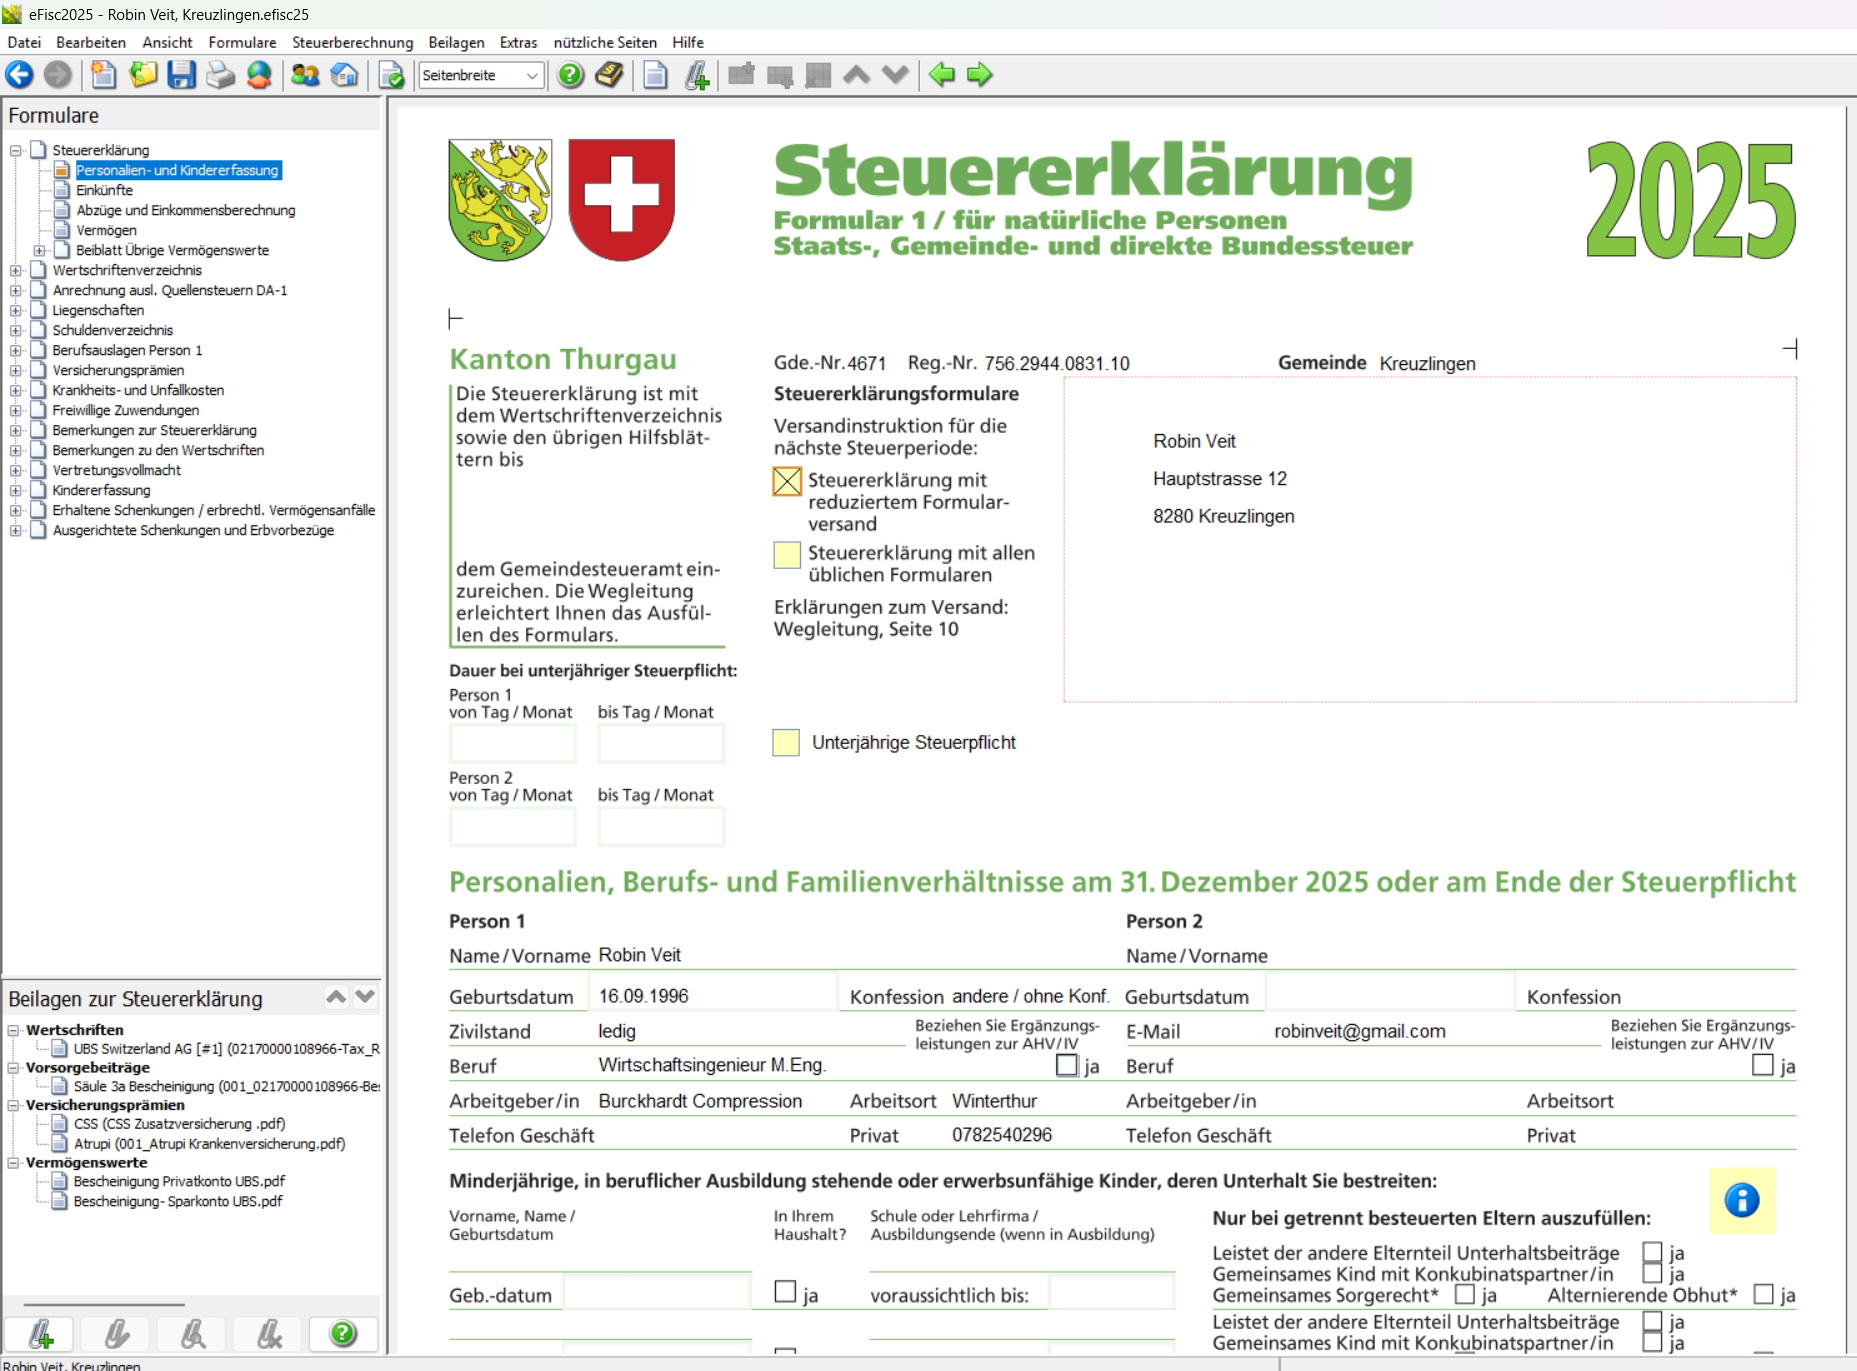
Screenshot der eTax Thurgau Software zur Erfassung von Säule 3a und Wertschriften im ordentlichen Verfahren Praxis-Maske: Die korrekte Erfassung von Personalien, Wertschriften und Vorsorgebeiträgen im Thurgauer eFisc-Portal.
Aus meiner Erfahrung mit der C-Bewilligung & eTax Thurgau

Da ich meine ordentliche Steuererklärung im Kanton Thurgau ausfülle, kenne ich die eTax-Software (eFisc) in Frauenfeld bestens. Die Säule 3a und die Fahrkosten für den Arbeitsweg sind hier die größten Hebel für junge Deutsche. Wer die Belege nicht sammelt oder die Ausschlussfrist am 31. März verpasst, verschenkt bares Geld.

Wichtig im Thurgau: Die Abzüge für Krankenkassenprämien sind für Alleinstehende starr gedeckelt (max. 3'500 CHF bei der Staatssteuer / 1'800 CHF beim Bund). Da du deine Krankenversicherung voll aus eigener Tasche bezahlst, erreichst du dieses Limit in der Software fast immer automatisch.

Mein persönlicher Steuerturbo: Neben der Säule 3a habe ich in diesem Jahr zusätzlich 15'000 CHF freiwillig in meine Pensionskasse (2. Säule) eingekauft, um meine Vorsorgelücke als Zuzügler zu schließen. Das Resultat: Mein steuerbares Einkommen sinkt so stark, dass mir das Steueramt Frauenfeld rund 2'500 CHF an Steuern zurückerstattet. Das Geld liegt nun hochverzinst auf meinem Vorsorgekonto.

Mein Liquiditäts-Hack: Statt der drei standardmäßigen großen Quartalsrechnungen kannst du beim Steueramt Thurgau ganz unkompliziert **monatliche Einzahlungsscheine** beantragen. Das schont deine Liquidität enorm und verhindert den berüchtigten Rechnungsschock am Jahresende.

Das Schweizer Steuerspar-Tool #1: Steuern sparen mit der Säule 3a als junger Anleger

Wenn es ein einziges Finanzprodukt in der Schweiz gibt, das für junge deutsche Auswanderer absolute Pflicht ist, dann ist es die private Vorsorge – die sogenannte Säule 3a. Wie wir im echten Kreuzlinger Rechenbeispiel gesehen haben, darfst du als Angestellter mit einer Pensionskasse den jährlichen Maximalbetrag von genau 7'258 CHF komplett von deinem steuerbaren Einkommen abziehen.

Doch Vorsicht: Die Schweizer Finanzwelt weiß ganz genau, wie attraktiv dieser Steuerturbo für Zuzügler ist. Auf dem Markt konkurrieren zwei völlig unterschiedliche Produktwelten starr um dein Erspartes:

Die Versicherungs-Falle

3a Kombi-Versicherung

Gekoppelt an eine Lebensversicherung. Hohe Abschlusskosten, starrer monatlicher Einzwang und horrende Verluste, falls du die Schweiz vorzeitig verlässt.

Der Aktien- & ETF-Weg

Reines Wertschriften-Depot

Zu 100 % flexibel über moderne Smartphone-Apps. Du bestimmst deine ETF-Quote selbst, zahlst minimale Gebühren und kannst die Einzahlungen jederzeit pausieren.

Als junger Mensch mit 30 oder mehr Jahren bis zur Rente hast du einen unschlagbaren Vorteil: Du kannst kurzfristige Schwankungen an den globalen Aktienmärkten entspannt aussitzen. Lass dein Geld deshalb niemals auf einem zinslosen Standard-3a-Sparkonto bei einer klassischen Filialbank versauern. Du musst das Kapital zwingend in kostengünstige Indexfonds investieren, um den **Zinseszins-Effekt als echten Vermögensturbo** zu nutzen.

Moderne, App-basierte Schweizer Anbieter ermöglichen dir heute eine **Aktienquote von bis zu 99% oder 100%**. Das bedeutet, dass deine 7'258 CHF Jahr für Jahr kostengünstig in weltweite Unternehmen investiert werden, während dir das Steueramt im Folgejahr rund 1'500 CHF bar als Rückerstattung aufs Konto spült.

Keine Angst vor der Rückkehr nach Deutschland: Viele Expats zögern mit der Einzahlung, weil sie nicht wissen, ob sie für immer in der Schweiz bleiben. Hier gilt die absolute Entwarnung: Wenn du die Schweiz eines Tages endgültig verlässt, um nach Deutschland zurückzukehren, kannst du dir dein **gesamtes Säule-3a-Guthaben problemlos zu 100 % bar auszahlen lassen**. Die gefürchtete EU-Sperre betrifft ausschließlich die staatliche Pensionskasse (2. Säule) – deine private 3a bleibt dein flexibles Eigentum.

Um das Maximum an Rendite herauszuholen und die jährlichen Verwaltungskosten gegen Null zu drücken, setze ich bei meiner persönlichen Vorsorgestrategie voll auf den digitalen Schweizer Vorreiter finpension. Die App ermöglicht es im Gegensatz zu alten Hausbanken, den Schweizer Heimmarkt-Anteil im Depot extrem gering zu halten und stattdessen breit gestreut in globale ETF-Klassiker wie den MSCI World zu investieren.

Wie das Schweizer 3-Säulen-System im Detail funktioniert, wie du die Progression bei der späteren Kapitalbezugssteuer durch das Eröffnen mehrerer Unterkonten clever brichst und worauf du beim Setup unbedingt achten musst, erfährst du in meinem ultimativen Guide zum Schweizer Rentensystem & Säule 3a für deutsche Berufseinsteiger.

Exklusiver Leser-Vorteil

25 CHF Gebührenguthaben geschenkt

Eröffne dein digitales Säule 3a-Vorsorgedepot bei finpension und aktiviere den Zinseszins-Turbo mit einer weltweiten Aktienquote. Nutze bei der Registrierung einfach meinen Code, um dir deinen Startbonus zu sichern:

UM8PYY

Jetzt finpension 3a-Depot eröffnen →

6. Steuerpflicht in Deutschland: Wegzug, Grenzgänger-Status und steuerliche Abgrenzung

Ein folgenschwerer Fehler bei vielen Auswanderern ist die Annahme, dass mit dem Überschreiten der Schweizer Grenze jegliche steuerliche Pflicht in Deutschland automatisch erlischt. Wer den Wegzug aus der Bundesrepublik nicht sauber vorbereitet, läuft Gefahr, in die Falle einer unbeabsichtigten doppelten Steuerpflicht zu geraten. Das wichtigste rechtliche Fundament zur Vermeidung dieser bürokratischen Hürde ist das Doppelbesteuerungsabkommen (DBA) zwischen Deutschland und der Schweiz.

Das DBA regelt unmissverständlich, welches Land das primäre Besteuerungsrecht an deinem Einkommen besitzt. Für deutsche Staatsbürger gibt es in der Praxis zwei grundlegende Nischen-Szenarien, die steuerlich streng voneinander getrennt werden müssen:

  • Der vollständige Zuzug (Wohnsitzwechsel): Wenn du deine deutsche Wohnung komplett aufgibst und deinen Lebensmittelpunkt dauerhaft in die Schweiz verlegst, steht das volle Besteuerungsrecht ab dem offiziellen Umzugstag der Schweiz zu. In Deutschland bist du ab diesem Moment nicht mehr unbeschränkt steuerpflichtig. Eine saubere, schriftliche Abmeldung beim deutschen Einwohnermeldeamt ist hierfür die absolute Grundvoraussetzung, um dem deutschen Finanzamt den Statuswechsel nachzuweisen.
  • Der Grenzgänger-Status (G-Bewilligung): Bleibt dein Hauptwohnsitz in Deutschland bestehen und du pendelst täglich oder an den Wochenenden zur Arbeit in die Schweiz, unterliegst du der Grenzgänger-Regelung. Dein Schweizer Arbeitgeber zieht in diesem Fall lediglich eine pauschale Quellensteuer von reduzierten 4,5 Prozent ab. Dein Haupteinkommen musst du jedoch zwingend in Deutschland nach dem deutlich höheren deutschen Steuertarif versteuern, wobei die 4,5 Prozent aus der Schweiz voll angerechnet werden.

Besonders die berüchtigte 60-Tage-Regelung erfordert bei Grenzgängern höchste mathematische Präzision: Kannst du an mehr als 60 Arbeitstagen im Kalenderjahr aus beruflichen Gründen (wie Geschäftsreisen, Schichtarbeit oder Übernachtungen am Schweizer Arbeitsort) nicht an deinen deutschen Wohnsitz zurückkehren, verfällt dein Grenzgänger-Status rückwirkend. In diesem Fall wechselt das uneingeschränkte Besteuerungsrecht komplett an die Schweiz – ein Szenario, das eine akribische Dokumentation aller Reisetage zwingend erforderlich macht.

Praxis-Erfahrung aus der Bodenseeregion

Gerade hier in der Grenzregion zwischen Kreuzlingen und Konstanz sehe ich im Freundeskreis regelmäßig, wie Grenzgänger beim ersten Steuerbescheid aus Deutschland eiskalt erwischt werden. Das deutsche Finanzamt setzt für Grenzgänger nämlich vierteljährliche Steuervorauszahlungen fest. Bei einem typischen Schweizer Einstiegsgehalt fordert Deutschland alle drei Monate schnell einmal mehrere tausend Euro auf einen Schlag. Wer hier unter dem Jahr kein separates Tagesgeldkonto als Rücklage anspart, läuft geradewegs in ein Liquiditätsproblem.

Aus genau diesem Grund und wegen der deutlich niedrigeren kantonalen Steuerbelastung zeigt die Praxis im Bekanntenkreis fast immer: Ein vollständiger physischer Umzug in die Schweiz ist aus rein finanziellen und steuerlichen Aspekten auf lange Sicht meist deutlich attraktiver als das dauerhafte Grenzgängertum.

7. Praxistipps aus dem Kanton Thurgau: Software eTax und die Umstellung auf monatliche Ratenzahlungen

Das Ausfüllen der ersten Steuererklärung im Kanton Thurgau unterscheidet sich administrativ stark von anderen Regionen. Während Kantone wie Zürich voll auf reine Browser-Lösungen setzen, stellt die kantonale Steuerverwaltung in Frauenfeld die bewährte Software eTax Thurgau (eFisc) zur Verfügung. Das Programm führt dich strukturiert durch alle Masken – von der Erfassung deines Zivilstands über die Berufsauslagen bis hin zu deinen Vermögenswerten.

Da du als quellenbesteuerter Zuzügler mit dem Antrag auf eine nachträgliche ordentliche Veranlagung (NOV) oder ab Erhalt der C-Bewilligung komplett in das reguläre Steuersystem wechselst, solltest du die Software-Struktur frühzeitig verstehen. Das eFisc-Portal speichert deine Daten lokal oder verschlüsselt in der Thurgauer Steuer-Cloud, sodass du im Folgejahr alle Einträge bequem per Mausklick übernehmen kannst.

Screenshot der eTax Thurgau Software eFisc zur Erfassung der Steuererklärung in Kreuzlingen eTax Thurgau Praxis: Die offizielle eFisc-Benutzeroberfläche zur Deklaration von Einkommen, Abzügen und Personalien in Kreuzlingen.

Der wichtigste Hebel im Thurgauer System betrifft jedoch nicht das Ausfüllen selbst, sondern die spätere Rechnungsstellung. Sobald deine Steuererklärung final verarbeitet wurde und du im ordentlichen System registriert bist, greift der föderale Zahlungsrhythmus. Das System birgt für deutsche Einwanderer ein hohes Frustrationstief, wenn man nicht rechtzeitig gegensteuert.

Aus meiner Thurgauer Steuerpraxis: Der Raten-Hack

Standardmäßig schickt dir die kantonale Steuerverwaltung Thurgau im Laufe des Kalenderjahres drei gigantische, provisorische Quartalsrechnungen für die Staats- und Gemeindesteuer. Da hierbei die Beträge für mehrere Monate auf einmal fällig werden, bricht vielen Zuzüglern regelmäßig der Schweiß aus. Wer frisch aus Deutschland kommt, ist diesen geballten Rechnungsrhythmus schlicht nicht gewohnt.

Mein persönlicher Liquiditäts-Hack: Du musst diese riesigen Quartalssummen nicht klaglos hinnehmen. Du kannst beim Steueramt in Frauenfeld oder direkt bei deiner Steuergemeinde (wie hier in Kreuzlingen) völlig unkompliziert beantragen, dass dir monatliche Einzahlungsscheine ausgestellt werden. Das kantonale Amt teilt deine voraussichtliche Jahresschuld dann in zehn oder zwölf gleichmäßige Raten auf.

Dieser einfache administrative Schritt schont deine monatliche Liquidität enorm. Er verhindert den berüchtigten Steuerschock am Jahresende komplett, da sich die Zahlungen wie ein normales monatliches Abo in deine Budgetplanung integrieren lassen.

8. Schritt-für-Schritt-Anleitung: So reichst du deine Schweizer Steuererklärung korrekt ein

Sobald du dich für die Abgabe der Steuererklärung entschieden hast, geht es an die praktische Umsetzung. Der Prozess beim kantonalen Steueramt läuft in der Schweiz extrem strukturiert und zu fast 100 Prozent digital ab. Wenn man die richtige Reihenfolge einhält, verliert das Verfahren schnell seinen Schrecken.

Folge einfach diesem bewährten Praxis-Fahrplan, um das ordentliche Verfahren oder deine nachträgliche ordentliche Veranlagung (NOV) korrekt aufzugleisen:

  • 1
    Den NOV-Antrag stellen (Bis spätestens 31. März): Falls dein Lohn unter 120'000 CHF liegt, lade dir das offizielle Formular für die nachträgliche ordentliche Veranlagung von der Website deines kantonalen Steueramtes herunter beziehungsweise fülle es direkt im Online-Portal aus. Sende es zwingend vor Ablauf der Ausschlussfrist ein.
  • 2
    Lohnausweis und Vorsorgebescheinigungen anfordern: Dein Schweizer Arbeitgeber händigt dir zu Beginn des neuen Jahres den offiziellen Lohnausweis aus. Zeitgleich stellt dir deine Vorsorgestiftung die Steuerbescheinigung für deine Säule-3a-Einzahlungen bereit.
  • 3
    Bankbelege und Krankenkassen-Nachweise sammeln: Besorge dir die Zins- und Saldoausweise deines Schweizer Lohnkontos per Stichtag 31. Dezember sowie die jährliche Steuerbescheinigung deiner Krankenkasse über die effektiv bezahlten monatlichen Prämien.
  • 4
    Die kantonale Steuersoftware nutzen: Verwende die offizielle, kostenlose Steuersoftware deines Wohnkantons (zum Beispiel eTax im Thurgau, BalTax in Luzern oder das kantonale Online-Portal in Zürich). Gib deine Personalien ein und trage deine Einkünfte sowie Abzüge Schritt für Schritt ein.
  • 5
    Wertschriftenverzeichnis und Krypto ausfüllen: Deklariere alle deine Bankkonten sowie in- und ausländische Depots. Achtung: Auch deine Krypto-Wallets oder Kredite in der Heimat müssen am Stichtag mit ihrem exakten Wert in Schweizer Franken erfasst werden.
  • 6
    Digital einreichen und Rückerstattung abwarten: Prüfe alle Eingaben noch einmal sorgfältig. Übermittle die Steuererklärung mitsamt den hochgeladenen Belegen digital per Mausklick an das Steueramt. Die Bearbeitung dauert je nach Kanton einige Monate, danach landet deine Rückerstattung direkt auf deinem Konto.
Wichtiger Tipp zur Belegpflicht: In der Schweiz musst du im digitalen Steuerportal nicht mehr für jeden kleinen Posten eine Quittung hochladen. Die zentralen Dokumente – wie der Lohnausweis, die Säule-3a-Bescheinigung, die Krankenkassenabrechnung sowie Nachweise über teure Weiterbildungen – müssen jedoch zwingend als PDF angehängt werden, da das Steueramt die Abzüge sonst direkt streicht oder korrigiert.

Damit du die für das Wertschriftenverzeichnis notwendigen Bankbelege völlig spesenfrei und ohne teure Kontoführungsgebühren verwalten kannst, ist ein modernes, digitales Girokonto die perfekte Basis. So behältst du am Stichtag des Jahreswechsels die maximale Übersicht über all deine Vermögenswerte und Erträge.

Fazit & Checkliste für das ordentliche Steuerverfahren

Eine Steuererklärung in der Schweiz ist kein bürokratisches Monster, wie man es oft aus Deutschland gewohnt ist. Die digitalen Lösungen der Kantone sind modern, intuitiv und logisch aufgebaut. Wer die Fristen im Auge behält, das unterjährige Zuzugs-Szenario von Anfang an einkalkuliert und Sparwerkzeuge wie die Säule 3a oder freiwillige Einkäufe in die Pensionskasse strategisch nutzt, verwandelt die lästige Steuerpflicht in ein mächtiges Werkzeug für den privaten Vermögensaufbau.

Das Schweizer System belohnt Eigenverantwortung massiv. Wer die Extrameile geht und seine Finanzen selbst in die Hand nimmt, holt sich Jahr für Jahr beträchtliche Summen vom Staat zurück. Wichtig ist nur, strukturiert vorzugehen und keine unüberlegten Anträge zu stellen, da der freiwillige Wechsel in die ordentliche Veranlagung eine Einbahnstraße bleibt.

Deine Steuer-Checkliste vor dem Einreichen
  • ✓ Fristen-Check: Ist der Antrag auf die nachträgliche ordentliche Veranlagung (NOV) sicher vor dem 31. März eingereicht?
  • ✓ Progression berücksichtigt: Wurde bei einem unterjährigen Umzug das Schweizer Einkommen korrekt für den Steuersatz hochgerechnet?
  • ✓ Auslandsvermögen erfasst: Sind alle deutschen Depots, Bankkonten und Immobilien lückenlos zum Stichtag 31. Dezember deklariert?
  • ✓ Vorsorge-Abzüge maximiert: Liegen die Bescheinigungen für die Säule 3a und optionale Pensionskassen-Einkäufe vollständig als PDF bereit?
  • ✓ Liquidität optimiert: Wurden beim Steueramt bereits monatliche Einzahlungsscheine beantragt, um Quartalsschocks zu vermeiden?

Lass dich von den Formularen und bürokratischen Begriffen zu Beginn nicht verunsichern. Wenn du dein Setup einmal sauber in der Steuersoftware hinterlegt hast, dauert das Ausfüllen in den Folgejahren meist weniger als eine halbe Stunde – ein Aufwand, der sich bei den Schweizer Abzugsmöglichkeiten in barer Münze auszahlt.

Häufig gestellte Fragen (FAQ) zur Steuererklärung für Deutsche in der Schweiz

Hier findest du direkte Antworten auf die wichtigsten Rechts- und Praxisfragen rund um das Schweizer Steuersystem, die Quellensteuer und Fristen für Zuzügler.

Bis wann muss ich die freiwillige Steuererklärung (NOV) in der Schweiz einreichen?
Der Antrag auf eine nachträgliche ordentliche Veranlagung (NOV) unterliegt einer strikten, gesetzlichen Ausschlussfrist. Im Kanton Thurgau muss er beispielsweise zwingend bis zum 31. März des Folgejahres beim Steueramt eingegangen sein. Eine Fristverlängerung für diesen initialen Antrag ist rechtlich komplett ausgeschlossen. Wer die Frist verpasst, verliert alle Abzugsmöglichkeiten für das abgelaufene Jahr.
Was passiert mit der Kirchensteuer in der Schweizer Steuererklärung?
Wenn du bei der Anmeldung in der Gemeinde eine Konfession (römisch-katholisch oder evangelisch-reformiert) angibst, wird die Kirchensteuer automatisch monatlich über die Quellensteuer einbehalten. Ein Kirchenaustritt in der Schweiz spart jungen Alleinstehenden je nach Gehalt direkt 400 bis 800 CHF pro Jahr. Nach dem offiziellen Austritt stellt das Steueramt deinen Tarifcode auf der Lohnabrechnung auf „N“ (konfessionslos) um.
Warum ist mein Steuerabzug im Dezember wegen des 13. Monatslohns so hoch?
Da die Quellensteuer in der Schweiz monatsweise berechnet wird, führt die Auszahlung des 13. Monatslohns im Dezember zu einer künstlichen Verdopplung deines Bruttomonatsgehalts. Das System berechnet den Abzug so, als ob du dieses hohe Gehalt das ganze Jahr über verdienen würdest. Durch diese monatliche Steuerprogression fällt der prozentuale Abzug im Dezember spürbar höher aus. Über die freiwillige Steuererklärung (NOV) wird diese Spitze am Jahresende jedoch wieder glattgerechnet.
Kann ich den Antrag auf eine freiwillige Steuererklärung (NOV) später wieder rückgängig machen?
Nein. Es gilt die strikte Regel „Einmal NOV, immer NOV“. Sobald du unter der 120'000-CHF-Grenze einmalig eine nachträgliche ordentliche Veranlagung beantragst, bist du für alle folgenden Jahre gesetzlich dazu verpflichtet, eine reguläre Steuererklärung einzureichen. Das gilt so lange, bis du die Niederlassungsbewilligung (C-Ausweis) erhältst oder die Schweiz wieder verlässt.
Muss ich mein in Deutschland verbliebenes Aktiendepot in der Schweiz versteuern?
Ja. In der Schweiz unterliegst du mit deinem weltweiten Einkommen und Vermögen der Steuerpflicht. Ein deutsches Depot, Guthaben auf Euro-Konten sowie Krypto-Wallets müssen im Wertschriftenverzeichnis der Schweizer Steuererklärung zwingend mit ihrem exakten Steuerwert per Stichtag (31. Dezember) deklariert werden. Solange du deiner deutschen Bank deinen Schweizer Wohnsitz meldest, bist du in Deutschland vom Sparer-Pauschbetrag befreit und zahlst dort als Steuerausländer keine Abgeltungsteuer mehr.
Welche Abzüge lohnen sich für deutsche Auswanderer in der Steuererklärung am meisten?
Die absoluten Hebel sind die Einzahlungen in die private Säule 3a sowie freiwillige Pensionskassen-Einkäufe, um Vorsorgelücken zu schließen. Dahinter folgen die Fahrkosten für den Arbeitsweg (beim Auto kilometerbasiert, beim öffentlichen Verkehr das Halbtax oder Generalabonnement), die Verpflegungskosten bei auswärtiger Arbeit sowie berufsrelevante Weiterbildungen. Die kantonale Pauschale für Krankenkassenprämien erreichst du als Zuzügler ohnehin automatisch, da du deine Prämien voll aus eigener Tasche zahlst.
Robin Veit - Gründer von finanzstart.ch
Über den Autor
Robin Veit

Ich wohne selbst in Kreuzlingen direkt an der Schweizer Grenze und kenne den bürokratischen Aufwand beim Umzug aus eigener Erfahrung. Auf finanzstart.ch teile ich ungeschminkt die praktischen Lösungen, die mir und vielen anderen den Start im Schweizer Finanz- und Alltagsleben erleichtert haben. Mehr Details zu meiner Person findest du auf der Über-mich-Seite.

Finanzstart Newsletter

Keine Tipps verpassen: Dein Guide für den Start in der Schweiz

Der Start in der Schweiz ist teuer genug. Ich teile auf finanzstart.ch meine eigenen Erfahrungen und Recherchen, damit du bei Konto, Krankenkasse und Behörden vom ersten Tag an hunderte Franken sparst.

Transparenz- & Werbehinweis

Manche Links auf dieser Website sind sogenannte Affiliate-Links (Empfehlungslinks). Wenn du über diese Links ein Konto eröffnest, ein Depot startest oder ein Produkt kaufst, erhalte ich dafür eine kleine Provision vom Anbieter. Für dich entstehen dabei absolut keine Mehrkosten – im Gegenteil: Oft kann ich dir dadurch exklusive Startguthaben oder Rabatte anbieten. Ich empfehle grundsätzlich nur Services, die ich selbst nutze und absolut gutheiße. Danke für deine Unterstützung beim Aufbau dieser Seite!

Risikohinweis & Haftungsausschluss

Die auf finanzstart.ch bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information, Unterhaltung und persönlichen Weiterbildung. Sie stellen zu keinem Zeitpunkt eine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Ich bin kein lizenzierter Finanzberater oder Versicherungsvermittler. Der Abschluss von Verträgen (z. B. Krankenkassen) oder Investitionen am Finanzmarkt sind immer mit Risiken verbunden. Bitte informiere dich vor jeder finanziellen Entscheidung eigenständig und handle auf eigene Verantwortung.

Nach oben scrollen