
Yuh Erfahrungsbericht 2026: Lohnt sich die Schweizer Finanz-App für deutsche Auswanderer?
Wer neu in die Schweiz zieht, steht meist schon in den ersten Wochen vor einer wichtigen Entscheidung: Welche Bank eignet sich langfristig für Gehaltseingänge, tägliche Zahlungen und den Vermögensaufbau? Während klassische Schweizer Banken oft mit Kontoführungsgebühren und komplizierten Preisverzeichnissen arbeiten, setzen moderne Finanz-Apps auf Einfachheit, Transparenz und mobile Bedienung.
Eine der bekanntesten Lösungen ist Yuh. Die App kombiniert ein Schweizer Privatkonto mit Debitkarte, TWINT, eBill, Multiwährungskonto, Säule 3a sowie Investments in Aktien, ETFs und Kryptowährungen. Hinter dem Angebot steht heute vollständig der Schweizer Online-Broker Swissquote.
In diesem Yuh Erfahrungsbericht zeige ich dir, welche Erfahrungen ich persönlich mit der App gemacht habe, wie hoch die tatsächlichen Kosten ausfallen, welche Funktionen wirklich nützlich sind und für welche deutschen Auswanderer sich Yuh als Hauptkonto in der Schweiz besonders lohnt.
Ich nutze Yuh inzwischen seit rund zwei Jahren und führe darüber bis heute mein persönliches Lohnkonto. Mein Schweizer Gehalt wird direkt auf das Konto überwiesen und die App gehört mittlerweile zu den Finanzanwendungen, die ich im Alltag am häufigsten verwende.
Gleichzeitig ist Yuh nicht meine einzige Bankverbindung. Für internationale Zahlungen und Reisen nutze ich zusätzlich Revolut, während mein größeres langfristiges ETF-Portfolio bei Swissquote liegt. Dadurch kann ich Yuh aus der Perspektive eines tatsächlichen Nutzers bewerten und gleichzeitig mit anderen beliebten Lösungen in der Schweiz vergleichen.
Besonders überzeugt hat mich die Kombination aus Einfachheit und Preis-Leistungs-Verhältnis. Das Konto kann kostenlos geführt werden, es fallen keine monatlichen Kontoführungsgebühren an und trotzdem stehen Funktionen zur Verfügung, die viele klassische Banken nur eingeschränkt oder gegen Aufpreis anbieten. Dazu gehören unter anderem TWINT, eBill, Sparfunktionen, die Säule 3a sowie die Möglichkeit, direkt innerhalb derselben App in Aktien, ETFs und Kryptowährungen zu investieren.
Obwohl ich mein Hauptdepot mittlerweile bei Swissquote führe, nutze ich Yuh weiterhin aktiv für den täglichen Zahlungsverkehr und halte dort auch ein kleineres Investment-Portfolio. Genau diese Kombination macht die App für viele Neuankömmlinge interessant: Man erhält ein modernes Schweizer Lohnkonto und kann gleichzeitig die ersten Schritte beim Investieren machen, ohne sofort mehrere verschiedene Finanzanbieter eröffnen zu müssen.
Natürlich ist Yuh nicht perfekt und für größere Vermögen gibt es teilweise spezialisierte Alternativen. Für viele deutsche Auswanderer dürfte die App jedoch zu den einfachsten und günstigsten Möglichkeiten gehören, um nach dem Umzug schnell finanziell in der Schweiz anzukommen. Ob sie auch für dich die richtige Wahl ist, schauen wir uns jetzt im Detail an.
2. Yuh Konto eröffnen: Checkliste & Praxistest für Auswanderer
Einer der größten Pluspunkte beim Schweiz-Start ist der schlanke, rein digitale Eröffnungsprozess. Wer früher bei klassischen Schweizer Banken mit Papierkram und Präsenzterminen konfrontiert war, erledigt bei Yuh heute alles innerhalb von wenigen Minuten direkt am Smartphone.
- Ausweisdokument: Ein gültiger deutscher Personalausweis oder Reisepass reicht völlig aus.
- Schweizer Adresse: Deine neue Wohnadresse in der Schweiz (für den Postversand der Debit Mastercard).
- Smartphone: Für den ID-Check und den App-Download (iOS oder Android).
- Steuer-ID: Deine deutsche Steuer-Identifikationsnummer (TIN) sowie ggf. deine Schweizer AHV-Nummer.
Meine persönliche Erfahrung beim Registrieren: Bei mir hat die Kontoeröffnung wirklich extrem einfach und absolut unkompliziert funktioniert. Der gesamte Prozess hat entspannt auf der Couch keine 10 Minuten gedauert. Kein lästiger Papierkram, keine PostIdent-Termine – die Verifikation erfolgte direkt per Smartphone-Kamera. Mein Konto war bereits nach kurzer Zeit freigeschaltet und einsatzbereit.
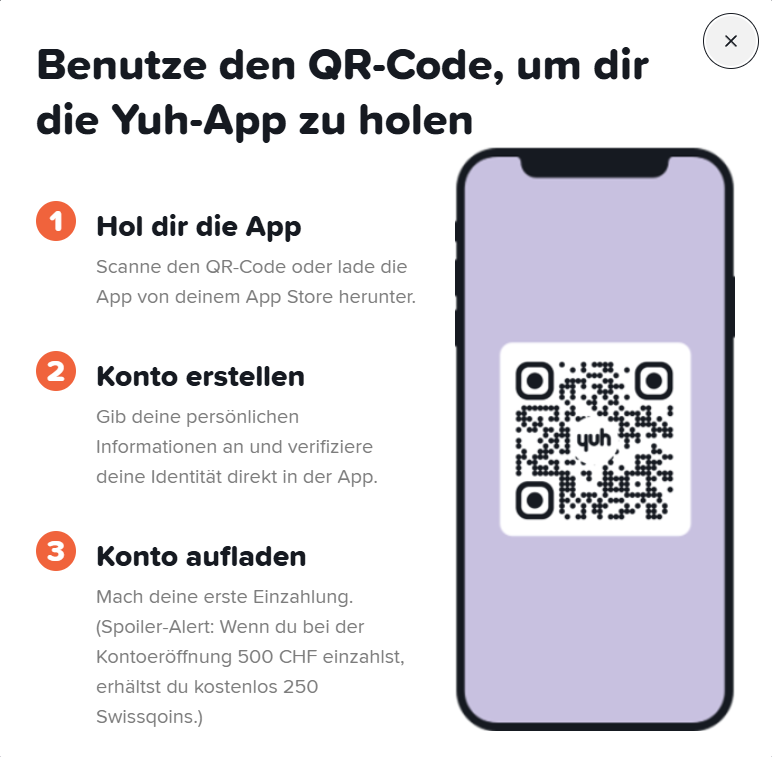
So läuft die Eröffnung Schritt für Schritt ab:
- App herunterladen: Scanne den QR-Code oben oder lade Yuh im App Store / Google Play Store herunter.
- Daten eingeben: Gib deine persönlichen Daten und deine Schweizer Wohnadresse ein.
- Identität verifizieren: Mache ein kurzes Foto von deinem Ausweis sowie ein Selfie für den digitalen ID-Check.
- Aktionscode eingeben: Trage im Registrierungsprozess deinen Promo-Code ein, um dir das Startguthaben zu sichern.
- Konto nutzen: Nach der schnellen Freigabe erhältst du deine Schweizer CH-IBAN. Deine Debit Mastercard trifft nach wenigen Tagen per Post ein.
3. Die wichtigsten Vorteile von Yuh für neue deutsche Auswanderer
Als Auswanderer stehst du nach der Ankunft in der Schweiz vor unzähligen To-Dos. Die Finanz-App Yuh nimmt dir beim Thema Finanzen extrem viel Komplexität ab: Statt für Lohn, Vorsorge und Investments Verträge bei drei verschiedenen Anbietern abzuschließen, bündelt Yuh die wichtigsten Bausteine in einer einzigen App.
Multi-Währungskonto: CHF, EUR & USD ohne versteckte Gebühren
Ein entscheidender Pluspunkt für Zuzügler ist das integrierte Multi-Währungskonto. Du erhältst Unterkonten für Schweizer Franken (CHF), Euro (EUR) und US-Dollar (USD) unter einer einzigen IBAN. So kannst du problemlos Gehalt in CHF empfangen und dein Guthaben direkt in der App zu extrem fairen Konditionen umtauschen.
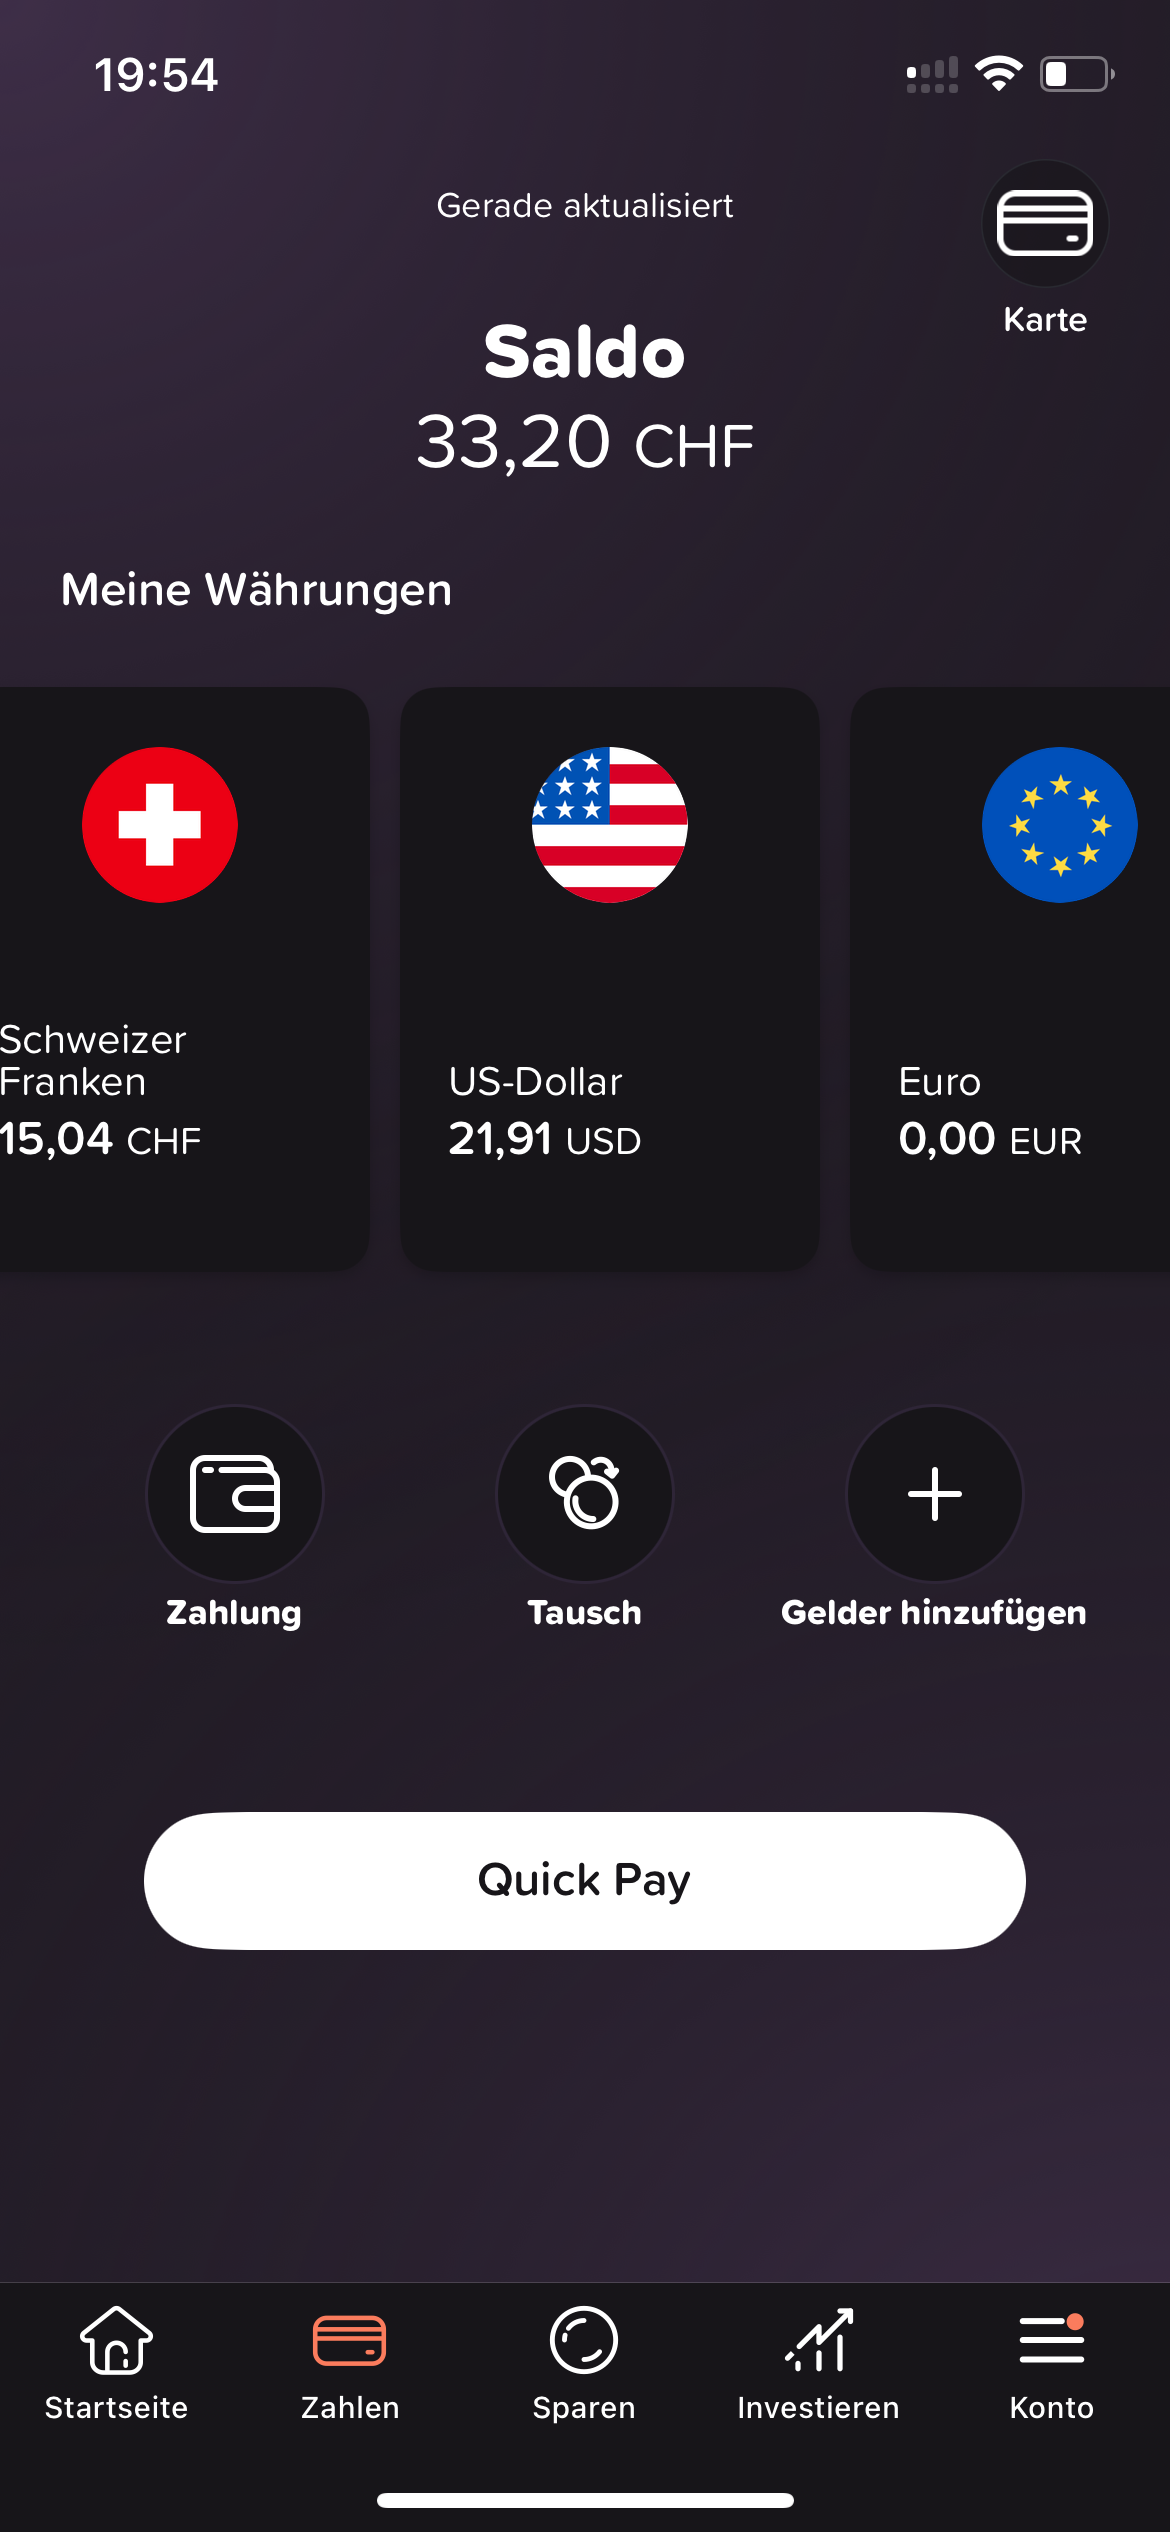
Während klassische Schweizer Filialbanken bei Währungswechseln oft hohe Aufschläge und versteckte Wechselkurs-Margen berechnen, verlangt Yuh eine transparente Fixgebühr von lediglich 0,95 % auf Währungstransaktionen (Quelle: official Yuh Pricing). Wenn du Geld auf dein altes deutsches Girokonto überweist oder online im Euroraum einkaufst, spart dir das bares Geld.
Alle Vorteile im Überblick: Warum Yuh für den Start perfekt ist
Kostenloses Lohnkonto
Keine monatlichen Fixkosten, keine versteckten Depotgebühren und kein Mindestgeldeingang erforderlich.
Alles an einem Ort
Gehaltskonto, Debit Mastercard, Schweizer TWINT, eBill und die Säule 3a vereint in einer intuitiven Smartphone-App.
Gratis ETF-Sparpläne
Automatische Sparpläne auf die wichtigsten Kern-ETFs (z. B. S&P 500, MSCI World) werden bei Yuh ohne Handelskommission ausgeführt.
Über 400 Einzelaktien
Große Auswahl an weltweiten Aktien & Kryptowährungen – das Sortiment wird von Swissquote laufend erweitert.
Was mir als Berufseinsteiger besonders gefällt: Bei Yuh kannst du bereits mit sehr kleinen Beträgen (ab 10 CHF via Bruchteile / Fractional Shares) erste Schritte am Aktienmarkt machen. Du musst nicht hunderte Franken ansparen, um eine einzelne Aktie zu kaufen. Das macht Vermögensaufbau in der Schweiz von Tag 1 an nahbar und unkompliziert.
5. Ein Blick in mein Yuh-Depot: Investieren für Einsteiger & kostenlose ETF-Sparpläne
Besonders für junge Berufseinsteiger und Auswanderer, die nach dem Umzug ohne großen Aufwand Vermögen in der Schweiz aufbauen möchten, ist Yuh ein ideales Werkzeug. Du brauchst kein komplexes Fachwissen oder stundenlange Einarbeitung: Die Investment-Funktion ist extrem übersichtlich gestaltet und direkt in dein Konto integriert.
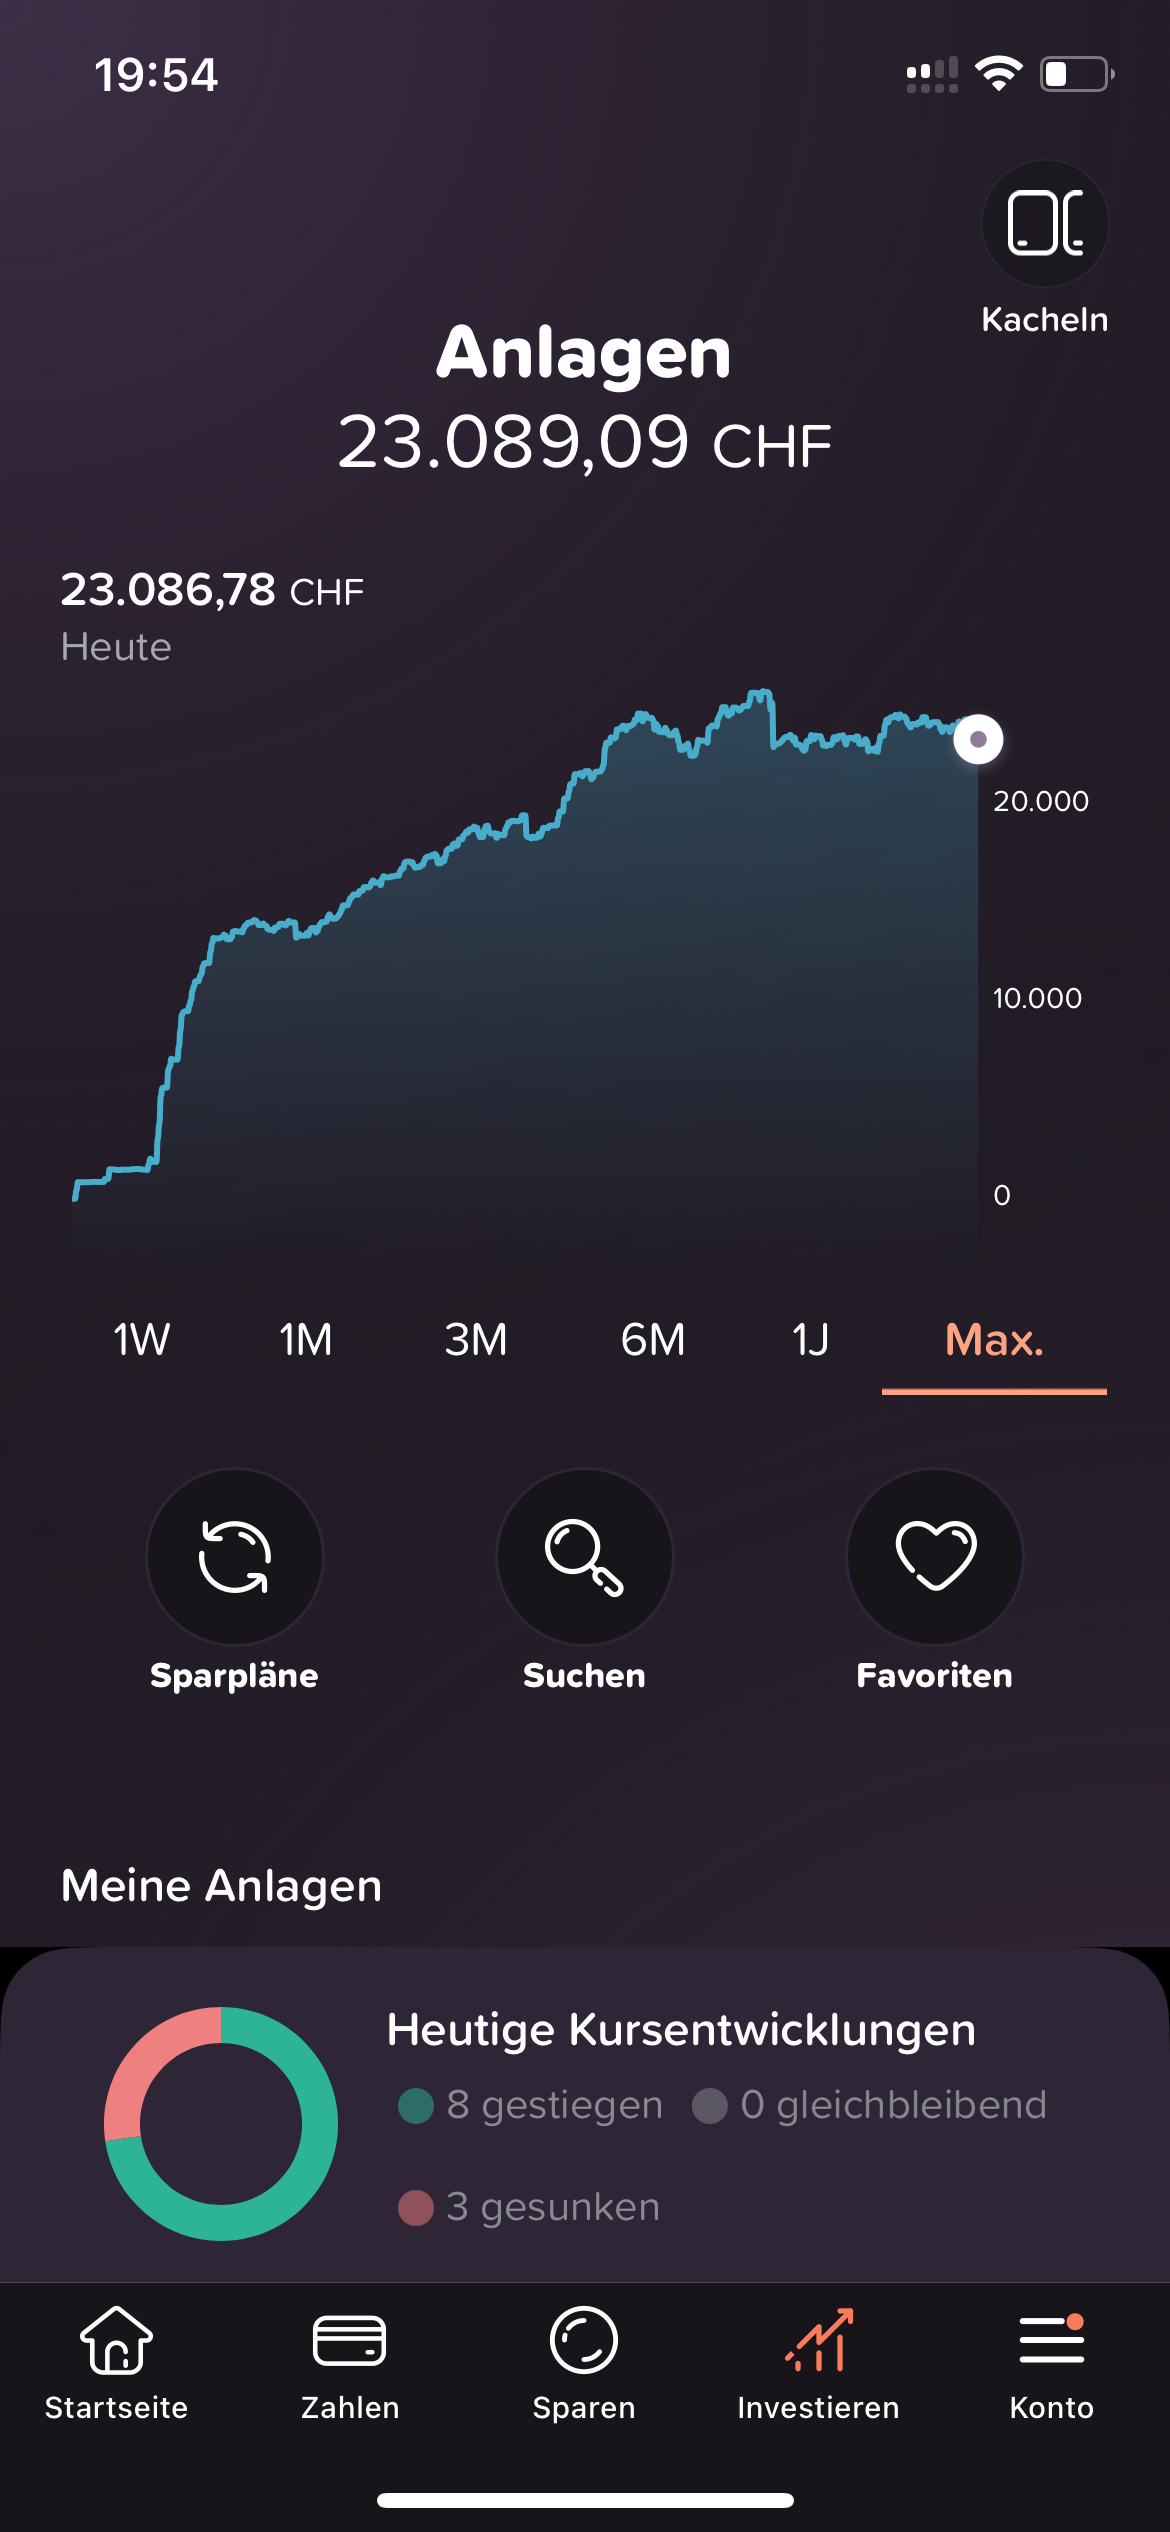
Transparenz pur: So sieht mein Portfolio in der App aus
Ich nutze die Investment-Funktion von Yuh seit zwei Jahren aktiv für meinen monatlichen Vermögensaufbau. In meinem Yuh-Depot halte ich aktuell ein Guthaben von knapp 23'000 CHF – aufgeteilt auf wiederkehrende Sparpläne und ausgewählte Positionen.
Mein absolutes Highlight: Wiederkehrende Sparpläne für 0 CHF Gebühren
Was mir an Yuh absolut am besten gefällt, sind die wiederkehrenden Sparpläne. Du kannst automatische Kaufaufträge einrichten und damit komplett ohne Kaufkommission (0 CHF Gebühren) langfristig Vermögen aufbauen.
31 ausgewählte ETFs
Kostenfrei besparbar: Breites Angebot an Kern-ETFs wie S&P 500, MSCI World, SMI, DAX, Schwellenländer (Emerging Markets) oder Nasdaq 100.
Gold & Silber ETFs
Auch Edelmetalle lassen sich problemlos über gebührenfreie Sparpläne zur Portfolio-Stabilisierung beimischen.
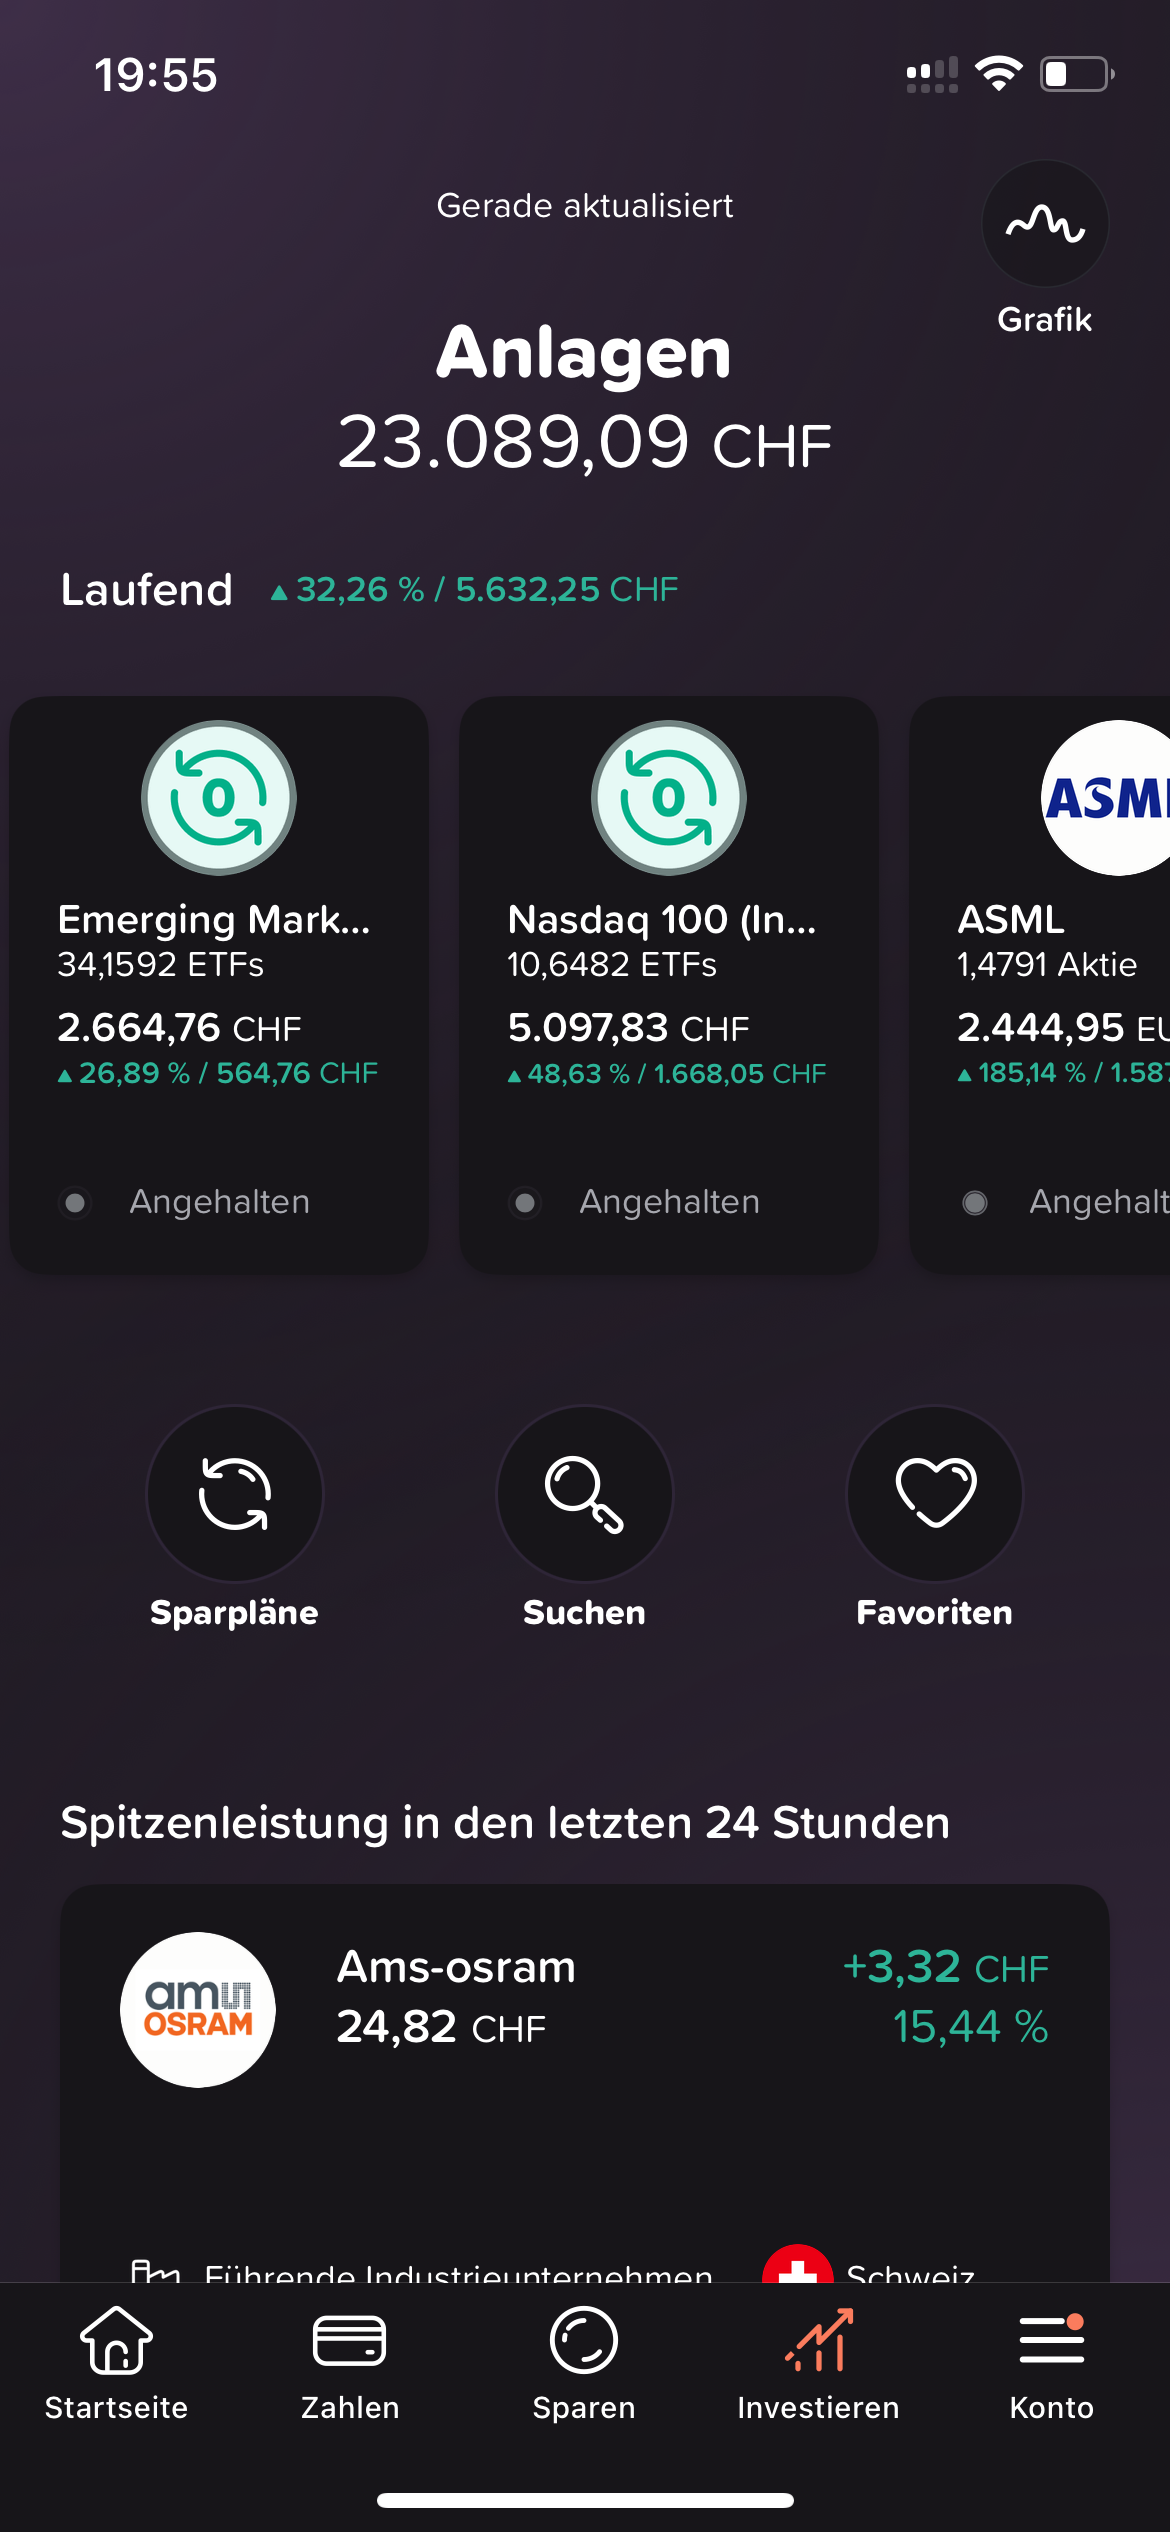
Das Geniale an Yuh ist die Möglichkeit, bereits ab sehr kleinen Beträgen automatisiert zu investieren. Du musst nicht erst Tausende Franken ansparen, sondern kannst direkt nach deiner ersten Schweizer Lohnabrechnung mit 20, 50 oder 100 CHF pro Monat starten. Für alle, die sich nicht täglich mit Finanzmärkten beschäftigen wollen, ist das eine extrem entspannte und rentable All-in-One-Lösung.
6. Vor- und Nachteile im Detail: Pro & Contra für deutsche Zuzügler
Um dir die Entscheidung zu erleichtern, habe ich alle Stärken und Schwächen von Yuh speziell aus der Perspektive eines neuen deutschen Zuzüglers zusammengefasst:
| Vorteile (Pro) | Nachteile (Contra) |
|---|---|
|
|
Wie die Gegenüberstellung zeigt, fallen die Contras im alltäglichen Praxisgebrauch extrem gering ins Gewicht. Die enormen Vorteile – insbesondere das kostenlose Lohnkonto mit Schweizer CH-IBAN, TWINT und gebührenfreien ETF-Sparplänen – überwiegen für deutsche Auswanderer bei Weitem. Ich habe die Entscheidung, mein Gehaltskonto bei Yuh zu eröffnen, bis heute keinen Tag bereut und empfehle die App regelmäßig Freunden und Bekannten als die unkomplizierteste All-in-One-Konto-Lösung in der Schweiz!
Häufig gestellte Fragen (FAQ) zu Yuh für deutsche Auswanderer
Hier findest du die wichtigsten Antworten auf häufige Alltags- und Rechtsfragen rund um die Yuh Konto-App für deinen Start in der Schweiz.
Kann ich Yuh bereits vor dem Umzug von Deutschland aus eröffnen?
Kann mein Schweizer Arbeitgeber den Lohn direkt auf Yuh überweisen?
Wie sicher ist mein Geld bei Yuh?
Funktioniert die Schweizer Bezahl-App TWINT mit Yuh?
Ist Yuh wirklich zu 100 % kostenlos?
Wie überweise ich am günstigsten Geld auf mein deutsches Girokonto?
Muss ich das Yuh-Konto und Depot in der Schweizer Steuererklärung angeben?
