- Das Wichtigste in Kürze: Prämienwechsel 2027
- 1. Prämienschock 2027: Warum du risikolos wechseln kannst
- 2. Fristen & Stichtag 2027: Bis wann musst du kündigen?
- 3. Lohnt sich der Wechsel? Ab welcher Ersparnis es sich rechnet
- 4. Rechenbeispiel & meine Atupri Erfahrungen (Thurgau & Zürich)
- 5. Die 5 teuersten Fehler beim Krankenkassenwechsel
- 6. AXA Wechselversicherung & Services: Sinnvoll?
- 7. Schritt-für-Schritt: Grundversicherung in 15 Min. wechseln
- 8. Fazit & Checkliste 2027 für Auswanderer
- Häufig gestellte Fragen (FAQ)
Krankenkasse wechseln Schweiz: Lohnt es sich für Deutsche? (2027)
Das Thema Krankenkasse wechseln in der Schweiz gehört für deutsche Auswanderer und Zuzügler jedes Jahr im Herbst zu den effektivsten Stellschrauben, um die eigenen fixen Lebenshaltungskosten drastisch zu reduzieren. Da die Gesundheitskosten und Prämien für das Jahr 2027 in nahezu allen Kantonen erneut spürbar ansteigen, kostet Untätigkeit beim eigenen Budget bares Geld.
Dennoch zögern viele Zuzügler vor dem Wechsel der Grundversicherung. Oft schwingt die unbegründete Sorge mit, bei einer günstigeren Kasse medizinische Einbußen hinnehmen zu müssen oder in ein bürokratisches Kündigungschaos zu geraten. Dabei gilt in der Schweiz ein fundamentales Prinzip: Die gesetzliche Grundversicherung (KVG) bietet bei jeder einzelnen Krankenkasse per Gesetz exakt 100 % dieselben Leistungen.
In diesem Ratgeber zeige ich dir transparent, worauf du beim Wechsel der Schweizer Krankenkasse achten musst, ob sich die Ersparnis für 2027 in der Praxis wirklich lohnt, welche Fristen (Stichtag 30. November!) absolut heilig sind und für wen ein Kassenwechsel den größten finanziellen Hebel bietet.
Da ich schon immer in der Schweiz lebe, habe ich die Krankenkasse im Laufe der Jahre bereits mehrfach gewechselt. Aktuell bin ich bei der Atupri im HMO-Modell versichert. Durch meinen Wohnsitz in Kreuzlingen verfolge ich die jährlichen Prämienanpassungen im Kanton Thurgau sowie im Nachbarkanton Zürich hautnah mit.
Meine wichtigste Erkenntnis aus den vergangenen Jahren: Das Prüfen und Vergleichen der Prämien im Herbst dauert nicht länger als 15 Minuten – bringt aber regelmäßig ein jährliches Sparpotenzial von 300 bis über 800 Franken pro Person! Da du leistungsmäßig keinerlei Risiko eingehst, gehört dieser Check zur absoluten Pflichtübung für jeden smarten Auswanderer.
Ob ich für das Jahr 2027 persönlich wieder zu einem günstigeren Mitbewerber wechsle oder bei Atupri bleibe, zeige ich dir weiter unten anhand meines konkreten Rechenbeispiels.
Krankenkasse Schweiz für Deutsche: Der ultimative Einsteiger-Guide
Du bist ganz neu in der Schweiz und möchtest zuerst das Grundsystem aus Franchise, Selbstbehalt, KVG und VVG im Detail verstehen? Lies vor dem Wechsel meinen umfassenden Hauptguide.
Zum Krankenkasse Hauptguide →- Das Wichtigste in Kürze: Prämienwechsel 2027
- 1. Prämienschock 2027: Warum du die Schweizer Krankenkasse risikolos wechseln kannst
- 2. Fristen & Stichtag 2027: Bis wann musst du die Schweizer Grundversicherung kündigen?
- 3. Lohnt sich der Krankenkassenwechsel? Ab welcher Ersparnis sich der Aufwand rechnet
- 4. Rechenbeispiel & meine Atupri Erfahrungen: So viel spare ich im Kanton Thurgau & Zürich
- 5. Die 5 teuersten Fehler beim Schweizer Krankenkassenwechsel (und wie du sie vermeidest)
- 6. AXA Krankenkassenwechselversicherung & Wechsel-Services: Sinnvoll oder Geldverschwendung?
- 7. Anleitung: So wechselst du deine Schweizer Grundversicherung in 15 Minuten
- 8. Fazit & Checkliste 2027: Dein Fahrplan für den Krankenkassenwechsel als Auswanderer
- Häufig gestellte Fragen (FAQ) zum Krankenkassenwechsel
- ✓ 0 % Risiko bei Leistungen (KVG-Prinzip): In der gesetzlichen Schweizer Grundversicherung sind alle medizinischen Leistungen per Gesetz bei jeder Kasse zu 100 % identisch. Ein Wechsel zur günstigsten Krankenkasse bedeutet keinerlei Einbußen bei Ärzten oder Behandlungen.
- ✓ Hohes Sparpotenzial 2027: Angesichts der erneut steigenden Prämien bringt ein Wechsel im Telmed- oder HMO-Modell mit 2’500 CHF Franchise rasch eine jährliche Ersparnis von 300 CHF bis über 800 CHF pro Person.
- ✓ Strikter Stichtag 30. November: Deine schriftliche Kündigung muss bis spätestens 30. November bei der alten Kasse eingegangen sein. Es zählt das Eingangsdatum, nicht der Poststempel! Versende dein Schreiben daher per Einschreiben bis Mitte November.
- ✓ Unfalldeckung richtig wählen: Wenn du als Angestellter mehr als 8 Stunden pro Woche arbeitest, bist du automatisch über deinen Arbeitgeber (NBUV) unfallversichert. Streiche die Unfalldeckung aus der Grundversicherung und spare sofort rund 7 % der Prämie.
- ✓ Zusatzversicherungen (VVG) getrennt behandeln: Kündige nie voreilig deine Zusatzversicherungen, da dort im Gegensatz zur Grundversicherung eine Gesundheitsprüfung gilt. Du kannst die Grundversicherung zu Kasse A wechseln und deine Zusatzversicherung bei Kasse B belassen.
1. Prämienschock 2027: Warum du die Schweizer Krankenkasse risikolos wechseln kannst
Alljährlich Ende September veröffentlicht das Bundesamt für Gesundheit (BAG) die neuen Krankenkassenprämien für das Folgejahr. Für 2027 steht fest: Die durchschnittliche Monatsprämie steigt schweizweit erneut um knapp 5 % bzw. durchschnittlich 19.70 CHF pro Monat (siehe offizielle Bekanntgabe des BAG). Wer seinen Prämienbescheid einfach ungeöffnet abheftet, verschenkt Jahr für Jahr hunderte Franken an die Versicherer.
Besonders viele deutsche Zuzügler zögern vor dem ersten Wechsel. Aus dem deutschen System mit gesetzlichen und privaten Kassen schwingt oft die Befürchtung mit, bei einer günstigeren Kasse medizinische Einbußen hinnehmen zu müssen oder als "Patient zweiter Klasse" behandelt zu werden.
Identische KVG-Leistung
Die gesetzliche Grundversicherung (KVG) ist bei allen Kassen zu 100 % identisch vorgeschrieben. Jeder Arzt und jedes Spital behandelt dich exakt gleich.
Gesetzlicher Aufnahmegarant
In der Grundversicherung herrscht Aufnahmezwang. Keine Krankenkasse darf dich wegen deines Alters, deines Wohnorts oder bestehender Vorerkrankungen ablehnen.
Service-Unterschiede
Unterschiede gibt es primär bei Kundenservice, App-Funktionen und Auszahlungsgeschwindigkeit. Das medizinische Leistungsversprechen bleibt jedoch unangetastet.
Meine persönliche Erfahrung dazu: Obwohl es bei der Abwicklung, der Übersichtlichkeit der Smartphone-App und der Schnelligkeit der Rückvergütung durchaus Nuancen zwischen den Anbietern gibt, habe ich persönlich noch nie schlechte Erfahrungen gemacht – obwohl ich seit Jahren konsequent immer zur jeweils günstigsten Krankenkasse gewechselt bin. Solange du Abrechnungen digital per App einreichen kannst, läuft die Rückerstattung reibungslos.
Ein Wechsel der Grundversicherung birgt für dich somit exakt 0 % medizinisches Risiko. Du wechselst nicht deine Behandlungsqualität, sondern lediglich den Dienstleister im Hintergrund.
2. Fristen & Stichtag 2027: Bis wann musst du die Schweizer Grundversicherung kündigen?
Beim Wechsel der Krankenkasse in der Schweiz gibt es eine goldene Regel, die über Erfolg oder ein weiteres Jahr bei einer teureren Kasse entscheidet: Für die Kündigung ist der Stichtag ausnahmslos der 30. November.
Viele Zuzügler verwechseln das Schweizer Recht mit deutschen Gepflogenheiten und gehen davon aus, dass der Poststempel des Absendetags zählt. In der Schweiz gilt beim Kündigen der Grundversicherung jedoch strikt das Eingangsdatum bei der Krankenkasse.
Eingang am 30. Nov.
Das Kündigungsschreiben muss am letzten Arbeitstag des Novembers bis spätestens 17:00 Uhr physisch bei der Kasse vorliegen.
Keine Ausstände
Die Kündigung wird erst rechtswirksam, wenn alle ausstehenden Prämien und Selbstbehalte bis Jahresende lückenlos beglichen sind.
Schriftform gewahrt
Reiche deine Kündigung stets per Post ein. E-Mails oder telefonische Absagen werden von den meisten Kassen rechtlich nicht anerkannt.
Mein Praxistipp für den Versand: Warte keinesfalls bis zur letzten Novemberwoche. Da der 30. November je nach Kalenderjahr auf ein Wochenende fallen kann (in diesem Fall muss das Schreiben bereits am letzten vorherigen Werktag bei der Kasse vorliegen), solltest du dein Kündigungsschreiben spätestens bis zum 15. bis 20. November per Einschreiben verschicken. Mit der Sendungsnummer der Schweizer Post hast du einen rechtssicheren Nachweis in der Hand.
Wenn du bei deiner bisherigen Krankenkasse bleiben möchtest und nur deine Franchise anpassen willst, gelten je nach Richtung unterschiedliche Fristen:
- Franchise senken (z. B. von 2'500 auf 300 CHF): Dein Antrag muss zwingend bis spätestens am letzten Arbeitstag vor dem 30. November bei der Kasse vorliegen.
- Franchise erhöhen (z. B. von 300 auf 2'500 CHF): Hier hast du einen ganzen Monat länger Zeit! Eine Erhöhung der Franchise ist bis spätestens zum letzten Arbeitstag vor dem 31. Dezember möglich.
Beispiel aus meiner Praxis: Bei meiner aktuellen Versicherung Atupri kann ich die Franchise für das Folgejahr ganz einfach per Online-Formular anpassen – das Erhöhen ist dort bequem bis Ende Dezember möglich, während eine Reduzierung pünktlich bis Ende November vorliegen muss.
3. Lohnt sich der Krankenkassenwechsel? Ab welcher Ersparnis sich der Aufwand rechnet
Wer in der Schweiz einen unabhängigen Vergleich auf Vergleichsportalen oder der offiziellen Bundesplattform Priminfo durchführt, stellt schnell fest, wie extrem die monatlichen Preisunterschiede zwischen den einzelnen Anbietern ausfallen.
Deine individuelle Prämie wird in der Schweiz im Wesentlichen von fünf Faktoren beeinflusst:
- Wohnort & Kanton: Die Prämienregion entscheidet maßgeblich über die Grundkosten.
- Altersstufe: Kinder (0–18), junge Erwachsene (19–25) oder Erwachsene (ab 26).
- Franchise: Von der Mindestfranchise (300 CHF) bis zur Höchstfranchise (2’500 CHF).
- Versicherungsmodell: Standard (freie Arztwahl), Hausarzt, Telmed oder HMO.
- Unfalldeckung: Mit oder ohne Unfalleinschluss (ca. 7 % Ersparnis bei Ausschluss).
Das Erstaunliche: Selbst wenn alle Stellschrauben (Gleiches Modell, gleiche Franchise, gleicher Wohnort) exakt identisch eingestellt sind, verlangen die Kassen für dieselbe gesetzliche KVG-Leistung völlig unterschiedliche Preise!
| Krankenkasse & HMO-Modell | Monatsprämie | Mehrkosten / Jahr ggü. Atupri |
|---|---|---|
|
Atupri (HMO-Modell) Referenz & Günstigste |
314.95 CHF | 0.00 CHF (Basis) |
| CSS (Gesundheitspraxisversicherung HMO) | 328.85 CHF | +166.80 CHF / Jahr |
| KPT (Win Plus HMO) | 343.45 CHF | +342.00 CHF / Jahr |
| Swica (Favorit Santé HMO) | 345.05 CHF | +361.20 CHF / Jahr |
| Philos / Groupe Mutuel (OptiMed HMO) | 394.65 CHF | +956.40 CHF / Jahr |
Der direkte Vergleich im HMO-Modell bei 2’500 CHF Franchise zeigt das Ausmaß: Während die günstigste Kasse im Testfeld (Atupri) mit 314.95 CHF zu Buche schlägt, verlangt der teuerste Anbieter (Philos) für exakt dasselbe Modell im selben Kanton ganze 394.65 CHF pro Monat. Das entspricht einer jährlichen Preisdifferenz von gewaltigen 956.40 CHF – für dieselbe Grundversorgung!
Dass sich der jährliche Prämien-Check massiv auszahlt, habe ich selbst vor zwei Jahren erlebt: Damals war ich bei der CSS versichert. Durch einen einfachen Wechsel zur Atupri konnte ich meine Monatsprämie auf einen Schlag um 35 CHF pro Monat reduzieren.
Hinter dieser scheinbar kleinen Monatsersparnis verbirgt sich eine jährliche Netto-Einsparung von 420 CHF pro Person (35 CHF × 12 Monate) – und das für weniger als 15 Minuten Aufwand am Laptop!
Fazit: Der Krankenkassenwechsel gehört zu den rentabelsten Finanz-Hacks in der Schweiz. Da die gesetzliche Kernleistung im KVG-System absolut identisch ist, solltest du deine Prämie jedes Jahr im Oktober kompromisslos überprüfen.
Ob sich für mich persönlich für das Jahr 2027 erneut ein Wechsel lohnt oder ob ich weiterhin bei Atupri bleibe, zeige ich dir im folgenden Abschnitt anhand meiner konkreten Zahlen!
4. Lohnt sich der Wechsel weg von Atupri für mich? Meine Erfahrungen & Vergleich 2026 vs. 2027
Theorie ist gut, aber wie sieht die Realität beim jährlichen Krankenkassen-Check aus? Ich mache den Test jedes Jahr im Oktober ganz transparent für mein eigenes Setup. Aktuell bin ich im Kanton Thurgau (Kreuzlingen) bei der Atupri versichert (Franchise 2’500 CHF, Telmed/HMO-Sparmodell, ohne Unfalldeckung).
Nach Veröffentlichung der offiziellen Tarife für 2027 habe ich meine Versicherungspolice aus dem Jahr 2026 direkt mit der neuen Abrechnung für 2027 verglichen:
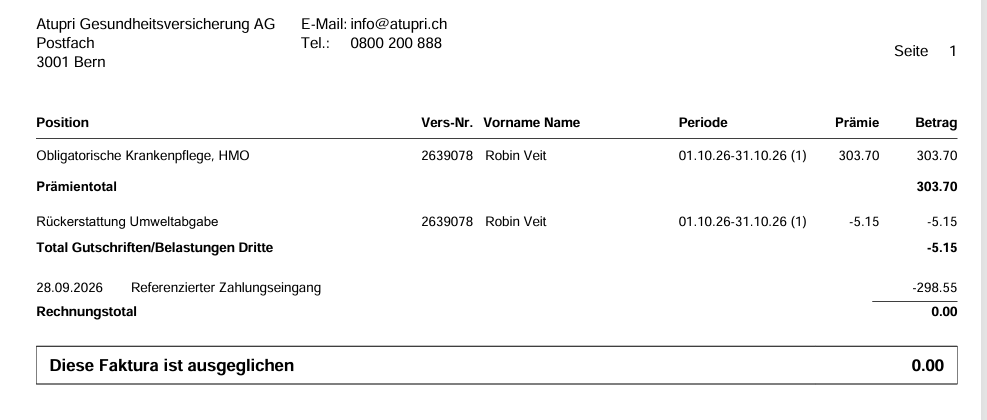
📄 Meine Atupri Police 2026 (Monatsprämie: 298.50 CHF)
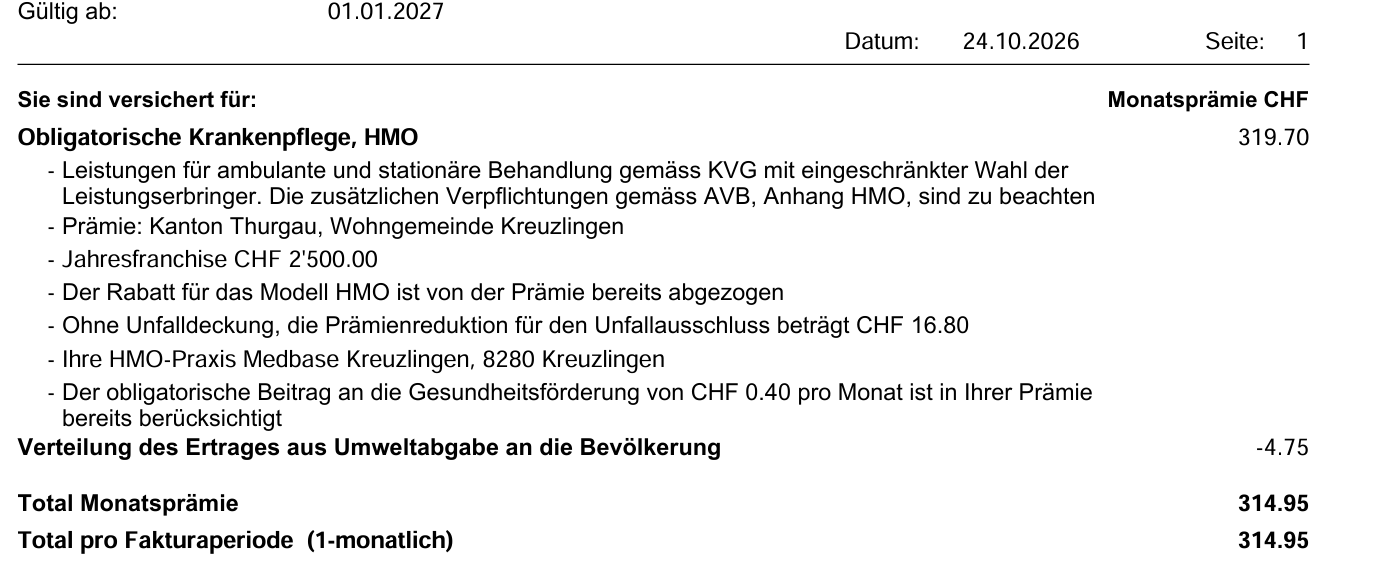
📄 Meine Atupri Police 2027 (Monatsprämie: 314.95 CHF)
| Atupri Police (HMO-Modell) | Prämie 2026 | Prämie 2027 | Veränderung |
|---|---|---|---|
|
Echte Police (Kanton Thurgau) Franchise 2’500 CHF, Telmed / HMO, ohne Unfall |
298.50 CHF / Mo. | 314.95 CHF / Mo. | +16.45 CHF / Mo. (+5.5 %) |
Ergebnis meines Checks: Ein Wechsel weg von Atupri lohnt sich für mich für 2027 nicht.
Atupri erhöht meine Monatsprämie um 16.45 CHF pro Monat (+5.5 %). Damit liege ich im Kanton Thurgau exakt im schweizweiten Durchschnitt der Prämienanpassung. Das Entscheidende: Trotz dieses Aufschlags bleibt Atupri in meiner Prämienregion für mein gewähltes HMO-Modell auch 2027 die mit Abstand günstigste Krankenkasse auf dem Markt.
Weil es derzeit keinen Mitbewerber gibt, der mir dieselbe gesetzliche KVG-Leistung günstiger anbietet, bleibe ich für 2027 entspannt bei Atupri. Dennoch war der 10-Minuten-Check unverzichtbar, um die absolute Sicherheit zu haben, kein Geld zu verschenken.
Der extreme Kantonsunterschied: Thurgau vs. Zürich
Wie stark der Wohnort die Prämie beeinflusst, zeigt ein direkter Vergleich für dasselbe Modell bei demselben Anbieter: Wer mit exakt denselben Parametern (Atupri HMO-Modell, Franchise 2’500 CHF, ab 26 Jahren) nicht im Kanton Thurgau, sondern im Nachbarkanton Zürich wohnt, zahlt für dieselbe Versicherung eine Monatsprämie von 381.75 CHF.
| Kanton / Wohnort | Gleiches Modell (Atupri HMO, 2.5k) | Monatsprämie 2027 | Differenz / Jahr |
|---|---|---|---|
| Kanton Thurgau (z. B. Kreuzlingen) | Atupri HMO-Modell | 314.95 CHF / Mo. | Basiswert |
| Kanton Zürich (z. B. Stadt Zürich) | Atupri HMO-Modell | 381.75 CHF / Mo. | +801.60 CHF / Jahr (+66.80 CHF / Mo.) |
Dieser Unterschied von gewaltigen 801.60 CHF pro Jahr verdeutlicht: Die Steigerungen und absoluten Prämien variieren regional extrem. Wer aus Deutschland neu in die Schweiz zieht oder innerhalb der Schweiz den Kanton wechselt, muss die Prämien an seinem konkreten Wohnort zwingend individuell vergleichen.
Schweizer Bankkonto für Deutsche: Vermeide teure Kontoführungsfallen beim Gehalt
Wo lässt du deinen ersten Schweizer Lohn am besten einzahlen? Erfahre in meinem Ratgeber, welche Schweizer Banken für Auswanderer wirklich gebührenfrei sind und wie du böse Überraschungen beim Währungswechsel vermeidest.
Zum Bankkonto-Guide →5. Die 5 teuersten Fehler beim Schweizer Krankenkassenwechsel (und wie du sie vermeidest)
Ein Wechsel der Schweizer Grundversicherung ist prinzipiell extrem einfach und in wenigen Minuten erledigt. Dennoch gibt es typische Stolperfallen, die für Auswanderer schnell hunderte Franken kosten oder im schlimmsten Fall zu Versorgungslücken führen können.
Zusatzversicherung (VVG) voreilig kündigen
- Das Risiko: Anders als in der Grundversicherung gilt bei Zusatzversicherungen (Spitalzuschuss, Zahn, Komplementärmedizin) kein Aufnahmezwang.
- Die Konsequenz: Kündigst du deine Zusatzversicherung ohne schriftliche Aufnahmebestätigung einer neuen Kasse, stehst du nach einer Ablehnung ohne Schutz da.
- Finanzstart-Lösung: Zusatz- und Grundversicherung strikt trennen! Belasse deine Zusatzversicherung bei Kasse A und wechsele nur die Grundversicherung zu Kasse B.
Auf den Poststempel vertrauen (Stichtag)
- Das Risiko: In Deutschland gilt oft das Absendedatum. In der Schweiz zählt beim Kündigen strikt das Eingangsdatum bei der Krankenkasse.
- Die Konsequenz: Trifft dein Schreiben erst am 1. Dezember ein, bist du ein weiteres volles Jahr an deinen teuren Altvertrag gebunden.
- Finanzstart-Lösung: Verschicke deine Kündigung per Einschreiben stets bis spätestens Mitte November, um den pünktlichen Eingang rechtssicher zu belegen.
Unfalldeckung doppelt bezahlen
- Das Risiko: Viele Online-Anträge schließen die Unfalldeckung in der Grundversicherung automatisch mit ein.
- Die Konsequenz: Arbeitest du mehr als 8 Stunden pro Woche bei einem Schweizer Arbeitgeber, bist du bereits obligatorisch nach UVG (NBUV) versichert. Du zahlst doppelt.
- Finanzstart-Lösung: Wähle beim KVG-Wechsel zwingend "ohne Unfalldeckung" und spare sofort ca. 7 % deiner monatlichen Prämie.
Unwirtschaftliche Zwischen-Franchise wählen
- Das Risiko: Die Schweiz bietet Franchisen von 300 bis 2’500 CHF an. Viele wählen aus Bauchgefühl eine "mittlere" Franchise (z. B. 1’000 CHF).
- Die Konsequenz: Mathematisch lohnen sich Zwischen-Franchisen fast nie. Der Prämienrabatt steht in keinem Verhältnis zum eigenen Kostenrisiko.
- Finanzstart-Lösung: Nutze die goldene Regel: Entweder 300 CHF (bei hohen Krankheitskosten) oder 2’500 CHF (wenn du gesund bist).
Offene Prämien am Stichtag (Kündigungssperre)
- Das Risiko: Hast du bei deiner bisherigen Kasse noch offene Rechnungen, Kostenbeteiligungen oder Mahngebühren ausstehend, ist dein Kündigungsrecht gesetzlich blockiert.
- Die Konsequenz: Selbst wenn dein Kündigungsschreiben rechtzeitig eintrifft, bleibt die Kündigung gesetzlich unwirksam, solange Ausstände bestehen.
- Finanzstart-Lösung: Überprüfe vor dem Wechsel dein Versicherungskonto und begleiche alle offenen Rechnungen lückenlos bis vor Ende November.
Säule 3a in der Schweiz: So sparst du als Berufseinsteiger maximal Steuern
Wer in der Schweiz arbeitet, kann über die Säule 3a jedes Jahr mehrere tausend Franken Steuerabzug herausholen. Erfahre in meinem Vorsorge-Guide, wie du dein Guthaben ertragsstark anlegst.
Zum Säule 3a Guide →6. AXA Krankenkassenwechsel-Service: Wann lohnt sich eine persönliche Beratung?
Wer sich nicht selbst durch die Tabellen von Comparis oder Priminfo wühlen möchte oder den jährlichen Wechselaufwand scheut, kann auf professionelle Beratung setzen. Ein bekanntes Angebot auf dem Schweizer Markt ist der AXA Krankenkassen-Wechselservice.
Wichtig zu wissen: Da die AXA selbst keine gesetzliche Grundversicherung (KVG) anbietet, koppelt sie diesen Wechselservice an ihre eigenen Zusatzversicherungen (VVG). Das bedeutet: Der automatische Service richtet sich speziell an Kunden, die eine Zusatzversicherung bei der AXA abschliessen oder prüfen möchten. Dafür übernimmt die AXA dann im Gegenzug die Optimierung deiner Grundversicherung bei Partnerkassen sowie die Kündigungsabwicklung.
AXA Krankenkassen-Wechselservice 2027
- ✓ Unverbindliche Beratung bei AXA Zusatzversicherungen
- ✓ Prämien 2027 vergleichen & Sparpotenzial prüfen
- ✓ Kein Papierkram: Unterstützung bei Kündigung & Wechsel
Gezielter Wunsch nach Zusatzschutz
- Voraussetzung: Dieser automatische Service setzt voraus, dass du eine Zusatzversicherung bei der AXA (z. B. für Spital, Zahnschutz oder Alternativmedizin) abschliesst oder besitzt.
- Gesundheitsprüfung begleiten: Die AXA unterstützt dich bei den Gesundheitsfragen und der Einstufung.
- Smart gegenfinanzieren: Die Ersparnis aus dem optimierten Grundversicherungs-Wechsel deckt die jährlichen Kosten deiner Zusatzversicherung oft komplett ab!
Reiner KVG-Wechsel in Eigenregie
- Kein Zusatzschutz nötig: Wenn du lediglich deine gesetzliche Grundversicherung zur günstigsten Kasse wechseln willst, brauchst du keinen Beraterservice.
- 15-Minuten DIY-Weg: Da in der Grundversicherung gesetzlicher Aufnahmezwang herrscht, führst du den Wechsel direkt online beim Zielversicherer durch.
- Volle Unabhängigkeit: Du schliesst keine weiteren Verträge ab und behältst den Überblick über deine Dokumente.
Meine persönliche Haltung: Ich besitze derzeit bewusst keine Zusatzversicherungen und kündige bzw. wechsele meine reine Grundversicherung seit Jahren eigenständig online. Daher kommt der Service für mein aktuelles Setup persönlich nicht infrage.
Sollte ich in Zukunft jedoch eine spezifische Zusatzversicherung benötigen (z. B. für Zahnbehandlungen oder erweiterte Spitalleistungen), könnte ich mir den Service sehr gut vorstellen.
Wer ohnehin eine Zusatzversicherung bei der AXA abschliessen möchte und sich den jährlichen Wechselaufwand bei der Grundversicherung abnehmen lassen will, findet hier ein sehr praktisches Angebot.
Mietkaution in der Schweiz: Kautionskonto, Garantie oder Versicherung?
Beim Einzug in die Schweizer Wohnung werden schnell bis zu 3 Monatsmieten als Kaution fällig. Erfahre in meinem Ratgeber, wie du dein Geld beim Wohnungsbezug schützt und unnötige Gebühren vermeidest.
Zum Mietkautions-Guide →7. Schritt-für-Schritt-Anleitung: So wechselst du deine Schweizer Grundversicherung in 15 Minuten
Ein Wechsel der Schweizer Grundversicherung ist weder kompliziert noch zeitaufwendig. Befolge diesen erprobten 5-Schritte-Fahrplan, um dir pünktlich zum Jahreswechsel deine Einsparung zu sichern und Fehler bei der Fristwahrung auszuschließen.
Prämien & Modelle vergleichen
Prüfe ab Ende September die neuen Prämien für deinen Wohnkanton auf Priminfo oder Comparis. Wähle dein präferiertes Sparmodell (Telmed, Hausarzt oder HMO) und setze deine Franchise (300 CHF bei hohen Krankheitskosten oder 2’500 CHF bei guter Gesundheit).
Neuen Antrag online stellen
Fülle den Aufnahmeantrag bei deiner neuen Wunschkasse online aus. Da in der Grundversicherung (KVG) gesetzlicher Aufnahmezwang herrscht, wirst du ohne Gesundheitsfragen garantiert per 1. Januar aufgenommen. Storniere bei der Gelegenheit direkt die Unfalldeckung, falls du angestellt bist.
Kündigungsschreiben generieren
Erstelle das Kündigungsschreiben für deine bisherige Krankenkasse. Gib deine Versichertennummer, dein Geburtsdatum sowie den Hinweis an, dass die Kündigung ausschließlich für die Grundversicherung (KVG) zum 31. Dezember gilt.
Per Einschreiben versenden
Bringe das Kündigungsschreiben spätestens Mitte November zur Schweizer Post und versende es per Einschreiben (Einschreiben / R-Post). So stellst du sicher, dass das Schreiben nachweisbar vor dem 30. November bei der alten Kasse eingeht.
Bestätigung & alte Rechnungen prüfen
Die alte Krankenkasse bestätigt dir die Kündigung schriftlich, sobald die neue Kasse den Beitritt signalisiert hat. Vergewissere dich, dass alle ausstehenden Prämien und Selbstbehalte bei der alten Kasse vollständig bezahlt sind, um eine Kündigungssperre zu verhindern.
8. Fazit & Checkliste 2027 für Auswanderer
Der jährliche Krankenkassen-Check gehört in der Schweiz zu den einfachsten und effektivsten Routinen für deine persönliche Finanzoptimierung. Weil jede Krankenkasse ihre Prämien für das Folgejahr völlig individuell kalkuliert und anpasst, lässt sich im Voraus nie genau vorhersagen, ob deine aktuelle Kasse günstig bleibt oder zu den Preistreibern gehört.
In meinem konkreten Fall zeigt die Analyse für 2027: Ich wechsele dieses Jahr nicht, da Atupri trotz moderater Anpassung an meinem Wohnort weiterhin das attraktivste Angebot bietet. Dennoch solltest du deinen Vertrag jedes Jahr im Oktober kompromisslos überprüfen! Wer aktuell bei einer Kasse versichert ist, die deutlich höhere Aufschläge verlangt, kann mit einem Wechsel innerhalb von 15 Minuten spielend leicht mehrere hundert Franken pro Jahr einsparen.
- Prämien im Oktober vergleichen: Nutze Priminfo oder Comparis direkt nach der Veröffentlichung der neuen BAG-Tarife.
- Unfalldeckung prüfen: Bei einer Anstellung von über 8 Stunden pro Woche zwingend aus der KVG-Grundversicherung streichen lassen.
- Zusatzversicherung (VVG) sichern: Kündige alte Zusatzversicherungen erst, wenn die neue Kasse dich schriftlich aufgenommen hat.
- Kündigung rechtzeitig abschicken: Versende dein Kündigungsschreiben per Einschreiben spätestens Mitte November für einen sicheren Eingang vor dem 30. November.
- Offene Rechnungen begleichen: Stelle sicher, dass alle alten Prämien und Selbstbehalte bezahlt sind, um eine gesetzliche Kündigungssperre zu vermeiden.
Pro-Tipp für Auswanderer: Da die Leistungen im KVG-System gesetzlich identisch vorgeschrieben sind, birgt ein Wechsel zu einem günstigeren Anbieter absolut kein medizinisches Risiko.
Der erste Monat in der Schweiz: Dein 5-Schritte-Fahrplan
Vom Bankkonto über die Krankenversicherung bis zur Anmeldung und dem Autoimport: So meisterst du deinen Start in der Schweiz reibungslos und ohne Anfängerfehler.
Zum 5-Schritte-Fahrplan →Häufig gestellte Fragen (FAQ) zum Krankenkassenwechsel
Hier findest du die wichtigsten Antworten auf gesetzliche, finanzielle und praktische Fragen rund um den Wechsel der Schweizer Grundversicherung (KVG) für deutsche Zuzügler.
Muss mich die neue Krankenkasse in der Grundversicherung (KVG) aufnehmen?
Bis wann muss meine Kündigung bei der alten Krankenkasse eintreffen?
Unterscheiden sich die medizinischen Leistungen zwischen günstigen und teuren Krankenkassen?
Was passiert mit meinen Zusatzversicherungen (VVG), wenn ich die Grundversicherung wechsle?
Muss ich die Unfalldeckung in der Grundversicherung einschliessen?
Bis wann kann ich meine Franchise für das Folgejahr anpassen?
Was passiert, wenn ich vor dem Stichtag noch offene Rechnungen bei der alten Kasse habe?
Warum unterscheidet sich die Prämie für dieselbe Krankenkasse von Kanton zu Kanton so stark?
Lohnt sich die Wahl einer mittleren Franchise (z. B. 1’000 CHF oder 1’500 CHF)?
Wie funktioniert der Krankenkassen-Wechselservice von AXA?
Lohnt sich Yuh für deutsche Auswanderer?
Kostenlose CH-IBAN, Multi-Währungskonto in CHF & EUR sowie direkte Überweisungen ohne versteckte Fremdbankspesen.
Zum Testbericht →AXA Krankenkassen-Wechselservice 2027
- ✓ Unverbindliche Beratung zum Krankenkassenwechsel
- ✓ Prämien 2027 vergleichen & Sparpotenzial prüfen
- ✓ Kein Papierkram: Unterstützung bei Kündigung & Wechsel
Welche Schweizer Neobank lohnt sich für Auswanderer?
- ✓ Yuh, Revolut & Neon im direkten Praxistest
- ✓ Gratis CH-IBAN & EUR-Konto für den Start
- ✓ Versteckte Wechselkurs-Gebühren vermeiden
Versicherungen Schweiz: Welche brauchst du wirklich?
- ✓ Haftpflicht, Hausrat & Auto im Überblick
- ✓ Teure Doppelversicherungen & Kombis vermeiden
- ✓ Echte Empfehlungen für Zuzügler aus Deutschland
Mietkautionsversicherung: Ist sie ihr Geld wirklich wert?
- ✓ Liquidität beim Umzug: Bis zu 3 Monatsmieten nicht blockieren
- ✓ Laufende Kosten: Wann die Jahresprämie zur teuren Falle wird
- ✓ Bankkonto vs. Versicherung: Welches Modell für wen passt
Ich wohne selbst in Kreuzlingen direkt an der Schweizer Grenze und kenne den bürokratischen Aufwand beim Umzug aus eigener Erfahrung. Auf finanzstart.ch teile ich ungeschminkt die praktischen Lösungen, die mir und vielen anderen den Start im Schweizer Finanz- und Alltagsleben erleichtert haben. Mehr Details zu meiner Person findest du auf der Über-mich-Seite.
Keine Tipps verpassen: Dein Guide für den Start in der Schweiz
Der Start in der Schweiz ist teuer genug. Ich teile auf finanzstart.ch meine eigenen Erfahrungen und Recherchen, damit du bei Konto, Krankenkasse und Behörden vom ersten Tag an hunderte Franken sparst.
Transparenz- & Werbehinweis
Manche Links auf dieser Website sind sogenannte Affiliate-Links (Empfehlungslinks). Wenn du über diese Links ein Konto eröffnest, ein Depot startest oder ein Produkt kaufst, erhalte ich dafür eine kleine Provision vom Anbieter. Für dich entstehen dabei absolut keine Mehrkosten – im Gegenteil: Oft kann ich dir dadurch exklusive Startguthaben oder Rabatte anbieten. Ich empfehle grundsätzlich nur Services, die ich selbst nutze und absolut gutheiße. Danke für deine Unterstützung beim Aufbau dieser Seite!
Risikohinweis & Haftungsausschluss
Die auf finanzstart.ch bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information, Unterhaltung und persönlichen Weiterbildung. Sie stellen zu keinem Zeitpunkt eine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Ich bin kein lizenzierter Finanzberater oder Versicherungsvermittler. Der Abschluss von Verträgen (z. B. Krankenkassen) oder Investitionen am Finanzmarkt sind immer mit Risiken verbunden. Bitte informiere dich vor jeder finanziellen Entscheidung eigenständig und handle auf eigene Verantwortung.