finpension Erfahrungsbericht (2026): Lohnt sich die Säule 3a für Deutsche?
Das Thema private Altersvorsorge über die Säule 3a gehört für Auswanderer in der Schweiz zu den wirkungsvollsten Stellschrauben, um die persönliche Steuerlast spürbar zu senken und gleichzeitig ein langfristiges Vermögen aufzubauen. Wer als Zuzügler das Schweizer Vorsorgesystem einmal verstanden hat, möchte den jährlichen Höchstbetrag von über 7'000 CHF natürlich nicht ungenutzt auf einem verzinsten Sparkonto liegen lassen, sondern maximal renditestark anlegen.
Doch bei vielen traditionellen Schweizer Banken und Versicherungsgesellschaften wartet eine dicke Bremse auf motivierte Sparer: Hohe laufende Verwaltungsgebühren und eine starre Anlagepolitik schlucken über die Jahrzehnte hinweg beträchtliche Summen an Rendite. Zudem wird Anlegern oft eine Anlagestruktur aufgedrängt, die viel zu stark im Schweizer Heimatmarkt gewichtet ist.
In diesem finpension Erfahrungsbericht zeige ich dir, wie das Schweizer Fintech die private 3a-Vorsorge digitalisiert hat, warum finpension gerade für junge Auswanderer mit langem Anlagehorizont extrem attraktiv ist und wie du bei der Depoteröffnung mit dem richtigen Code direkt Startguthaben mitnimmst.
Ich nutze finpension nun seit etwa drei Monaten (seit Juni dieses Jahres) für meine eigene Säule 3a und bin extrem zufrieden. Der Wechsel war für mich eine sehr bewusste Entscheidung: Zuvor hatte ich meine 3a-Vorsorge bei einer klassischen Filialbank. Mit wachsendem Guthaben störten mich dort die hohen prozentualen Verwaltungsgebühren jedoch zunehmend – je mehr Ersparnisse sich ansammelten, desto teurer wurde das Depot jeden Monat.
Der entscheidende Grund für meinen Wechsel zu finpension war neben der sehr niedrigen All-in-Gebühr von 0.39 % vor allem die maximale Freiheit bei der Zusammenstellung des Portfolios. Bei vielen Bankprodukten ist man in starr vorgegebene Strategien gedrängt, die einen extrem hohen Schweiz-Anteil ("Home Bias") aufweisen. Das wollte ich für meinen Vermögensaufbau nicht.
Bei finpension kann ich ein Portfolio mit bis zu 99 % Aktienquote fahren und mir meine Bausteine aus hochkarätigen ETFs, Indexfonds und sogar Edelmetallen wie Gold völlig frei zusammenstellen. Ich habe mein Depot so strukturiert, dass ich den weltweiten Aktienmarkt über eine breit gestreute Kombination aus MSCI World und Emerging Markets abbilde. Für mein persönliches Kerninvestment in der Säule 3a ergibt genau diese globale Diversifikation auf lange Sicht am meisten Sinn.
1. Warum Säule 3a? Der Rendite- & Steuer-Hebel für Zuzügler
Wer als deutscher Auswanderer in die Schweiz zieht, realisiert schnell: Das Schweizer Vorsorgesystem unterscheidet sich grundlegend von der gesetzlichen Rentenversicherung oder Riester-Modellen in Deutschland. Während die 1. Säule (AHV) und die 2. Säule (Pensionskasse) den Basisbedarf abdecken, dient die Säule 3a als private, staatlich geförderte Vorsorge.
Für junge Berufseinsteiger und Zuzügler ist die Säule 3a der mit Abstand stärkste finanzielle Hebel im Schweizer Alltag. Der Grund dafür liegt in einer unschlagbaren Doppelwirkung aus unmittelbarer Steuerersparnis und langfristigem Zinseszins-Effekt.
Direkter Steuerabzug vom Einkommen
Jeden Franken, den du in die Säule 3a einzahlst (bis zum exakten Maximalbetrag von 7258 CHF dieses Jahr und 7’373 CHF ab 2027) , kannst du 1:1 von deinem steuerbaren Einkommen abziehen. Je nach Wohnkanton und Steuersatz bringt dir das jedes Jahr direkt eine Ersparnis von rund 1’500 bis 2’500 CHF ein.
Sofortiger Einzahlungsstart mit B-Bewilligung
Wichtig für Zuzügler: Auch wenn du mit einer normalen B-Bewilligung (Aufenthaltsbewilligung B) in der Schweiz lebst und quellensteuerpflichtig bist, kannst du ab Tag 1 deines Arbeitsvertrags voll in die Säule 3a einzahlen. Es gibt keinerlei Wartefrist oder Hürde!
Rendite-Boost durch Wertschriften
Wer das Geld nicht verstaubt auf einem Nullzins-Sparkonto einer Bank liegen lässt, sondern über digitale Anbieter wie finpension mit bis zu 99 % Aktienquote investiert, verwandelt die jährliche Steuerersparnis in einen gewaltigen Vermögensmotor über Jahrzehnte.
Säule 3a in der Schweiz: Der ultimative Guide für Deutsche
In unserem grundlegenden Vorsorge-Ratgeber erfährst du alle steuerlichen Grundlagen und gesetzliche Fristen zur Säule 3a.
Zum Säule 3a Ratgeber →2. Wer steckt hinter finpension? Sicherheit, Lizenz & Depotbank
Bei Finanz-Apps und digitalen Vorsorgelösungen stellt sich gerade für Zuzügler zu Recht als Erstes die Frage: Wie sicher ist mein hart erarbeitetes Erspartes? Schließlich vertraut man einem Anbieter bei der Säule 3a langfristig Beträge im vier- bis fünfstelligen Bereich an.
Hinter der App steht die finpension AG mit Sitz im kantonsschwyzerischen Schwyz. Ursprünglich als Spezialist für Freizügigkeitsstiftungen und berufliche Vorsorge im B2B-Bereich gestartet, hat finpension den Schweizer 3a-Markt mit ihrer unabhängigen Säule 3a Vorsorgestiftung finpension komplett revolutioniert.
Streng regulierte Vorsorgestiftung
Deine Einzahlungen fließen direkt an die rechtlich eigenständige Säule 3a Vorsorgestiftung finpension. Diese untersteht der Schweizer BVG-Aufsichtsbehörde (OAK BV) und unterliegt den strengen gesetzlichen Rahmenbedingungen des Schweizer Vorsorgerechts (OPP 3).
Schutz als Sondervermögen (Insolvenzschutz)
Alle gekauften Wertschriften (ETFs und Indexfonds) werden bei renommierten Schweizer Depotbanken (u. a. Credit Suisse / UBS) verwahrt. Sie gelten rechtlich als Sondervermögen. Das bedeutet: Selbst bei einem theoretischen Konkurs von finpension oder der Depotbank fallen deine Wertpapiere niemals in die Konkursmasse, sondern bleiben zu 100 % in deinem Eigentum.
Guthaben auf Schweizer Konten
Der nicht in Wertschriften investierte Cash-Anteil liegt auf Treuhandkonten bei Schweizer Partnerbanken und unterliegt der regulären Schweizer Einlagensicherung.
Mein Gehaltskonto für die 3a-Einzahlung: Yuh im Test
Erfahre in meinem Erfahrungsbericht, wie ich das kostenlose Yuh-Konto mit CH-IBAN nutze, um automatisiert meine Daueraufträge für die Säule 3a auszuführen.
Zum Yuh Erfahrungsbericht & Gutscheincode →3. Meine Erfahrungen nach 3 Monaten finpension
Ich nutze finpension nun seit Juni 2026 – also seit gut drei Monaten – aktiv für den Aufbau meiner persönlichen Säule 3a. Mein Gesamtfazit vorweg: Ich bin mit der Plattform extrem zufrieden und von der Umsetzung absolut überzeugt.
Der ausschlaggebende Grund für meinen Wechsel von meiner alten Filialbank zu finpension war die enorme Flexibilität, die erstklassige Fondsauswahl und die einzigartigen Individualisierungsmöglichkeiten. Während man bei traditionellen Banken oft in starre, teure Standardprodukte gezwängt wird, habe ich bei finpension die volle Kontrolle darüber, wie mein Erspartes am weltweiten Kapitalmarkt arbeitet.
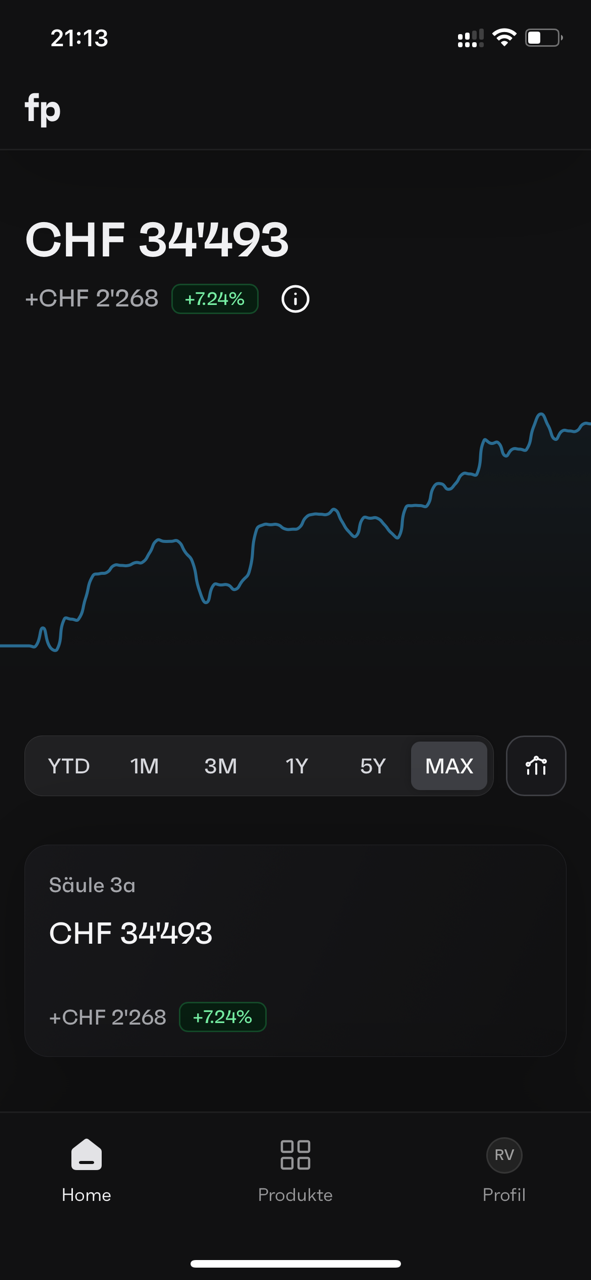
- 3.1 Kontoeröffnung & Übertrag: Wie leicht ist die Einrichtung, was braucht man alles, wie lief es bei mir ab und wie lange dauert der Wechsel von der alten Bank?
- 3.2 Was mir besonders gut gefällt: Meine konkreten Vorteile im Detail – vor allem im direkten Vergleich zu meiner früheren Hausbank sowie anderen Schweizer 3a-Lösungen.
- 3.3 Kritikpunkte & Nachteile: Ein paar ehrliche Punkte, die man im Alltag vor der Neueröffnung auf dem Schirm haben sollte.
3.1 Kontoeröffnung in wenigen Minuten digital per App
Da finpension als rein digitale Vorsorgestiftung aufgestellt ist, benötigst du für die Eröffnung keinerlei Papierkram. Der gesamte Prozess ist extrem komfortabel gelöst und lässt sich bequem in wenigen Minuten am Smartphone umsetzen.
- ✓ Smartphone (iOS oder Android) mit funktionierender Kamera.
- ✓ Mobiltelefonnummer: Sehr praktisch für Auswanderer – auch eine deutsche Handynummer wird problemlos für SMS-Codes akzeptiert!
- ✓ Gültiger Ausweis: Schweizer Identitätskarte/Pass oder ausländischer Pass mit Schweizer Aufenthaltsausweis (z. B. B-Bewilligung für Deutsche).
- ✓ Zahlungsdaten deiner Hausbank: E-Banking deines Schweizer Kontos (z. B. Yuh) für die erste Überweisung.
- ✓ Rechtliche Voraussetzung: Du musst ein AHV-pflichtiges Erwerbseinkommen in der Schweiz erzielen (oder Arbeitslosentaggeld beziehen).
Schritt-für-Schritt-Anleitung zur Eröffnung:
Schritt 1: App laden & Registrierung
Lade die finpension App aus dem App Store oder Google Play Store herunter. Öffne die App, wähle "Registrieren", gib deine Mobiltelefonnummer ein und vergebe ein sicheres Passwort. Du erhältst sofort einen SMS-Code zur Bestätigung deiner Handynummer.
Schritt 2: Produkt "Säule 3a" wählen & Profil erstellen
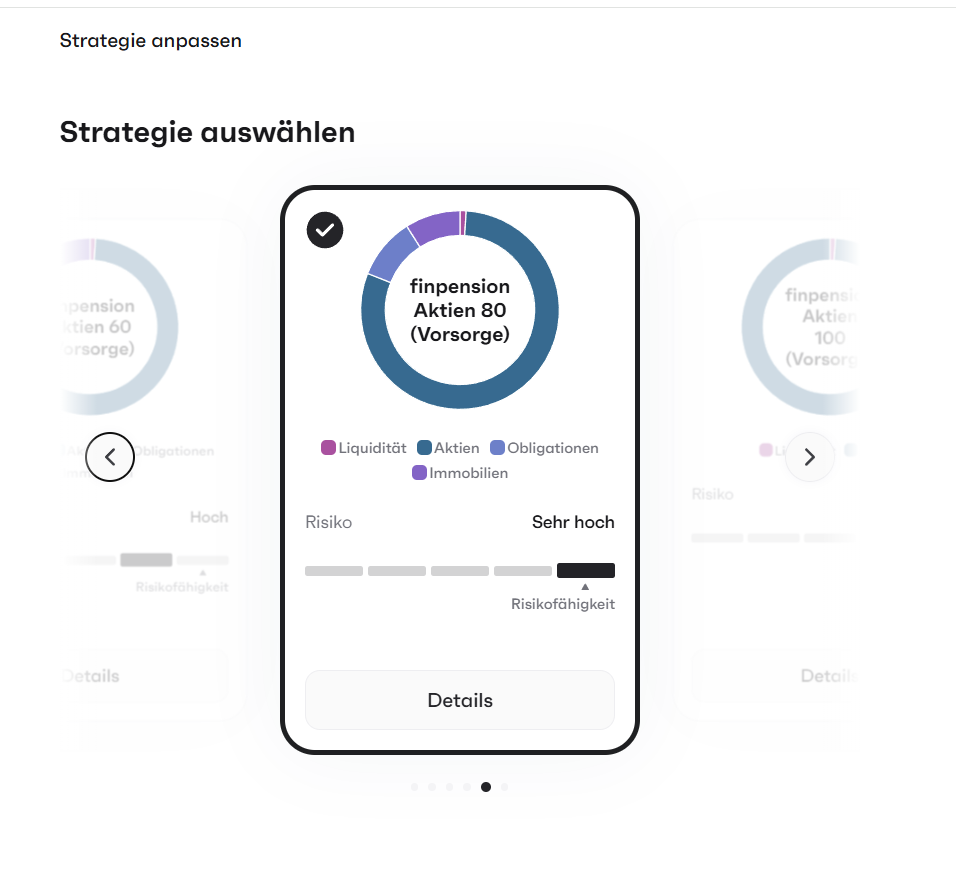
Wähle aus den angezeigten Produkten das Thema "Säule 3a" aus. Die App stellt dir nun einige Fragen zu deiner Risikofähigkeit (Anlagehorizont, Erfahrung, Umgang mit Kursschwankungen). Diese Auswertung hilft vor allem Anlegern mit weniger Erfahrung einzuschätzen, welche Aktienquote am besten zu ihrer Persönlichkeit passt.
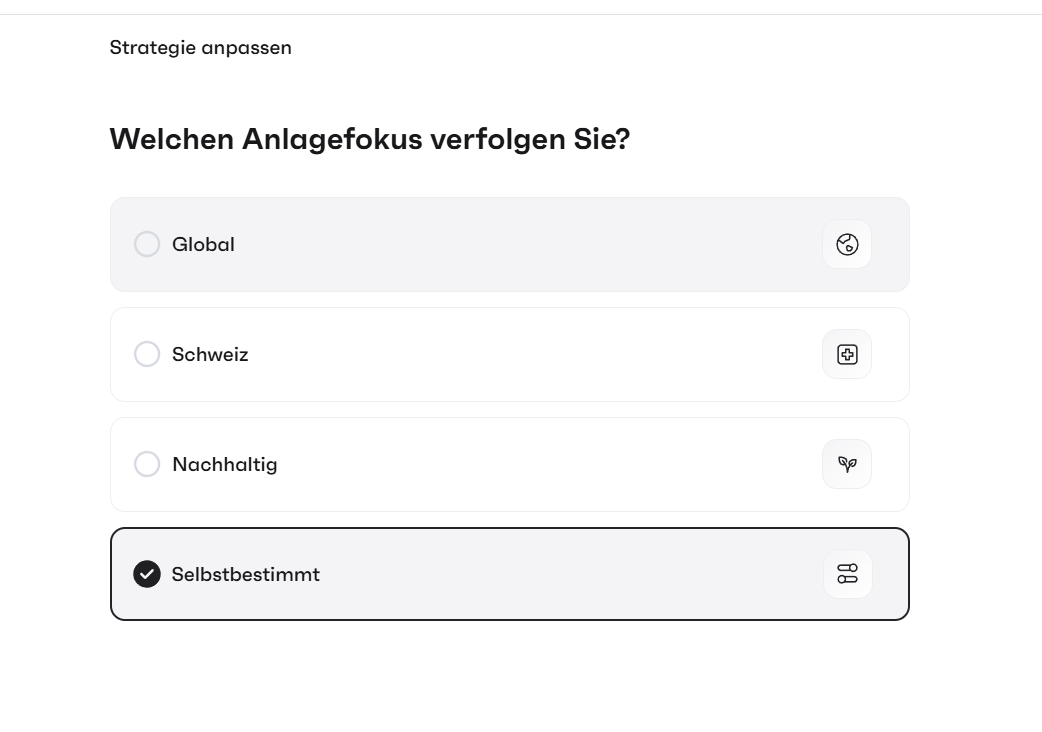
Basierend auf deinen Antworten schlägt finpension eine passende Strategie vor. Du kannst diesen Vorschlag direkt übernehmen oder deine Strategie und deinen Anlagefokus stufenlos anpassen (bis zu 99 % Aktienquote).
Schritt 3: Identität digital prüfen
Die App fordert dich auf, deinen Ausweis (ID oder Pass) mit der Smartphone-Kamera zu scannen. Die Überprüfung erfolgt in wenigen Augenblicken vollautomatisch digital direkt in der App.
Schritt 4: Das erste Portfolio steht bereit
Nach Abschluss der Verifizierung ist dein erstes Säule-3a-Portfolio automatisch eingerichtet und auf dem Dashboard sichtbar.
Pro-Tipp für spätere Jahre: Du kannst bei finpension problemlos bis zu 5 verschiedene 3a-Portfolios parallel führen. Das ist extrem wertvoll, um beim späteren Bezug im Alter durch die gestaffelte Auszahlung spürbar Steuern zu sparen.
Schritt 5: Die erste Einzahlung tätigen
Dein Konto wird mit dem ersten Geldeingang final aktiviert. Tippe bei deinem Portfolio auf "Einzahlen" und wähle "Einzahlung aktuelles Jahr". Du kannst deinen persönlichen QR-Einzahlungsschein als PDF herunterladen oder IBAN und Referenznummer direkt in dein E-Banking kopieren.
Wie geht es weiter? Sobald das Geld bei der Stiftung eintrifft (1–2 Bankwerktage), verbucht finpension den Betrag. Das Geld wird automatisch am nächsten zweiten Bankarbeitstag der Woche (jeweils am Dienstag) in deine gewählte Anlagestrategie investiert.
Der Wechsel von meiner bisherigen Filialbank zu finpension war denkbar unkompliziert. Du musst dafür keine alten Verträge per Post kündigen: Das benötigte Transferformular findest du direkt in der finpension App unter dem Menüpunkt „Einzahlen“ (oder detailliert beschrieben in der finpension Anleitung Transferieren leicht gemacht).
Du füllst das Dokument digital aus, druckst es kurz aus und sendest es unterschrieben an deine bisherige Bank. finpension fordert das Vorsorgekapital daraufhin automatisch bei der alten Stiftungsbank an. In meiner persönlichen Praxiserfahrung hat der gesamte Übertrag bis zur Gutschrift im neuen Depot circa 2 bis 4 Wochen gedauert – der eigene Zeitaufwand lag dabei unter 5 Minuten!
3.2 Was mir besonders gut gefällt: Unschlagbare Vorteile im Alltag
Der Wechsel zu finpension war für mich eine sehr bewusste Entscheidung. Ausschlaggebend waren vor allem die harten Finanzfakten, bei denen klassische Bankprodukte meilenweit hinterherhinken, gepaart mit einer hervorragenden Benutzererfahrung im Alltag.
0.39 % All-in-Fee
Pauschale Verwaltungsgebühr von nur 0.39 % p.a. (+ MwSt.). Keine versteckten Depotgebühren, Rebalancing-Kosten oder Ausgabeaufschläge.
Bis zu 99 % Aktienquote
Voller Renditemotor für lange Anlagehorizonte. Nur 1 % verbleibt als Bargeld-Reserve zur automatischen Deckung der laufenden Gebühren.
Freie Wahl ohne Schweiz-Bias
Keine erzwungene Übergewichtung des Schweizer Marktes. Du kannst dein Depot strikt global ausrichten (z. B. MSCI World + Emerging Markets).
Institutionelle Fonds (0 % Stempel)
Einsatz steueroptimierter Vorsorgefonds von CS/Swisscanto. 0 % Stempelsteuer und 100 % Rückforderung der US-Quellensteuer auf Dividenden.
Perfekt für App & Desktop
Sehr hohe Benutzerfreundlichkeit. Neben der übersichtlichen Smartphone-App gibt es eine vollwertige Web-App für den Computer-Browser.
Automatisierte Sparpläne
Einrichtung per Dauerauftrag vom Schweizer Girokonto. Eintreffendes Geld wird automatisch wöchentlich investiert und per Rebalancing ausbalanciert.
Flexibel für Einsteiger und erfahrene Anleger
Was finpension in meinen Augen besonders stark macht, ist die Vielseitigkeit für unterschiedliche Anlegertypen:
- Für Unerfahrene & Einsteiger: Wer sich nicht mit Einzelfonds beschäftigen möchte, wählt einfach eine der vorgefertigten Strategien (z. B. Global 80 oder Global 100). Die App übernimmt die ständige Überwachung, Aufteilung und Nachjustierung komplett automatisch.
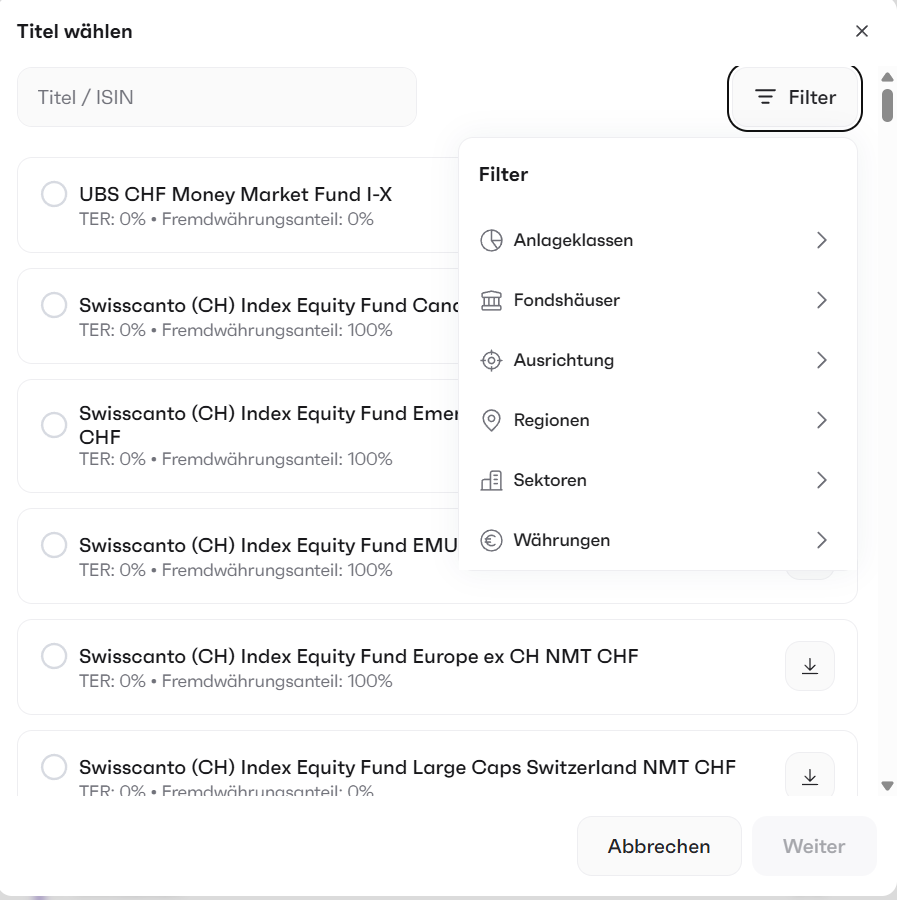
- Für erfahrene Anleger & Optimierer: Im Modus "Selbstbestimmt" hast du Zugriff auf eine riesige Palette an einzelnen Indexfonds, Rohstoffen (z. B. Gold) und Themenbausteinen. Du kannst die Gewichtung bis auf Nachkommastellen genau selbst festlegen.
Meine persönliche Anlagestruktur
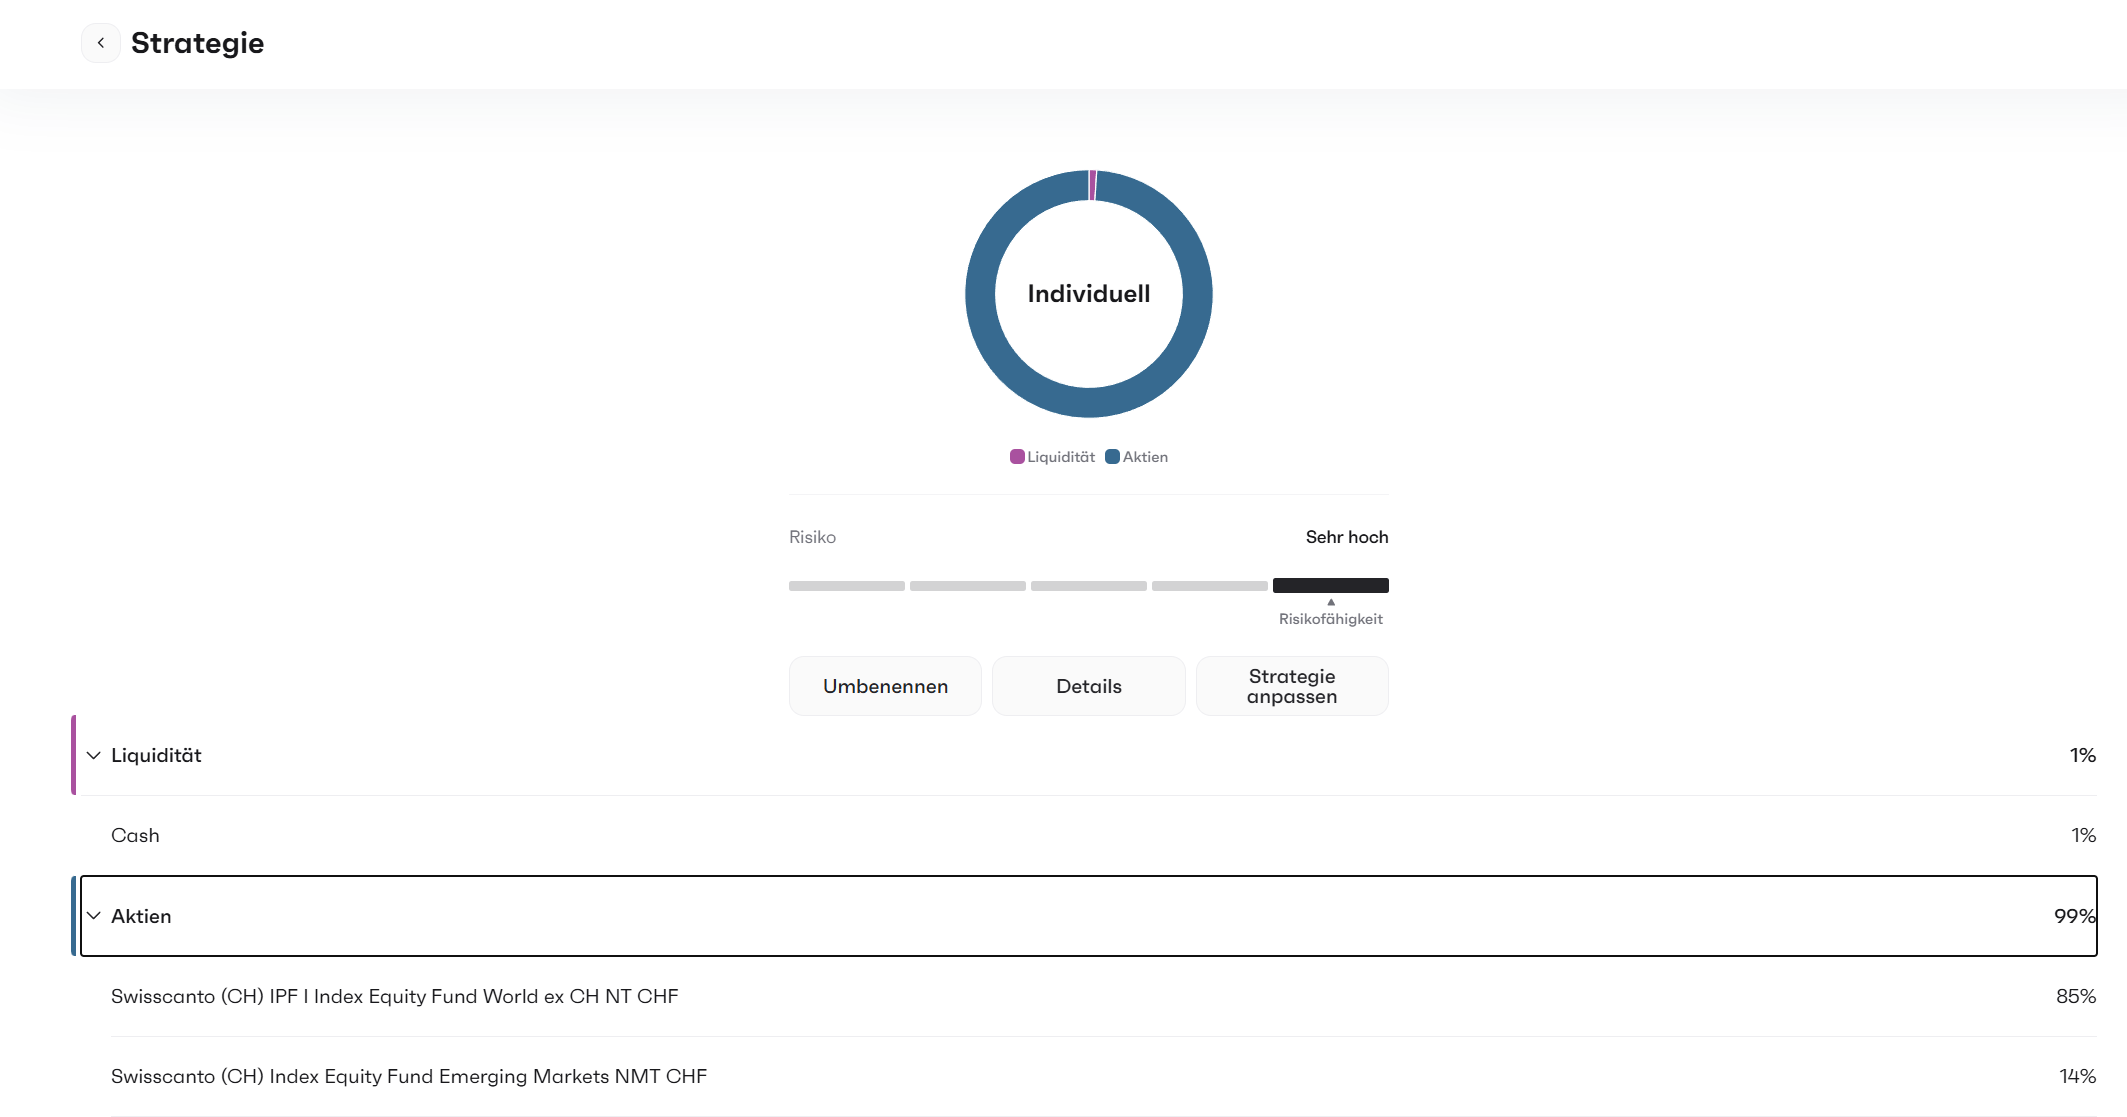
In meinem eigenen Depot nutze ich genau diese Freiheit: Ich habe mich gegen eine Standard-Lösung entschieden und setze stattdessen auf eine gewichtete Welt-Strategie aus 85 % MSCI World und 15 % Emerging Markets (Schwellenländer). Damit decke ich tausende Unternehmen weltweit ab und vermeide Klumpenrisiken.
4. Spezialfall für Deutsche: Quellensteuer, NOV & Rückkehr nach Deutschland
Gerade für deutsche Auswanderer, die in den ersten Jahren mit einer Aufenthaltsbewilligung B in der Schweiz arbeiten, entstehen im Zusammenhang mit der Säule 3a häufig Unklarheiten. Viele glauben fälschlicherweise, dass man als Quellensteuerpflichtiger gar nicht einzahlen könne oder von den Steuervorteilen ausgeschlossen sei. Das Gegenteil ist der Fall!
Wer die Spielregeln kennt, sichert sich nicht nur die jährliche Steuerersparnis, sondern profitiert auch bei einer eventuellen späteren Rückkehr nach Deutschland von klaren Vorteilen.
Sofortiger Start mit B-Bewilligung
Du musst keine Wartezeit abwarten: Sobald du deinen Schweizer Arbeitsvertrag und Wohnsitz hast, kannst du ab Tag 1 voll in die Säule 3a einzahlen. Für das laufende Jahr liegt der gesetzliche Maximalbetrag exakt bei 7’373 CHF.
Steuerabzug per NOV-Antrag
Da die Quellensteuer pauschal von deinem Lohn abgezogen wird, berücksichtigt der Arbeitgeber 3a-Einzahlungen nicht automatisch. Um die Steuerersparnis (oft 1’500 bis 2’500 CHF Rückerstattung) einzustreichen, reichst du beim kantonalen Steueramt einen Antrag auf Nachträgliche Ordentliche Veranlagung (NOV) ein.
Strikte Frist beachten (31. März)
Der Antrag auf NOV muss bis spätestens 31. März des Folgejahres beim Steueramt eingehen (eine Fristverlängerung ist nicht möglich!). Wichtig: Wer einmal die NOV beantragt, bleibt für alle Folgejahre in der ordentlichen Veranlagung.
Barauszahlung bei Rückkehr nach Deutschland
Verlegst du deinen Wohnsitz später wieder dauerhaft nach Deutschland, kannst du dir das gesamte 3a-Kapital bei der Auswanderung vollumfänglich in bar auszahlen lassen.
Steuervorteil durch Stiftungssitz Schwyz
Bei einer Kapitalauszahlung wegen Wegzugs fällt am Sitz der Vorsorgestiftung eine Quellensteuer an. Die Säule 3a Vorsorgestiftung finpension hat ihren rechtlichen Sitz im Kanton Schwyz – dieser weist schweizweit einen der **niedrigsten Quellensteuersätze** auf, was dir bei der Auszahlung bares Geld spart.
Quellensteuer in der Schweiz für Deutsche: Der umfassende Leitfaden
Erfahre in unserem Detail-Ratgeber genau, wie die Quellensteuer berechnet wird, wann sich die NOV lohnt und wie du 3a-Einzahlungen korrekt geltend machst.
Zum Quellensteuer-Guide →5. Checkliste & Fazit: Warum finpension eine hervorragende Wahl ist
Wer als deutscher Berufseinsteiger oder Zuzügler in die Schweiz kommt, wird schnell von administrativen Aufgaben überschüttet. Die Säule 3a sollte jedoch von Tag 1 an ganz oben auf deiner Prioritätenliste stehen. Warum? Weil du dir damit ab dem ersten Arbeitsmonat erhebliche Steuerabzüge vom Schweizer Staat zurückholst.
Gleichzeitig lohnt sich der genaue Blick auf das gewählte Produkt: Viele Neuankömmlinge lassen sich zu teuren, kombinierten 3a-Lebensversicherungen überreden oder landen bei trägen Filialbanken mit 1.5 % Gebühren und hohem Schweiz-Bias. Solche Kostenfallen vernichten über die Jahrzehnte zigtausende Franken deiner Rendite.
Wenn du mindestens 3 dieser Punkte mit Ja beantwortest: Dann ist finpension eine extrem starke und durchdachte Option für deine private Vorsorge in der Schweiz.
Mein persönliches Fazit nach 3 Monaten Praxistest
Der Schweizer Markt bietet mittlerweile einige sehr gute digitale Vorsorgelösungen – darunter neben finpension auch bekannte Anbieter wie VIAC, Frankly oder die 3a-Lösung von Yuh. Je nach persönlicher Präferenz haben alle diese Plattformen ihre Daseinsberechtigung.
In meinem persönlichen Praxistest hat finpension jedoch auf ganzer Linie überzeugt. Das Produkt schlägt die Brücke zwischen maximaler Einfachheit für Einsteiger und unbegrenzten Anpassungsmöglichkeiten für erfahrene Anleger.
Wer wenig Zeit hat, wählt mit einem Klick eine der vorgefertigten Strategien (wie Global 80 oder Global 100). Wer dagegen wie ich sein Depot gezielt nach eigenen Wünschen bausteingenau zusammensetzen möchte (z. B. 85 % MSCI World und 15 % Emerging Markets), bekommt bei finpension Werkzeuge an die Hand, die eine echte, ungefilterte Abbildung der Weltwirtschaft ohne unnötige Währungsabsicherungen ermöglichen.
Säule 3a bedeutet langer Horizont – und langer Horizont gehört in Aktien. Wer sein Erspartes für die nächsten 10, 20 oder 30 Jahre anlegt, sichert sich mit bis zu 99 % Aktienquote und der tiefen All-in-Fee von 0.39 % einen hervorragenden Zinseszins-Hebel für die eigene finanzielle Unabhängigkeit in der Schweiz.
Bereit für deine digitale Säule 3a?
Eröffne dein Depot bei finpension in wenigen Minuten direkt am Smartphone und sichere dir mit unserem Code 25 CHF Gebührengutschrift auf deine Verwaltungsgebühren.
Jetzt Konto bei finpension eröffnen →
Der erste Monat in der Schweiz: Dein 5-Schritte-Fahrplan
Vom Bankkonto über die Krankenversicherung bis zur Anmeldung und dem Autoimport: So meisterst du deinen Start in der Schweiz reibungslos und ohne Anfängerfehler.
Zum 5-Schritte-Fahrplan →
Lohnt sich Yuh für deutsche Auswanderer?
Kostenlose CH-IBAN, Multi-Währungskonto in CHF & EUR sowie direkte Überweisungen ohne versteckte Fremdbankspesen.
Zum Testbericht →