- Das Wichtigste in Kürze: Geldtransfer nach dem Umzug
- 1. Die teuren Fallen bei der klassischen Banküberweisung (Sparkasse, Volksbank & Co.)
- 2. Der Wechselkurs-Vergleich: Wie viel Geld kommt bei 10’000 € wirklich in der Schweiz an?
- 3. Geld überweisen Deutschland – Schweiz: Die 3 besten Wege im Vergleich
- 4. AWV-Meldepflicht ab 12’500 € & Herkunftsnachweis: Das musst du rechtlich beachten
- 5. Schritt-für-Schritt-Anleitung: Geld spesenarm von Deutschland in die Schweiz überweisen
- 6. Checkliste: Geld überweisen von Deutschland in die Schweiz
- 7. Fazit & Meine persönliche Empfehlung für Zuzügler
- Häufig gestellte Fragen (FAQ) zum Geld überweisen
Geld überweisen Deutschland Schweiz: So vermeidest du teure Bankgebühren & Wechselkursfallen (2026)
Das Thema Geld überweisen von Deutschland in die Schweiz gehört für jeden Auswanderer zu den ersten großen Aufgaben nach dem Umzug. Wer sein hart erarbeitetes Erspartes vom deutschen Girokonto übertragen, die Mietkaution hinterlegen oder erste Anschaffungen tätigen muss, bewegt rasch beträchtliche Geldsummen. Doch genau beim Kapitaltransfer über die Grenze warten böse Überraschungen, die Zuzügler schnell hunderte oder gar tausende Euro kosten.
Viele Zuzügler stoßen die Überweisung schlichtweg über ihr gewohntes deutsches Konto bei der Sparkasse, Volksbank oder Commerzbank an. Was sie nicht wissen: Traditionelle Filialbanken langen bei grenzüberschreitenden Fremdwährungsüberweisungen gleich doppelt zu – über versteckte Bearbeitungsgebühren und extrem schlechte Wechselkurse. Zudem verunsichert die gesetzliche AWV-Meldepflicht ab 12'500 Euro viele Neulinge völlig unbegründet.
In diesem Ratgeber zeige ich dir Schritt für Schritt, wie das Geld überweisen von Deutschland in die Schweiz sicher, vollkommen legal und mit den geringsten Gebühren gelingt, welche Routen sich für welche Summen lohnen und wie du den Wechselkursaufschlägen der Banken entkommst.
Da ich in Kreuzlingen direkt an der Grenze zu Konstanz lebe, begleiten mich Währungswechsel, Grenzverkehr und Auslandsüberweisungen von Tag eins an. Durch die tägliche Nähe zur Grenze habe ich extrem schnell gelernt, wo die versteckten Fallstricke bei Wechselkursrisiken liegen und wie man Euro ohne teure Aufschläge in Schweizer Franken tauscht.
Wie akut dieser Pain Point ist, habe ich erst kürzlich bei meinem besten Freund miterlebt: Er ist frischer Zuzügler und wollte sein Erspartes im fünfstelligen Bereich einfach per Online-Banking von seiner deutschen Sparkasse auf sein neues Schweizer Konto schieben. Als wir den effektiven Umrechnungskurs der Sparkasse nachrechneten, traf ihn der Schlag: Durch die versteckte Wechselkursmarge hätte er auf einen Schlag über 400 Euro verloren!
Wir haben die Überweisung im letzten Moment gestoppt und das Geld über eine gebührenarme Route transferiert. Genau dieses Wissen – und die absolut optimalen Wege für deinen Vermögensübertrag – zeige ich dir in diesem Guide.
- Das Wichtigste in Kürze: Geldtransfer nach dem Umzug
- 1. Die teuren Fallen bei der klassischen Banküberweisung (Sparkasse, Volksbank & Co.)
- 2. Der Wechselkurs-Vergleich: Wie viel Geld kommt bei 10’000 € wirklich in der Schweiz an?
- 3. Geld überweisen Deutschland – Schweiz: Die 3 besten Wege im Vergleich
- 4. AWV-Meldepflicht ab 12’500 € & Herkunftsnachweis: Das musst du rechtlich beachten
- 5. Schritt-für-Schritt-Anleitung: Geld spesenarm von Deutschland in die Schweiz überweisen
- 6. Checkliste: Geld überweisen von Deutschland in die Schweiz
- 7. Fazit & Meine persönliche Empfehlung für Zuzügler
- Häufig gestellte Fragen (FAQ) zum Geld überweisen
- ✓ Achtung bei Hausbanken (Sparkasse, UBS & Co.): Vermeide direkte Fremdwährungsüberweisungen in CHF über deutsche Filialbanken. Durch schlechte Wechselkurse (2–4 % Marge) verlierst du bei 10’000 € schnell 300 € bis 500 € an versteckten Gebühren.
- ✓ SEPA-Regel nutzen: Überweisungen aus Deutschland in die Schweiz sind als SEPA-Überweisung gebührenfrei – aber nur in Euro (EUR). Sende daher Euro immer auf ein Schweizer Multi-Währungskonto (wie Yuh oder Revolut), anstatt deine deutsche Bank in CHF umrechnen zu lassen.
- ✓ Smarter Revolut- & Wise-Hack: Nutze Neobanken für den Währungstausch. Revolut bietet bis 1’000 € pro Monat hervorragende Kurse (nur ~0.46 % Marge unter der Woche), während Wise bei größeren Beträgen mit transparenten Fixgebühren punktet.
- ✓ Wochentag-Regel beachten: Tausche dein Geld ausnahmslos von Montag bis Freitag. An Wochenenden verlangen Anbieter wie Revolut oder Wise Risikoaufschläge (bis zu 1 %), da die Devisenmärkte geschlossen sind.
- ✓ Keine Angst vor der AWV-Meldepflicht (12’500 €): Überweisungen ab 12’500 € aus dem Ausland musst du der Deutschen Bundesbank melden (§ 67 AWV). Das ist eine reine kostenlose Statistikmeldung – es fallen keine Steuern oder Abgaben an!
1. Die teuren Fallen bei der klassischen Banküberweisung (Sparkasse, Volksbank & Co.)
Wer frisch aus Deutschland in die Schweiz zieht, nutzt für die ersten Transaktionen meist aus Gewohnheit sein gewohntes deutsches Girokonto. Der Gedanke liegt nahe: Man loggt sich ins Online-Banking der Sparkasse, Volksbank, Deutsche Bank oder Commerzbank ein und gibt eine normale Auslandsüberweisung auf das neue Schweizer Bankkonto ein.
Genau hier tappen fast alle Auswanderer in eine extrem teure Kostenfalle. Filialbanken lassen sich grenzüberschreitende Transaktionen in Fremdwährungen nämlich fürstlich bezahlen – meist gut versteckt im Kleingedruckten des Preis- und Leistungsverzeichnisses.
Der SEPA-Irrtum
Die Schweiz ist zwar im SEPA-Raum, kostenlose SEPA-Überweisungen funktionieren jedoch ausschließlich in Euro (EUR). Forderst du eine Überweisung in Franken (CHF) an, greift sofort das teure SWIFT-Verfahren.
Versteckte Kursmarge
Banken rechnen dein Geld nicht zum echten Devisenmittelkurs um, sondern nutzen eigene Abrechnungskurse mit 2 % bis 4 % Aufschlag. Du verlierst Geld, ohne eine klassische Gebühr zu sehen.
Korrespondenzbanken
Bei SWIFT-Überweisungen schalten sich oft Zwischenbanken ein. Jede beteiligte Bank zwackt eigene Bearbeitungsgebühren ab (Kostenregelung "SHA" oder "BEN").
Der Trick mit dem Wechselkurs einfach erklärt: Angenommen, der echte Börsenkurs (Devisenmittelkurs) liegt bei 1 EUR = 0.95 CHF. Deine deutsche Hausbank bietet dir für die Umrechnung aber nur einen künstlich verschlechterten Bankenkurs von 1 EUR = 0.92 CHF an.
Überweist du nun 10’000 € von deiner Sparkasse auf ein Schweizer CHF-Konto, kommen in der Schweiz nur 9’200 CHF anstatt der fairen 9’500 CHF an. Du hast soeben 300 Euro unsichtbar an die Bank verschenkt – zusätzlich zu den offiziellen Auslandsüberweisungsgebühren von 15 bis 30 Euro!
2. Der Wechselkurs-Vergleich: Wie viel Geld kommt bei 10’000 € wirklich in der Schweiz an?
Um die gewaltigen Preisunterschiede beim Kapitaltransfer realistisch aufzuzeigen, rechnen wir den Fall durch, den fast jeder Zuzügler durchläuft: Du überweist dein Erspartes von 10’000 Euro aus Deutschland auf dein neues Konto in der Schweiz.
Als Referenzwert dient der echte Devisenmittelkurs (Börsenkurs). Bei einem angenommenen Wechselkurs von 1 EUR = 0.93 CHF entsprächen 10’000 Euro ohne jegliche Abzüge exakt 9’300 Schweizer Franken. So viel Geld kommt bei den verschiedenen Routen effektiv auf deinem Schweizer Konto an:
| Überweisungsweg | Effektive Gebühren & Marge | Auszahlungsbetrag (CHF) | Verlust ggü. Börsenkurs |
|---|---|---|---|
| Fall 1: Sparkasse (DE) → UBS (CH) | ~2.8 % Bankenmarge + SWIFT-Spesen | 9’040 CHF | -260 CHF (~280 €) |
| Fall 2: SEPA → Yuh Multi-Währung | 0.95 % Feste Wechselkursmarge | 9’212 CHF | -88 CHF (~95 €) |
| Fall 3: Revolut (Standard-Abo) | ~0.46 % Marge + 0.5 % ab 1’000 € Limit | 9’215 CHF | -85 CHF (~91 €) |
| Fall 4: Wise (Direkttransfer) | Echter Börsenkurs + ~0.43 % Fixfee Sieger Großbeträge | 9’260 CHF | -40 CHF (~43 €) |
Die Tabelle macht die Auswirkung sofort klar: Wer 10’000 Euro direkt über seine deutsche Hausbank an eine Schweizer Großbank sendet, zahlt über 260 CHF Unkosten. Doch wie verlaufen diese 4 Wege in der Praxis genau?
Fall 1: Klassische Banken (Sparkasse / UBS)
- Abgebendes Konto (DE): Deutsches Girokonto (Sparkasse, DKB, Volksbank).
- Übermittler: SWIFT-Auslandsüberweisung mit teurer Umrechnung.
- Zielkonto (CH): Schweizer Großbank oder Kantonalbank.
- Tauschort: Bei den Hausbanken zum verschlechterten Filialkurs.
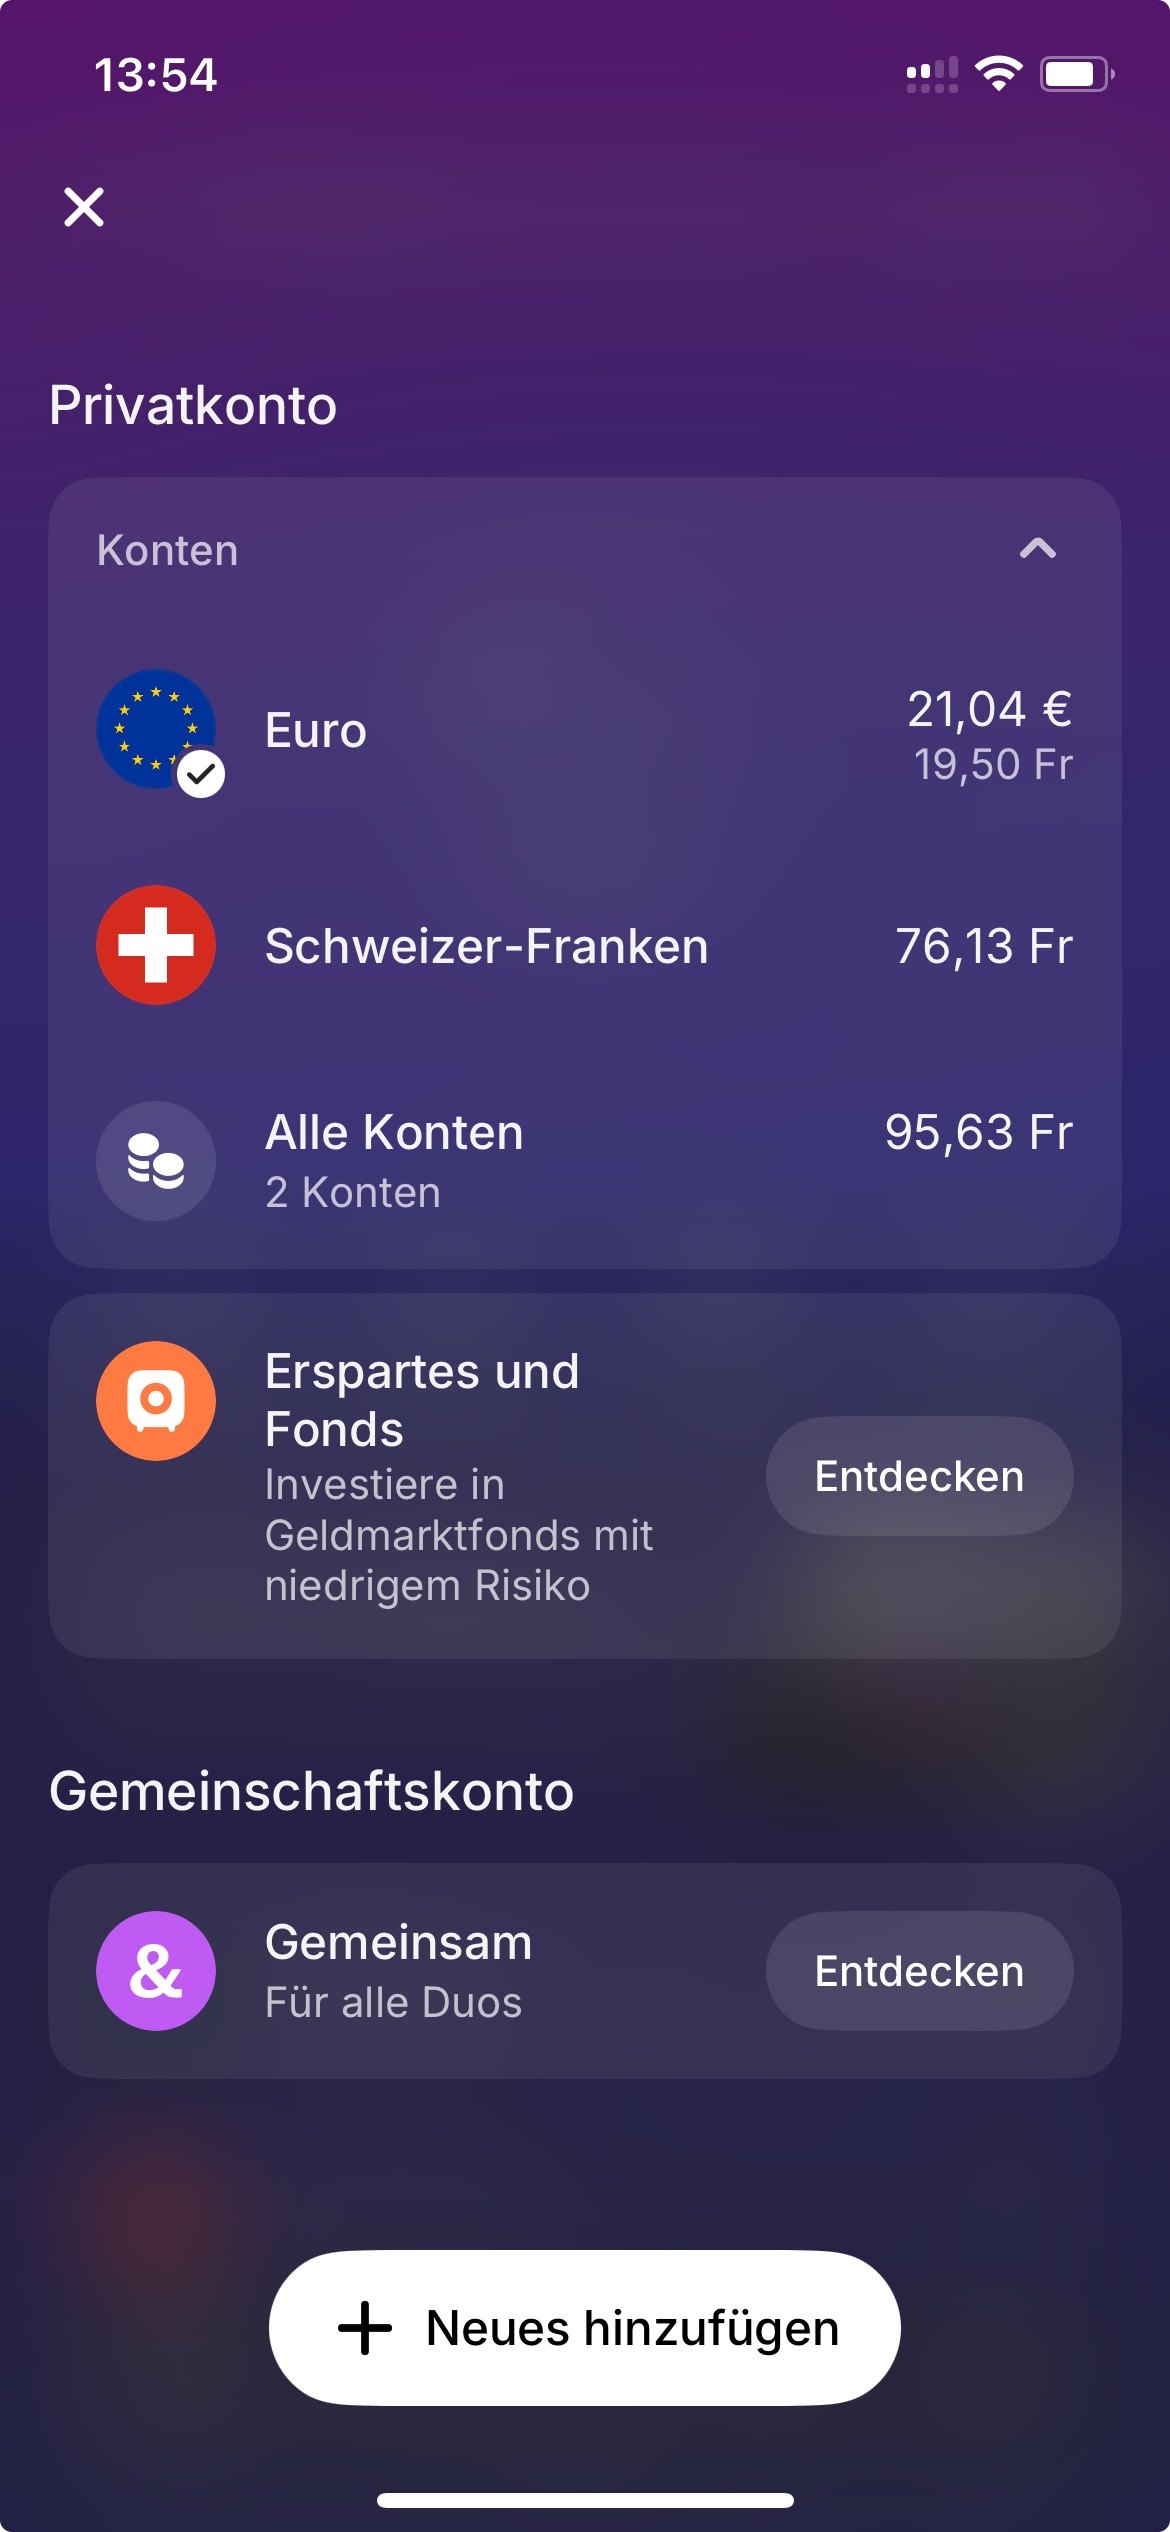
Fall 2: Schweizer Multi-Währung (Beispiel Yuh)
- Abgebendes Konto (DE): Beliebiges deutsches Euro-Konto.
- Übermittler: Gebührenfreie SEPA-Überweisung in Euro.
- Zielkonto (CH): Dein Multi-Währungskonto (z. B. Yuh).
- Tauschort: Direkt in der App zum transparenten Festpreis (0.95 %).
Fall 3: Revolut Währungstausch-Hack
- Abgebendes Konto (DE): Deutsches Konto oder Debitkarte.
- Übermittler: Revolut Neobank (Schnittstelle).
- Zielkonto (CH): Beliebiges Schweizer Girokonto.
- Tauschort: In der Revolut-App zum Interbankenkurs.
Fall 4: Direkttransfer via Wise
- Abgebendes Konto (DE): SEPA-Einzahlung an Wise.
- Übermittler: Wise Spezialist für Währungstransfers.
- Zielkonto (CH): Jedes Schweizer Konto (UBS, Yuh, etc.).
- Tauschort: Bei Wise zum echten Börsenkurs (~0.43 % Fee).
Da ich in Kreuzlingen direkt an der Schweizer Grenze zu Konstanz lebe, begleiten mich alltägliche Währungstransaktionen auf Schritt und Tritt. In der Praxis nutze ich selbst seit Jahren Revolut als ein zentrales Werkzeug in meinem Finanzen-Setup – und bin damit extrem zufrieden.
Für den normalen Monatsbedarf – egal ob spontaner Einkauf in Deutschland, Abonnements oder kleinere Überträge – reicht das zuschlagfreie Freilimit von 1’000 € bzw. 1’000 CHF pro Monat völlig aus. Dadurch spare ich mir im Alltag sämtliche Wechselkursgebühren.
Zwei eiserne Regeln halte ich dabei jedoch strikt ein: Ich tausche mein Geld ausnahmslos unter der Woche (Montag bis Freitag), um den 1 % Wochenendaufschlag zu vermeiden, und bleibe immer unter der 1’000er-Freigrenze.
Zusammenfassung der 4 Optionen: Möchtest du dein hart erarbeitetes Erspartes im fünfstelligen Bereich beim Umzug übertragen, führt kein Weg an Wise vorbei. Suchst du ein bequemes Schweizer Hauptkonto mit gebührenfreier Euro-Einzahlung und App-Tausch, ist Yuh deine beste Wahl. Für laufende Monatsbeträge bis 1’000 € holst du mit Revolut das Optimum heraus. Nur von direkten Fremdwährungsüberweisungen bei klassischen Filialbanken solltest du konsequent Abstand nehmen.
3. Geld überweisen Deutschland – Schweiz: Die 3 besten Wege im Vergleich
Nachdem wir gelernt haben, warum der direkte Weg über klassische Filialbanken zumeist in einer Gebührenfalle endet, stellen wir uns die entscheidende Frage: Welcher Überweisungsweg ist für deine spezifische Situation der beste?
Es gibt nicht die eine pauschale Lösung für jeden Zweck. Je nachdem, ob du dein gesamtes Erspartes auf einmal überträgst, monatliche Sparraten wechselst oder schlicht maximalen Komfort suchst, kristallisieren sich drei praxiserprobte Erfolgs-Routen heraus.
Weg A: Mein persönliches Setup (Revolut + Schweizer Neobank)
Das ist exakt das Setup, das ich selbst im Alltag nutze: Eine Kombination aus Revolut und einer Schweizer Bank (bevorzugt einer Neobank wie Yuh). Überweise einfach Euro per kostenloser SEPA-Überweisung von deinem deutschen Konto auf dein Revolut-Euro-Konto.
In der Revolut-App tauschst du das Geld gebührenfrei zum echten Interbankenkurs in Schweizer Franken um und leitest es an dein Schweizer Zielkonto weiter. (Hinweis: Eine analoge Kombination funktioniert natürlich auch mit Wise als Schnittstelle).
- Perfekt für: Laufende Ausgaben, monatliche Sparraten, Taschengeld und Grenzeinkäufe.
- Kosten: 0 CHF Gebühren innerhalb des zuschlagfreien 1’000 € Monatskontingents von Revolut.
- Wichtige Regel: Tausche zwingend von Montag bis Freitag, um das 1 % Wochenend-Aufgeld zu umgehen.
Weg B: Der Wise-Spezialtransfer (Sieger für größere Summen)
Planst du einen größeren Vermögensübertrag – etwa dein Erspartes aus Deutschland, die Mietkaution für die neue Schweizer Wohnung oder das Geld für einen Fahrzeugkauf – ist Wise der klare Sieger am Markt.
Wise nutzt konsequent den echten Devisenmittelkurs der Börse und weist die geringe Bearbeitungsgebühr (~0.43 %) vorab auf den Cent genau aus. Du musst kein dauerhaftes Multi-Währungskonto führen, sondern kannst die Überweisung direkt als Einmal-Transfer abwickeln.
- Perfekt für: Beträge ab 1’000 € bis 100’000 €+ (Mietkaution, Erspartes, Autokauf).
- Kosten: Echter Börsenkurs + minimale Fixgebühr (spart bei 10k € ca. 260 CHF ggü. der Hausbank).
- Geschwindigkeit: Sehr schnell (oft innerhalb weniger Stunden auf dem Schweizer Zielkonto).
Weg C: Multi-Währungskonto (Die einfache 1-Konto-Lösung)
Möchtest du dich nicht bei mehreren Drittanbietern registrieren, sondern nur ein einziges Schweizer Konto eröffnen? Dann musst du zwingend ein Konto mit Multi-Währungsfunktion wählen (wie z. B. Yuh als Praxisbeispiel), um keine horrenden Gebühren zu zahlen.
Anbieter wie Yuh stellen dir eine Schweizer CH-IBAN mit integrierten Subkonten in CHF, EUR und USD bereit. Du überweist Euro spesenfrei per SEPA auf deine Schweizer Euro-IBAN und wechselst das Geld mit einem Klick in der Banking-App zum fairen Festpreis von 0.95 %.
- Perfekt für: Alle, die maximale Einfachheit wollen und nur eine einzige App nutzen möchten.
- Kosten: Transparente 0.95 % Wechselkursmarge ohne versteckte Drittbankspesen.
- Vorteil: Kein Umweg über Drittanbieter – das Geld liegt direkt bei einer Schweizer Bank.
Wähle Weg A (Revolut + Schweizer Konto) für maximale Ersparnis im Alltag.
Wähle Weg B (Wise) für Erspartes mit dem besten Wechselkurs am Markt.
Wähle Weg C (Multi-Währung z. B. Yuh) für eine bequeme All-in-One Lösung.
4. AWV-Meldepflicht ab 12’500 € & Herkunftsnachweis: Das musst du rechtlich beachten
Beim Transfer größerer Ersparnisse oder der Mietkaution von Deutschland in die Schweiz stoßen Zuzügler im Online-Banking oft auf die AWV-Meldepflicht gemäß § 67 Außenwirtschaftsverordnung. Diese Pflicht löst häufig unbegründete Sorgen vor Steuern oder Prüfungen aus – es gibt jedoch klare Entwarnung.
Die AWV-Meldepflicht (§ 67 AWV)
- Schwellenwert: Überweisungen ins Ausland ab 12’500 Euro (oder CHF-Gegenwert).
- Zweck: Reine anonymisierte Zahlungsbilanzstatistik der Deutschen Bundesbank.
- Steuerliche Auswirkung: Keine! Es fallen 0 Euro Steuern oder Abgaben an.
- Betroffene Summen: Gilt auch für Eigenüberträge auf dein eigenes Schweizer Konto.
Der Schweizer Herkunftsnachweis
- Schwellenwert: Je nach Bank meist ab 10’000 bis 15’000 CHF/EUR.
- Zweck: Gesetzliche Sorgfaltspflichten nach dem Schweizer Geldwäschereigesetz (GwG).
- Erforderliche Belege: Einfacher Nachweis über die Herkunft deines Kapitals.
- Ablauf: Die Schweizer Empfängerbank meldet sich bei Bedarf direkt im E-Banking.
Überweist du mehr als 12’500 Euro, musst du die Transaktion bis zum 7. Kalendertag des Folgemonats melden. Am einfachsten geht das per Telefon:
Kostenlose Hotline der Bundesbank: 0800 1234 111 (Mo–Fr 9:00–15:00 Uhr). Du nennst lediglich den Betrag, das Zielland (Schweiz) und den Zweck ("Vermögensübertrag / Umzug").
Was verlangt die Schweizer Bank als Herkunftsnachweis? Für deutsche Zuzügler ist dieser Prozess unkritisch: Bei eigenen Ersparnissen reicht als Nachweis ein einfacher Kontoauszug deines deutschen Girokontos, der den Guthabenaufbau belegt. Bei Erbschaften oder Immobilienverkäufen fügst du den jeweiligen Vertrag bei.
5. Schritt-für-Schritt-Anleitung: Geld spesenarm von Deutschland in die Schweiz überweisen
Damit bei deinem Währungstransfer von Deutschland in die Schweiz garantiert nichts schiefgeht, gehst du am besten nach diesem bewährten 5-Punkte-Fahrplan vor. So verhinderst du unnötige Verzögerungen, Gebührenfallen oder Rückfragen deiner Bank.
Zielkonto in der Schweiz vorbereiten
Eröffne vorab dein Schweizer Girokonto – z. B. bei einem Anbieter mit Multi-Währungsfunktion wie Yuh (mit eigener CH-IBAN und integriertem Euro-Subkonto) oder bei einer klassischen Schweizer Bank. Vergewissere dich, dass das Konto einsatzbereit ist und auf deinen exakten Namen lautet.
Eine kleine Testüberweisung durchführen
Überweise erst einen kleinen Testbetrag (z. B. 10 Euro) per kostenloser Euro-SEPA-Überweisung von deinem deutschen Konto auf dein neues Schweizer Zielkonto. So überprüfst du risikofrei, ob IBAN und Empfängername korrekt übereinstimmen.
Überweisungsweg je nach Bedarf wählen
Wähle die passende Route für deinen Hauptbetrag: Für laufende Monatsbeträge bis 1’000 € wählst du dein Währungs-Setup aus Revolut (oder Wise) und deinem Schweizer Konto. Bei größeren Summen (Erspartes, Kaution) nutzt du Wise direkt oder überweist Euro spesenfrei per SEPA auf ein Schweizer Multi-Währungskonto (z. B. Yuh oder vergleichbare Anbieter).
Währungstausch an Börsentagen (Mo–Fr) ausführen
Führe den eigentlichen Währungstausch (EUR in CHF) strikt von Montag bis Freitag während der regulären Handelszeiten durch. Vermeide Samstage und Sonntage konsequent, um das 1 % Wochenend-Aufgeld der Anbieter zu umgehen.
AWV-Meldung erledigen & Kontoauszug ablegen
Liegt der überwiesene Betrag über 12’500 Euro, rufst du kurz die kostenlose Bundesbank-Hotline an (0800 1234 111) und meldest die Transaktion telefonisch. Speichere zudem den deutschen Kontoauszug als Herkunftsnachweis für deine Schweizer Bank ab.
Schritt 1: Das ideale Schweizer Konto vorab eröffnen
In unserem großen Testbericht erfährst du, wie du das kostenlose Yuh Multi-Währungskonto mit eigener CH-IBAN in unter 10 Minuten aus Deutschland eröffnest.
Zum Yuh Testbericht & Gutscheincode →6. Checkliste: Geld überweisen von Deutschland in die Schweiz
Bevor du deinen Transfer endgültig absendest, gehe diese 5-Punkte-Checkliste noch einmal kurz durch. So stellst du sicher, dass dein Geld ohne Gebührenfalle, Verzögerung oder unnötigen Stress in der Schweiz ankommt.
7. Fazit & Meine persönliche Empfehlung für Zuzügler
Der Währungstransfer von Deutschland in die Schweiz muss kein teurer Vermögensfresser sein. Wer beim Umzug unvorbereitet verfährt und sein Geld direkt über deutsche Filialbanken in Schweizer Franken anfordert, verschenkt bei 10’000 Euro schnell 250 bis 300 Euro an unsichtbaren Spesen.
Mit der richtigen Struktur lässt sich dieser Verlust auf ein Minimum reduzieren. Gut informierte Auswanderer sparen dabei nicht nur einmalig beim großen Umzugsübertrag bares Geld, sondern vermeiden auch im laufenden Alltag dauerhaft überhöhte Wechselkursgebühren.
Als jemand, der direkt an der Schweizer Grenze in Kreuzlingen lebt und regelmäßig zwischen Schweizer Franken und Euro wechselt, war das mein wichtigster Aha-Moment: Es geht darum, weder bei großen Einmalüberweisungen noch im täglichen Grenzverkehr unnötige Wechselkursmargen zu zahlen. Ich nutze dafür seit Jahren folgendes Setup:
- Schweizer Multi-Währungskonto (z. B. Yuh): Dient mir als solides Hauptkonto für Gehalt, Mietzahlungen und spesenfreie Euro-SEPA-Überweisungen.
- Grenzkarte für Euro-Ausgaben (z. B. Revolut): Perfekt für kleinere monatliche Beträge, spontane Einkäufe im nahegelegenen Konstanz oder Online-Abos.
- Echte Spezialisten für Großbeträge (z. B. Wise): Für Mietkautionen oder größere Ersparnisse nutze ich einmalige Direkttransfers zum echten Börsenkurs.
Hinweis: Yuh und Revolut stehen hier stellvertretend für mein persönliches Setup. Das dahinterliegende Prinzip funktioniert genauso gut mit anderen Anbietern und Multi-Währungskonten am Markt.
Der erste Monat in der Schweiz: Dein 5-Schritte-Fahrplan
Vom Bankkonto über die Krankenversicherung bis zur Anmeldung und dem Autoimport: So meisterst du deinen Start in der Schweiz reibungslos und ohne Anfängerfehler.
Zum 5-Schritte-Fahrplan →Häufig gestellte Fragen (FAQ) zum Geld überweisen
Hier findest du die wichtigsten Antworten auf rechtliche, steuerliche und praktische Fragen für deutsche Zuzügler rund um Geldtransfers, Wechselkurse und Meldevorschriften.
Muss ich Überweisungen von Deutschland in die Schweiz der Bundesbank melden?
Welcher Weg ist für die Überweisung großer Summen (Erspartes oder Mietkaution) am günstigsten?
Kann mein Schweizer Arbeitgeber mein Gehalt direkt auf ein deutsches Euro-Konto überweisen?
Warum sollte ich Geld niemals am Wochenende tauschen?
Wie funktioniert das 1’000 € Freilimit bei Revolut im Standard-Tarif?
Wie lange dauert eine Überweisung von Deutschland in die Schweiz?
Brauche ich zwingend ein Schweizer Bankkonto oder reicht ein Konto bei Wise oder Revolut?
Was passiert, wenn die Schweizer Bank einen Herkunftsnachweis verlangt?
Lohnt sich Yuh für deutsche Auswanderer?
Kostenlose CH-IBAN, Multi-Währungskonto in CHF & EUR sowie direkte Überweisungen ohne versteckte Fremdbankspesen.
Zum Testbericht →Revolut: Gratis Währungstausch bis 1’000 € / Mo.
- ✓ 0 % Wechselkursmarge: Geld unter der Woche zum echten Interbankenkurs tauschen.
- ✓ Ideal an der Grenze: Kostenlose Multi-Währungskarten in EUR & CHF verwalten.
- ✓ Inkl. Auslandsüberweisungen: Perfekt für laufende Sparraten & Einkäufe.
Welche Schweizer Neobank lohnt sich für Auswanderer?
- ✓ Yuh, Revolut & Neon im direkten Praxistest
- ✓ Gratis CH-IBAN & EUR-Konto für den Start
- ✓ Versteckte Wechselkurs-Gebühren vermeiden
Mietkautionsversicherung: Ist sie ihr Geld wirklich wert?
- ✓ Liquidität beim Umzug: Bis zu 3 Monatsmieten nicht blockieren
- ✓ Laufende Kosten: Wann die Jahresprämie zur teuren Falle wird
- ✓ Bankkonto vs. Versicherung: Welches Modell für wen passt
Swissquote: 100 CHF Trading Credits geschenkt
- ✓ 100 CHF Startguthaben als Trading Credits
- ✓ Schweizer Marktführer: Aktien, ETFs & Sparpläne
- ✓ Maximale Sicherheit: Echte Schweizer Banklizenz
Ich wohne selbst in Kreuzlingen direkt an der Schweizer Grenze und kenne den bürokratischen Aufwand beim Umzug aus eigener Erfahrung. Auf finanzstart.ch teile ich ungeschminkt die praktischen Lösungen, die mir und vielen anderen den Start im Schweizer Finanz- und Alltagsleben erleichtert haben. Mehr Details zu meiner Person findest du auf der Über-mich-Seite.
Keine Tipps verpassen: Dein Guide für den Start in der Schweiz
Der Start in der Schweiz ist teuer genug. Ich teile auf finanzstart.ch meine eigenen Erfahrungen und Recherchen, damit du bei Konto, Krankenkasse und Behörden vom ersten Tag an hunderte Franken sparst.
Transparenz- & Werbehinweis
Manche Links auf dieser Website sind sogenannte Affiliate-Links (Empfehlungslinks). Wenn du über diese Links ein Konto eröffnest, ein Depot startest oder ein Produkt kaufst, erhalte ich dafür eine kleine Provision vom Anbieter. Für dich entstehen dabei absolut keine Mehrkosten – im Gegenteil: Oft kann ich dir dadurch exklusive Startguthaben oder Rabatte anbieten. Ich empfehle grundsätzlich nur Services, die ich selbst nutze und absolut gutheiße. Danke für deine Unterstützung beim Aufbau dieser Seite!
Risikohinweis & Haftungsausschluss
Die auf finanzstart.ch bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information, Unterhaltung und persönlichen Weiterbildung. Sie stellen zu keinem Zeitpunkt eine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Ich bin kein lizenzierter Finanzberater oder Versicherungsvermittler. Der Abschluss von Verträgen (z. B. Krankenkassen) oder Investitionen am Finanzmarkt sind immer mit Risiken verbunden. Bitte informiere dich vor jeder finanziellen Entscheidung eigenständig und handle auf eigene Verantwortung.