Investieren in der Schweiz

Deutsches Depot beim Umzug in die Schweiz: Behalten, Verkaufen oder Übertragen? (2026)
Von Robin Veit • 3. Oktober 2026 • ⏱️ ca. 7 Min. Lesezeit
Internationaler Depotübertrag von ETFs und Aktien aus Deutschland in die Schweiz für deutsche Zuzügler

Sobald das erste Gehalt in Schweizer Franken auf dem Konto eintrifft, rückt der langfristige Vermögensaufbau in den Fokus. Doch bei fast allen Zuzüglern sorgt der Blick auf das in Deutschland verbliebene Ersparte für akute Handlungsblockade: Lohnt sich ein internationaler Depotübertrag von Deutschland in die Schweiz, um bestehende Aktien und ETFs steuerfrei umzuziehen, oder ist ein gezielter Verkauf in der Heimat die wirtschaftlich klügere Entscheidung?

Die wichtigste Entwarnung direkt vorweg: Du musst nach dem Grenzübergang absolut nichts überstürzt liquidieren. Wer beim Wohnsitzwechsel jedoch die versteckten Kostenbarrieren übersieht, verbrennt unbemerkt viel Geld. Um deinen Neustart von Anfang an reibungslos zu strukturieren, wirf vorab einen Blick auf meinen ultimativen 5-Schritte-Fahrplan für die Schweiz.

In diesem Praxis-Guide rechnen wir das Szenario ungeschönt durch. Wir decken die individuellen Gebührenfallen der abgebenden Banken auf, zeigen den exakten Ablauf am Beispiel von Swissquote und klären, warum du deine Euro-Sparpläne ab sofort stoppen musst.

Deutsches Depot & Umzug in die Schweiz: Das Wichtigste auf einen Blick
  • ✓ Die Neobroker-Kündigungsfalle: Beliebte deutsche Broker wie Trade Republic oder Scalable Capital erlauben rechtlich keinen Schweizer Wohnsitz und zwingen dich nach dem Umzug zum Handeln.
  • ✓ Status Steuerausländer bei Filialbanken: Klassische Banken (ING, comdirect) führen Depots oft weiter, kappen aber die 25 % deutsche Abgeltungsteuer nach deiner Schweizer Meldung.
  • ✓ Die ICTax-Abrechnungsfalle: Falls du ein deutsches Depot behältst, liefern deutsche Banken keinen Schweizer Steuerreport. Jede Dividende wird beim kantonalen Steueramt zur manuellen Tipparbeit.
  • ✓ Steuerfreier Schweizer Aktienturbo: Kursgewinne auf Aktien und ETFs sind für dich als Schweizer Privatanleger zu 100 % steuerfrei. Das macht den Wechsel zu einem Schweizer Broker extrem profitabel.
  • ✓ Smarter Depotübertrag als Ziel: Stoppe frische Einzahlungen in Euro. Neue Sparraten gehören in Schweizer Franken (CHF) direkt zu einem modernen Schweizer Anbieter investiert.

1. Übertragen vs. Verkaufen: Die Grundsatzentscheidung und der Status „Steuerausländer“

Sobald deine Anmeldung am neuen Schweizer Wohnort abgeschlossen ist, beginnt im Hintergrund der steuerliche Systemwechsel. Viele Zuzügler verfallen in eine Art Schockstarre und glauben, sie müssten ihre Depots in Deutschland überstürzt auflösen. Das Gegenteil ist der Fall: Es ist absolut legal, dein deutsches Depot auch von der Schweiz aus weiterzuführen. Allerdings solltest du dir vorab genau ansehen, bei welcher Bank du dein Depot hältst.

Während klassische Filial- und Direktbanken (z. B. DKB, ING, comdirect) Depots von Kunden mit Schweizer Wohnsitz problemlos weiterführen, greifen Neobroker wie Trade Republic oder Scalable Capital hart durch: Aus regulatorischen Gründen kündigen sie Depots von Kunden, sobald diese ihren Hauptwohnsitz außerhalb der EU verlegen. Hier bist du zum Handeln gezwungen.
Deutscher Zuzügler prüft Dokumente und meldet den Status Steuerausländer an seine Bank

Der Schlüsselhebel: Der Status „Steuerausländer“

Mit dem Verlegen deines Wohnsitzes erlischt deine unbeschränkte Steuerpflicht in Deutschland. Du wirst ab diesem Stichtag steuerrechtlich als Steuerausländer (beschränkt steuerpflichtig) geführt. Deine wichtigste administrative Pflicht gegenüber deiner deutschen Bank ist es, diesen Wohnsitzwechsel unverzüglich anzuzeigen.

Sobald deine Bank die Umstellung im System hinterlegt hat, greifen die klaren Vorteile des Doppelbesteuerungsabkommens (DBA) zwischen Deutschland und der Schweiz:

Steuer-Kriterium Unbeschränkte Steuerpflicht (Alter Wohnsitz DE) Status Steuerausländer (Neuer Wohnsitz CH)
Deutsche Abgeltungsteuer 25 % (+ Soli) werden automatisch einbehalten Auf 0 % gekappt (Gilt für Kursgewinne & Zinsen)
Freistellungsauftrag Gültig bis zum gesetzlichen Höchstbetrag Erlischt automatisch mit dem Wohnsitzwechsel
Deutsche Dividenden Inklusive Teilfreistellung versteuert 15 % Quellensteuer verbleiben in DE (anrechenbar in CH)
Steuer auf Kursgewinne Deutschland greift bei Verkauf voll zu In der Schweiz 100 % steuerfrei für Privatanleger
💡 Der goldene Steuer-Kniff beim Verkauf

Möchtest du unpassende Aktien oder ETFs liquidieren, um das Geld in der Schweiz neu anzulegen? Verkaufe NIEMALS vor der Adressänderung!

Melde zuerst der deutschen Bank deine Schweizer Adresse und warte ab, bis die Bestätigung über den Status "Steuerausländer" im Postfach liegt. Erst wenn der automatische Abzug deaktiviert ist, verkaufst du deine Positionen – und realisierst deine Gewinne in Deutschland komplett frei von der 25 % Abgeltungsteuer!

Der Umzug bietet dir somit die einmalige Chance, dein Portfolio grundlegend aufzuräumen. Kleine Restpositionen ("Karteileichen"), spekulative Einzelaktien oder überholte Themen-ETFs verkaufst du am besten direkt gebührenarm nach der Umstellung auf den Steuerausländer-Status. Nur deine großen, langfristigen Kernpositionen (wie ein breit gestreuter Welt-ETF) solltest du per Sachübertrag in die Schweiz mitnehmen.

2. Die Steuer-Falle: So vermeidest du die deutsche Abgeltungsteuer rechtssicher

Steuern sind der Hauptgrund, warum der grenzüberschreitende Wertpapier-Umzug bei vielen Zuzüglern für Verwirrung sorgt. Wer die rechtlichen Spielregeln des Doppelbesteuerungsabkommens (DBA) versteht, verwandelt den Wohnsitzwechsel jedoch in einen massiven finanziellen Vorteil.

Falle 1: Der übereilte Verkauf vor der Statusänderung

Der teuerste Fehler passiert meist noch vor der Abreise: Aus Angst vor bürokratischem Aufwand verkaufen viele Anleger ihre ETF- und Aktienpositionen vorschnell, während sie offiziell noch in Deutschland gemeldet sind. Die Konsequenz: Die deutsche Bank behält automatisch 25 % Abgeltungsteuer plus Solidaritätszuschlag auf sämtliche aufgelaufenen Kursgewinne ein.

Sobald du deinen Wohnsitz jedoch offiziell in die Schweiz verlegst, wechselst du in das Schweizer Steuerregime. Für private Anleger gilt in der Schweiz der Grundsatz: Kapitalgewinne auf Aktien und ETFs sind zu 100 % einkommensteuerfrei.

Achtung: Teure Reihenfolge-Falle

Führe Verkäufe von Wertpapieren erst durch, wenn deine deutsche Bank die Bestätigung über deinen neuen Status als Steuerausländer hinterlegt hat. Verkaufst du nur einen Tag zu früh, bucht die Bank die deutsche Abgeltungsteuer unwiderruflich ab. Die nachträgliche Rückforderung über das deutsche Finanzamt ist extrem langwierig.

Falle 2: Die manuelle Steuer-Mühsal mit ICTax

Solltest du dich dafür entscheiden, dein Depot dauerhaft bei einer deutschen Bank (z. B. DKB oder comdirect) zu belassen, stößt du spätestens im folgenden Frühjahr bei der Schweizer Steuererklärung auf eine hürdenreiche Praxis:

Deutsche Banken erstellen Erträgnisaufstellungen nach deutschem Steuerrecht. Die Schweizer Steuerämter verlangen im Wertschriftenverzeichnis jedoch die Umrechnung aller Dividenden und Ausschüttungen zum offiziellen Tageskurs der Eidgenössischen Steuerverwaltung (ESTV).

  • Manuelle ICTax-Eingabe: Du musst jede einzelne Dividendenzahlung manuell in der Kursliste der ESTV (ICTax) heraussuchen und im eTax-Portal deines Kantons eingeben.
  • Kein automatischer Schweizer Steuerreport: Schweizer Broker (wie Swissquote) liefern dir auf Knopfdruck einen fertigen eTax-Auszug, den du direkt in deine Steuererklärung hochlädst. Ein deutsches Depot bedeutet hier Jahr für Jahr Zusatzaufwand.
Die perfekte Steuer-Reihenfolge beim Wohnsitzwechsel
1
In der Schweiz anmelden: Nach deiner Ankunft die Gemeinde-Anmeldung durchführen und die Meldebestätigung abwarten.
2
Bank als Steuerausländer informieren: Das Adressänderungsformular deiner deutschen Bank ausfüllen und die Schweizer Meldebestätigung einreichen.
3
Status-Bestätigung abwarten: Prüfen, ob der Status "beschränkt steuerpflichtig" im Postfach oder Kundenportal bestätigt wurde.
4
Strategisch Handeln: Nicht benötigte Positionen steuerfrei in DE verkaufen oder Kernpositionen per Sachübertrag in die Schweiz transferieren.

Wie deine Gehaltseinkünfte im Vergleich zu deinen Kapitalerträgen in der Schweiz besteuert werden, erfährst du im Detail in meinem Guide.

3. Die realen Kosten: Wie der Übertrag dank Aktionstarifen komplett gebührenfrei gelingt

Rund um die Gebühren beim grenzüberschreitenden Depotwechsel halten sich hartnäckig zwei Mythen: Die einen glauben, der Transfer sei grundsätzlich verboten oder unbezahlbar; andere gehen davon aus, dass alles lückenlos kostenlos abgewickelt wird. Die Wahrheit liegt dazwischen – lässt sich mit dem richtigen Timing jedoch auf Punkt 0 CHF reduzieren.

1. Schweizer Empfängerbank: Einbuchung ist fast immer gratis

Die gute Nachricht vorweg: Bei den meisten etablierten Schweizer Brokern ist die Einlieferung von Wertpapieren komplett kostenlos. Das gilt insbesondere für spezialisierte Trading-Plattformen. Wie die Bank offiziell bestätigt, verlangt etwa Swissquote für das Einbuchen ausländischer Aktien und ETFs 0 CHF Gebühren (nachzulesen im Praxis-Guide von Swissquote).

2. Abgebende deutsche Bank: Die versteckte Drittkosten-Falle

In Deutschland gilt nach Grundsatzurteilen des Bundesgerichtshofs (BGH), dass Banken für einen Depotübertrag keine eigenen Bearbeitungsgebühren verlangen dürfen. Aber Achtung: Diese Regel schützt nicht vor sogenannten Fremdspesen oder Drittkosten.

Sobald Wertpapiere aus der deutschen Girosammelverwahrung (Clearstream Banking Frankfurt) zu einer internationalen Verwahrstelle (z. B. Euroclear oder SIX SIS in der Schweiz) umgelagert werden müssen, reichen deutsche Banken diese Umlagerungsgebühren der Abwicklungsstellen direkt an dich weiter.

Kosten pro Position (Richtwert)
10 € bis 30 €
Fremdspesen für Lagerstellenwechsel / Auslandsverwahrung bei Standard-ETFs & US-Aktien.
Schweizer Einbuchen
0 CHF
Keine Einlieferungsgebühren bei Swissquote, Yuh oder Interactive Brokers.
Praxis-Regel: Kosten vorab schriftlich bestätigen lassen

Reiche deinen Depotübertragungsantrag niemals blind ein. Kontaktiere deine abgebende deutsche Bank vorab per Kundenservice-Nachricht oder E-Mail und bitte um eine schriftliche Aufstellung der voraussichtlichen Umlagerungs- und Drittkosten für deine konkreten ISINs.

Nur so vermeidest du, dass nach dem Transfer unerwartete Abbuchungen auf deinem Verrechnungskonto erscheinen.

3. Der Gratis-Trag: Gebührenübernahme durch Wechselaktionen

Du musst auf diesen Drittkosten nicht zwingend sitzen bleiben. Viele Schweizer Broker buhlen intensiv um das Vermögen deutscher Zuzügler und bieten regelmäßige Depotwechsel-Aktionen an.

Führend ist hierbei Swissquote: Die Bank veranstaltet mehrmals im Jahr Sonderaktionen, bei denen sie die fremden Transfergebühren der abgebenden deutschen Bank vollständig übernimmt oder als Trading-Guthaben erstattet (oft bis zu einem Höchstbetrag von mehreren Hundert Franken pro Depot).

Strategie für maximale Ersparnis

Wenn dein Übertrag nicht eilt, lohnt es sich, vor dem Antrag nach aktuellen Aktionen zur Gebührenrückerstattung Ausschau zu halten. Reiche in diesem Fall nach Abschluss des Übertrags einfach die Kostenabrechnung deiner deutschen Bank beim Kundenservice von Swissquote ein, um den Betrag gutgeschrieben zu bekommen.

4. Wie lange dauert es? Die reale Transferdauer und deine Handlungsfähigkeit

Ein reiner Inlandsübertrag innerhalb Deutschlands dauert dank klarer Regulierungsvorgaben meist nur wenige Werktage. Sobald eine Staatsgrenze überschritten wird und zwei unterschiedliche Währungs- sowie Abrechnungsräume aufeinandertreffen, verlangsamt sich der Prozess jedoch spürbar.

In der Praxis solltest du für einen grenzüberschreitenden Depotübertrag von Deutschland in die Schweiz eine Bearbeitungszeit von 2 bis 6 Wochen einplanen. Werden manuelle Papierformulare zwischen einer deutschen Filialbank und der Schweizer Verwahrstelle ausgetauscht, kann der Prozess im Einzelfall auch bis zu zwei Monate dauern.

Die Handlungsunfähigkeit während der Wertpapiersperre

Der Nadelöhr-Punkt bei jedem Übertrag ist die sogenannte Wertpapiersperre. Sobald deine abgebende deutsche Bank den Übertragungsauftrag im System verarbeitet, werden die betroffenen Titel in deinem alten Konto gesperrt oder ausgebucht. Während dieser Phase befinden sich deine Positionen im Übertragungs-Niemandsland:

  • Kein Verkauf möglich: Kommt es in diesem Zeitraum zu starken Kurseinbrüchen oder Turbulenzen an den Märkten, kannst du auf die Bewegungen nicht reagieren.
  • Keine Teil-Umschichtungen: Du kannst weder Nachkäufe tätigen noch Stückzahlen verändern.
  • Verzögerte Dividendenausschüttung: Fällt ein Ex-Tag genau in das Fenster des Transfers, erfolgt die Gutschrift meist verspätet über die altverwahrende Bank.
Praxis-Regel für das richtige Timing

Initiere den Depotübertrag niemals unmittelbar vor angekündigten Quartalszahlen oder in Phasen extrem hoher Marktvolatilität, falls du vorhast, kurzfristig Gewinne zu realisieren.

Für langfristige Buy-and-Hold-Anleger mit breit gestreuten Welt-ETFs ist die mehrwöchige Handelsunterbrechung in der Regel unbedenklich, da dein Kapital zu jedem Zeitpunkt im Markt investiert bleibt.

Wichtig: Euro-Sparpläne vorab deaktivieren

Stelle vor dem Einreichen des Übertragsantrags unbedingt sicher, dass alle aktiven Euro-Sparpläne auf die betroffenen Wertpapiere gestoppt sind. Läuft während des laufenden Transfers eine automatisierte Sparrate auf ein gesperrtes Wertpapier auf, führt dies bei vielen deutschen Banken zu Abwicklungsfehlern und unnötigen Verzögerungen.

5. Schritt-für-Schritt-Anleitung: Der Ablauf am konkreten Beispiel von Swissquote

Swissquote zählt für deutsche Zuzügler zu den beliebtesten Schweizer Vollbanken, da die Plattform volle Handelsflexibilität mit einem automatischen Schweizer eTax-Steuerauszug kombiniert. Der Wertpapier-Übertrag zu Swissquote verläuft nach einem klar definierten Schema.

  1. Schweizer Zielkonto eröffnen: Richtest du dein Depot bei Swissquote online ein. Verwende bei der Registrierung den Promo-Code unten, um dir dein Startguthaben zu sichern.
  2. Ersteinzahlung zur Verifizierung tätigen: Die erste Überweisung ist Teil des Verifizierungsprozesses bei der Kontoeröffnung. Gute Nachricht: Für Personen mit Wohnsitz in der Schweiz gibt es derzeit keine Mindesteinzahlungsanforderung. Wichtig ist nur, dass die Zahlung von einem auf deinen eigenen Namen lautenden Konto bei einer lizenzierten Bank stammt.
  3. Übertragsformular herunterladen: Swissquote stellt für Wertpapier- und Barüberträge ein standardisiertes Dokument bereit. Lade dir hier das offizielle Swissquote Übertragsformular (PDF) direkt herunter.
  4. Wertpapiere & ISINs eintragen: Trage deine genaue Depotnummer der abgebenden deutschen Bank sowie die ISINs, Stückzahlen und Bezeichnungen deiner Kernpositionen ein. Wichtig: Kreuze zwingend den Punkt Übertrag ohne Gläubigerwechsel an.
  5. Formular bei der abgebenden Bank einreichen: Sende das unterschriebene Dokument direkt an den Kundenservice deiner bisherigen deutschen Bank (per Online-Postbox, E-Mail oder Post).
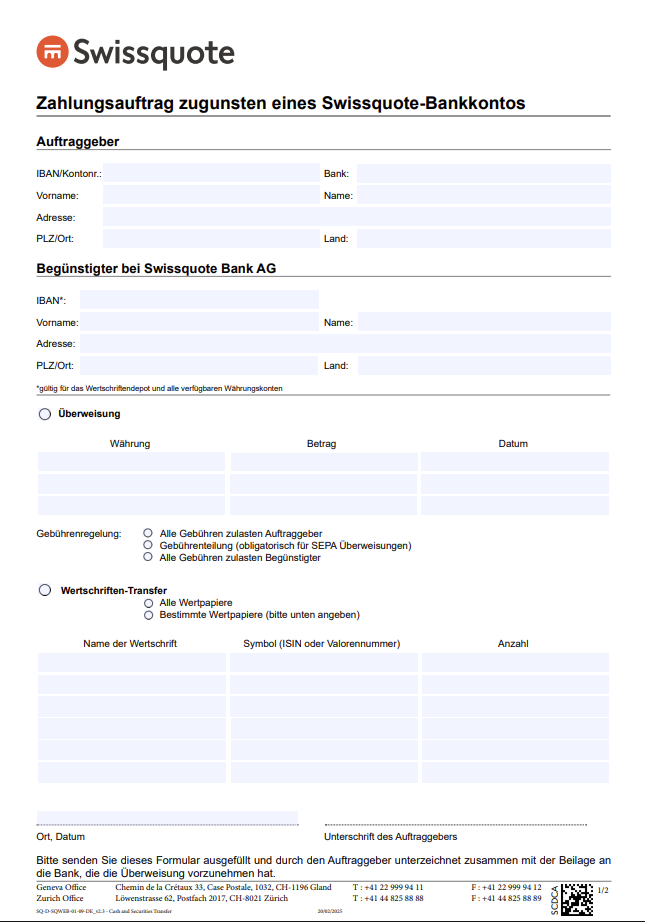
Offizielles Swissquote Übertragsformular für Wertpapiere aus Deutschland
Exklusiver Bonus
100 CHF Trading Credits für dein neues Depot
Wenn du dein Konto bei Swissquote neu eröffnest, kannst du dir mit meinem Promo-Code ein Startguthaben für deine ersten Trades und Sparpläne sichern.
Aktionscode: j15093

Gib den Code einfach während des Online-Eröffnungsprozesses im entsprechenden Feld ein, um die Trading Credits gutgeschrieben zu bekommen.

Alternative Neobroker für dein Konto in der Schweiz

Suchst du nach einer schlankeren oder kostenlosen Alternative für deine täglichen Bankgeschäfte und kleine Sparraten? Neben klassischen Trading-Plattformen gibt es in der Schweiz mittlerweile hervorragende Smartphone-Banken.

6. Fazit: Die Entscheidungstabelle & deine nächsten Schritte

Ob du dein deutsches Depot behalten, einzelne Positionen verkaufen oder dein Portfolio komplett in die Schweiz übertragen solltest, hängt vor allem von den Möglichkeiten deiner bisherigen Bank, den Übertragskosten und deinem zukünftigen Anlageverhalten ab. Für viele Auswanderer ist ein gezielter Teilverkauf mit anschließendem Übertrag der langfristigen Kernpositionen die wirtschaftlich sinnvollste Lösung.
Wann sich der Depotübertrag lohnt – und wann nicht

Wann sich der Übertrag lohnt

  • Du hältst große Kernpositionen, beispielsweise breit gestreute Welt-ETFs.
  • Die Übertragskosten stehen in einem sinnvollen Verhältnis zum Depotwert.
  • Du möchtest künftig direkt in CHF investieren und dein Vermögen in der Schweiz bündeln.
  • Du wünschst dir einen automatischen Schweizer Steuerreport für eTax.

Wann Verkaufen sinnvoller oder notwendig ist

  • Du besitzt viele Kleinstpositionen, Bruchstücke oder spekulative Einzeltitel.
  • Die Drittkosten für den Lagerstellenwechsel übersteigen den Nutzen des Übertrags.
  • Dein Broker unterstützt Kunden mit Wohnsitz Schweiz nicht und verlangt die Schließung beziehungsweise Übertragung des Depots.
  • Bestimmte Wertpapiere, Bruchstücke oder Sonderpositionen können technisch nicht übertragen werden.

Meine klare Empfehlung für Zuzügler

1. Bank-Anforderungen prüfen
Stelle als Erstes sicher, ob deine bisherige deutsche Bank Kunden mit Schweizer Wohnsitz überhaupt akzeptiert. Viele Neobroker bieten keinen Steuerausländer-Status an oder schränken die Nutzbarkeit für Schweizer Steuerresidenten ein. Bei klassischen Banken solltest du zusätzlich mögliche Übertrags- und Umlagerungskosten schriftlich bestätigen lassen.
2. Depot gezielt aufräumen
Nutze den Wechsel als Ausmist-Aktion für deine Finanzen. Melde zunächst deine Schweizer Adresse und warte die Bestätigung des Steuerausländer-Status ab. Anschließend kannst du unrentable Einzelaktien, Kleinstpositionen und nicht übertragbare Bruchstücke aussortieren. Die verbleibenden Kernpositionen und Qualitäts-ETFs eignen sich anschließend für einen Sachübertrag.
3. Auf Wechselaktionen achten
Da du künftig dein Einkommen in Schweizer Franken erhältst, ist ein Schweizer Broker wie Swissquote häufig die sauberste langfristige Lösung. Wer zusätzliche Kosten sparen möchte, kann vor dem Übertragsantrag auf Aktionen zur Gebührenübernahme oder vergünstigte Depotwechsel-Angebote warten.
Checkliste: Dein Fahrplan für den Wertpapier-Umzug
  • Bank-Kompatibilität prüfen: Abklären, ob die bisherige Bank Kunden mit Schweizer Wohnsitz und Steuerausländer-Status unterstützt.
  • Steuerausländer-Status aktivieren: Schweizer Meldebestätigung einreichen und die Umstellung bei der deutschen Bank bestätigen lassen.
  • Portfolio konsolidieren: Nicht mehr gewünschte Positionen, Bruchstücke und Kleinstwerte nach der Statusumstellung überprüfen und gegebenenfalls verkaufen.
  • Drittkosten anfragen: Voraussichtliche Umlagerungs- und Lagerstellengebühren schriftlich bestätigen lassen.
  • Schweizer Zieldepot eröffnen: Konto bei Swissquote oder einem anderen Schweizer Broker eröffnen und vollständig verifizieren.
  • Übertrag veranlassen: Transferformular ohne Gläubigerwechsel ausfüllen, unterschreiben und bei der abgebenden Bank einreichen.
Kurz zusammengefasst

Für die meisten Auswanderer ist weder ein vollständiger Verkauf noch ein vollständiger Depotübertrag die optimale Lösung. Häufig ist es wirtschaftlich sinnvoller, das Portfolio zunächst zu bereinigen und anschließend nur die langfristigen Kernpositionen in die Schweiz zu übertragen.

Entscheidend ist, zuerst die Möglichkeiten deiner bisherigen Bank zu prüfen und den Steuerausländer-Status korrekt einzurichten. Danach kannst du fundiert entscheiden, welche Wertpapiere verkauft, behalten oder auf einen Schweizer Broker übertragen werden sollen.

Häufig gestellte Fragen (FAQ) zum deutschen Depot beim Wohnsitzwechsel

Hier findest du praxisnahe Antworten auf die wichtigsten Fragen rund um dein deutsches Depot, die steuerlichen Folgen eines Wegzugs in die Schweiz und den möglichen Depotübertrag zu einem Schweizer Broker.

Muss ich meine deutschen ETFs vor dem Umzug in die Schweiz zwingend verkaufen?
Nein. Es gibt keinen gesetzlichen Verkaufszwang beim Umzug in die Schweiz. Ob du deine ETFs behältst, teilweise verkaufst oder auf einen Schweizer Broker überträgst, ist in erster Linie eine wirtschaftliche und organisatorische Entscheidung. Voraussetzung ist lediglich, dass deine bisherige Bank Kunden mit Schweizer Wohnsitz weiterhin akzeptiert.
Kann ich mein deutsches Depot nach dem Umzug einfach behalten?
Ja, sofern deine Bank Kunden mit Schweizer Wohnsitz und Steuerausländer-Status unterstützt. Viele klassische Direktbanken ermöglichen die Weiterführung des Depots. Du musst die Bestände jedoch weiterhin vollständig in deiner Schweizer Steuererklärung deklarieren.
Kündigen Trade Republic oder Scalable Capital bei einem Schweizer Wohnsitz wirklich?
Viele deutsche Neobroker unterstützen Kunden mit dauerhaftem Wohnsitz in der Schweiz nicht oder nur eingeschränkt. Deshalb solltest du die aktuellen Bedingungen deines Brokers unbedingt prüfen, bevor du umziehst. In der Praxis müssen betroffene Kunden ihr Depot häufig übertragen oder die Positionen anderweitig verwalten.
Zahlt man als Schweizer Einwohner Steuern auf ein deutsches Depot?
Ja. In der Schweiz gilt das Prinzip der weltweiten Steuerpflicht. Der Depotwert wird als Vermögen deklariert und Dividenden beziehungsweise steuerbare Fondserträge werden als Einkommen erfasst. Kapitalgewinne aus dem Verkauf von Wertschriften sind bei Privatpersonen grundsätzlich steuerfrei, solange keine gewerbsmässige Handelstätigkeit vorliegt.
Kostet ein Depotübertrag von Deutschland in die Schweiz Gebühren?
Der eigentliche Depotübertrag ist bei deutschen Banken grundsätzlich kostenlos. Zusätzliche Fremdkosten können jedoch durch Lagerstellenwechsel, ausländische Verwahrstellen oder spezielle Wertpapierarten entstehen. Die genaue Höhe hängt von der abgebenden Bank und den übertragenen Positionen ab.
Was passiert mit ETF-Bruchstücken bei einem Depotübertrag?
ETF-Bruchstücke können normalerweise nicht übertragen werden. Sie werden vor oder während des Übertrags verkauft und der Verkaufserlös deinem Verrechnungskonto gutgeschrieben. Vollständige Anteile können dagegen meist problemlos übertragen werden.
Was passiert mit meinem deutschen Freistellungsauftrag nach dem Wegzug?
Mit der Umstellung auf den Status Steuerausländer verliert der deutsche Freistellungsauftrag in der Regel seine praktische Bedeutung. Nach erfolgreicher Statusänderung werden Kapitalerträge nicht mehr nach denselben Regeln behandelt wie bei in Deutschland steuerpflichtigen Personen.
Muss ich in der Schweiz zwingend thesaurierende ETFs wählen, um Steuern zu sparen?
Nein. In der Schweiz macht die Wahl zwischen ausschüttenden und thesaurierenden ETFs steuerlich meist deutlich weniger Unterschied als in Deutschland. Die Steuerbehörden berücksichtigen auch die Erträge thesaurierender Fonds über die offiziellen Steuerwerte des ICTax-Verzeichnisses.
Wie deklariere ich Dividenden und ETFs in der Schweizer Steuererklärung?
Sämtliche Wertschriften werden im Wertschriftenverzeichnis der Schweizer Steuererklärung erfasst. Dabei werden Depotwert, Dividenden und steuerbare Fondserträge angegeben. Die meisten Schweizer Broker liefern hierfür bereits steueroptimierte Reports, während bei deutschen Brokern häufig mehr Eigenarbeit erforderlich ist.
Sind Schweizer Broker steuerlich einfacher als deutsche Broker?
Für viele Auswanderer ja. Broker wie Swissquote stellen Steuerunterlagen bereit, die direkt auf die Anforderungen der Schweizer Steuererklärung abgestimmt sind. Dadurch lassen sich Wertschriften häufig einfacher deklarieren als bei einem rein deutschen Depot.
Kann ich gleichzeitig ein deutsches und ein Schweizer Depot besitzen?
Ja. Es gibt keine gesetzliche Pflicht, nur ein einziges Depot zu führen. Viele Auswanderer behalten bestehende Positionen bei einer deutschen Bank und investieren neue Sparraten künftig über einen Schweizer Broker in Schweizer Franken.
Muss ich mein Depot sofort nach dem Umzug übertragen?
Nein. In den meisten Fällen besteht kein Zeitdruck. Sinnvoll ist es zunächst, den Wohnsitzwechsel korrekt zu melden, den Status als Steuerausländer einzurichten und anschließend in Ruhe zu entscheiden, ob ein Depotübertrag wirtschaftlich überhaupt Vorteile bringt.
Robin Veit - Gründer von finanzstart.ch
Über den Autor
Robin Veit

Ich wohne selbst in Kreuzlingen direkt an der Schweizer Grenze und kenne den bürokratischen Aufwand beim Umzug aus eigener Erfahrung. Auf finanzstart.ch teile ich ungeschminkt die praktischen Lösungen, die mir und vielen anderen den Start im Schweizer Finanz- und Alltagsleben erleichtert haben. Mehr Details zu meiner Person findest du auf der Über-mich-Seite.

Finanzstart Newsletter

Keine Tipps verpassen: Dein Guide für den Start in der Schweiz

Der Start in der Schweiz ist teuer genug. Ich teile auf finanzstart.ch meine eigenen Erfahrungen und Recherchen, damit du bei Konto, Krankenkasse und Behörden vom ersten Tag an hunderte Franken sparst.

Transparenz- & Werbehinweis

Manche Links auf dieser Website sind sogenannte Affiliate-Links (Empfehlungslinks). Wenn du über diese Links ein Konto eröffnest, ein Depot startest oder ein Produkt kaufst, erhalte ich dafür eine kleine Provision vom Anbieter. Für dich entstehen dabei absolut keine Mehrkosten – im Gegenteil: Oft kann ich dir dadurch exklusive Startguthaben oder Rabatte anbieten. Ich empfehle grundsätzlich nur Services, die ich selbst nutze und absolut gutheiße. Danke für deine Unterstützung beim Aufbau dieser Seite!

Risikohinweis & Haftungsausschluss

Die auf finanzstart.ch bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information, Unterhaltung und persönlichen Weiterbildung. Sie stellen zu keinem Zeitpunkt eine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Ich bin kein lizenzierter Finanzberater oder Versicherungsvermittler. Der Abschluss von Verträgen (z. B. Krankenkassen) oder Investitionen am Finanzmarkt sind immer mit Risiken verbunden. Bitte informiere dich vor jeder finanziellen Entscheidung eigenständig und handle auf eigene Verantwortung.

Nach oben scrollen